Navadno in obrestno obrestovanje
Hitro ugibanje
Ko končate, boste znali ločiti navadno obrestovanje od obrestnega in izračunati stanje z obrestnim obrestovanjem.
Dva varčevalca odložita vsak 1.000 € (ali 1.000 $) po 5 % na leto in denar pustita 30 let. Samo primer.
- Varčevalec A dobiva obresti le na prvotnih 1.000, zato ima po 30 letih 2.500.
- Varčevalec B dobiva obresti na 1.000 in na že pripisane obresti.
Enaka obrestna mera, enak začetek, enak čas. Edina razlika je, ali obresti prinašajo nove obresti. Ta razlika ima ime: obrestno obrestovanje.
Preden berete naprej, se v naslednjem vprašanju odločite za oceno: koliko ima varčevalec B po 30 letih?
Hitri preizkus
Obrestno obrestovanje, prva ocena: varčevalec A naloži 1.000 po 5 % na leto, dobiva obresti le na prvotni znesek in ima po 30 letih 2.500. Varčevalec B dobi enakih 5 %, a dobiva obresti tudi na že pripisane obresti. Približno koliko ima B po 30 letih?
Navadno obrestovanje
Odgovor: varčevalec B ima približno 4.322, A pa 2.500. Večina ljudi ugiba precej nižje. Da vidite zakaj, začnimo z ravno črto.
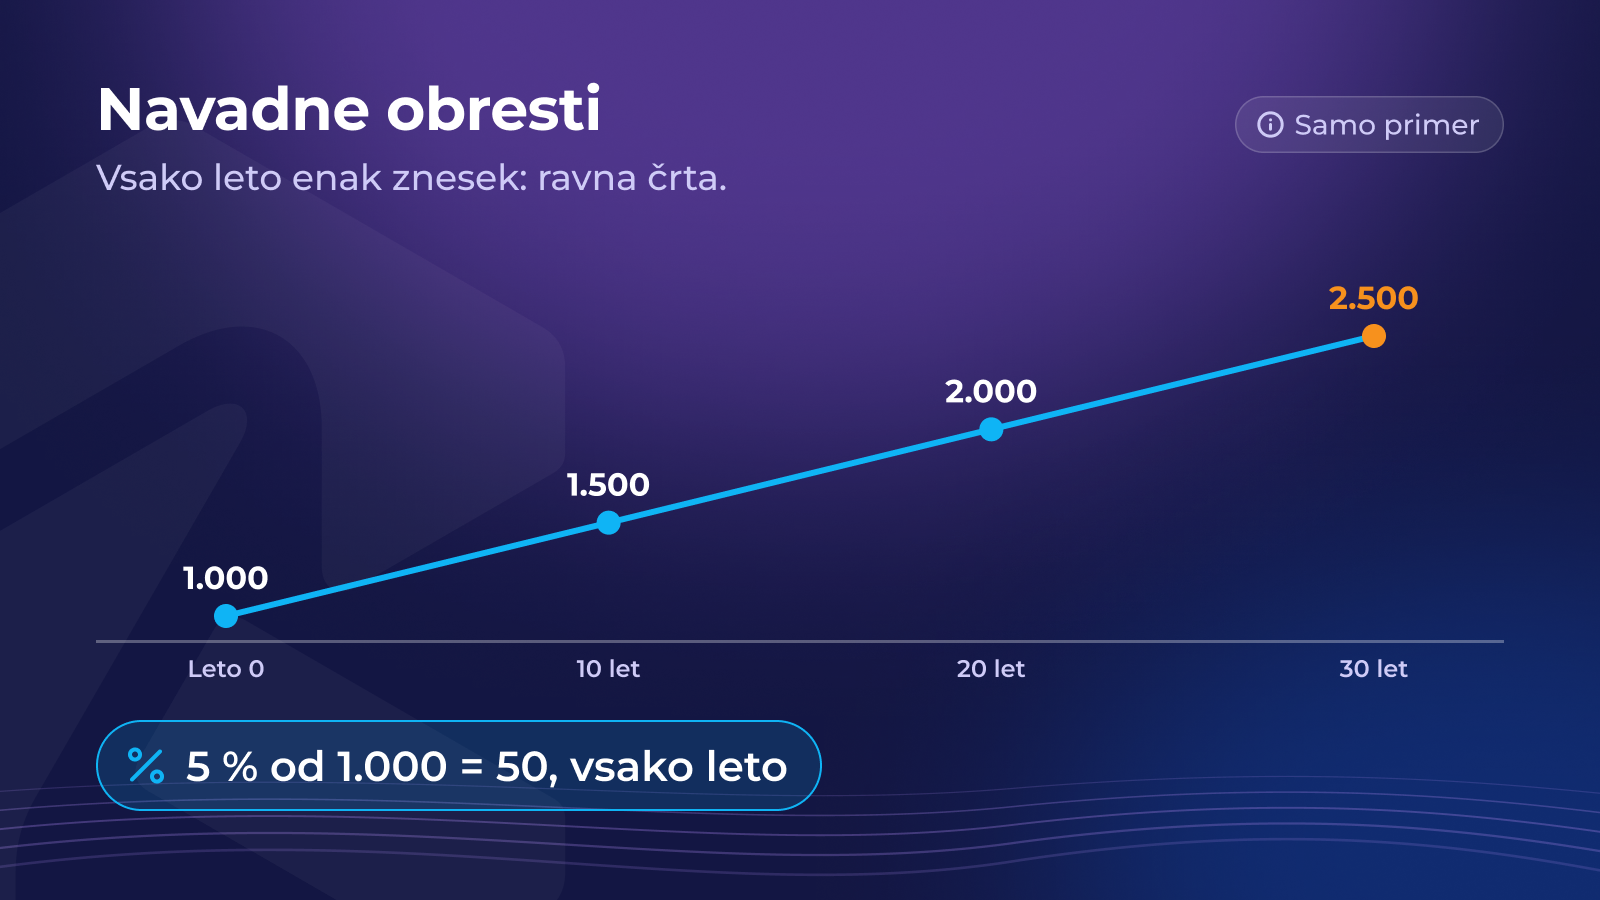
Pri navadnem obrestovanju vsako leto dobite enak znesek, vedno izračunan od prvotnega zneska.
1.000 po 5 % prinese 50 na leto, vsako leto:
- po 1 letu: 1.050
- po 10 letih: 1.500
- po 30 letih: 2.500
Na grafu je to ravna črta: rast se sešteva v enakomernem tempu. Tako si rast intuitivno predstavlja večina od nas. Zapomnite si to črto: naslednji korak jo ukrivi.
Obrestno obrestovanje
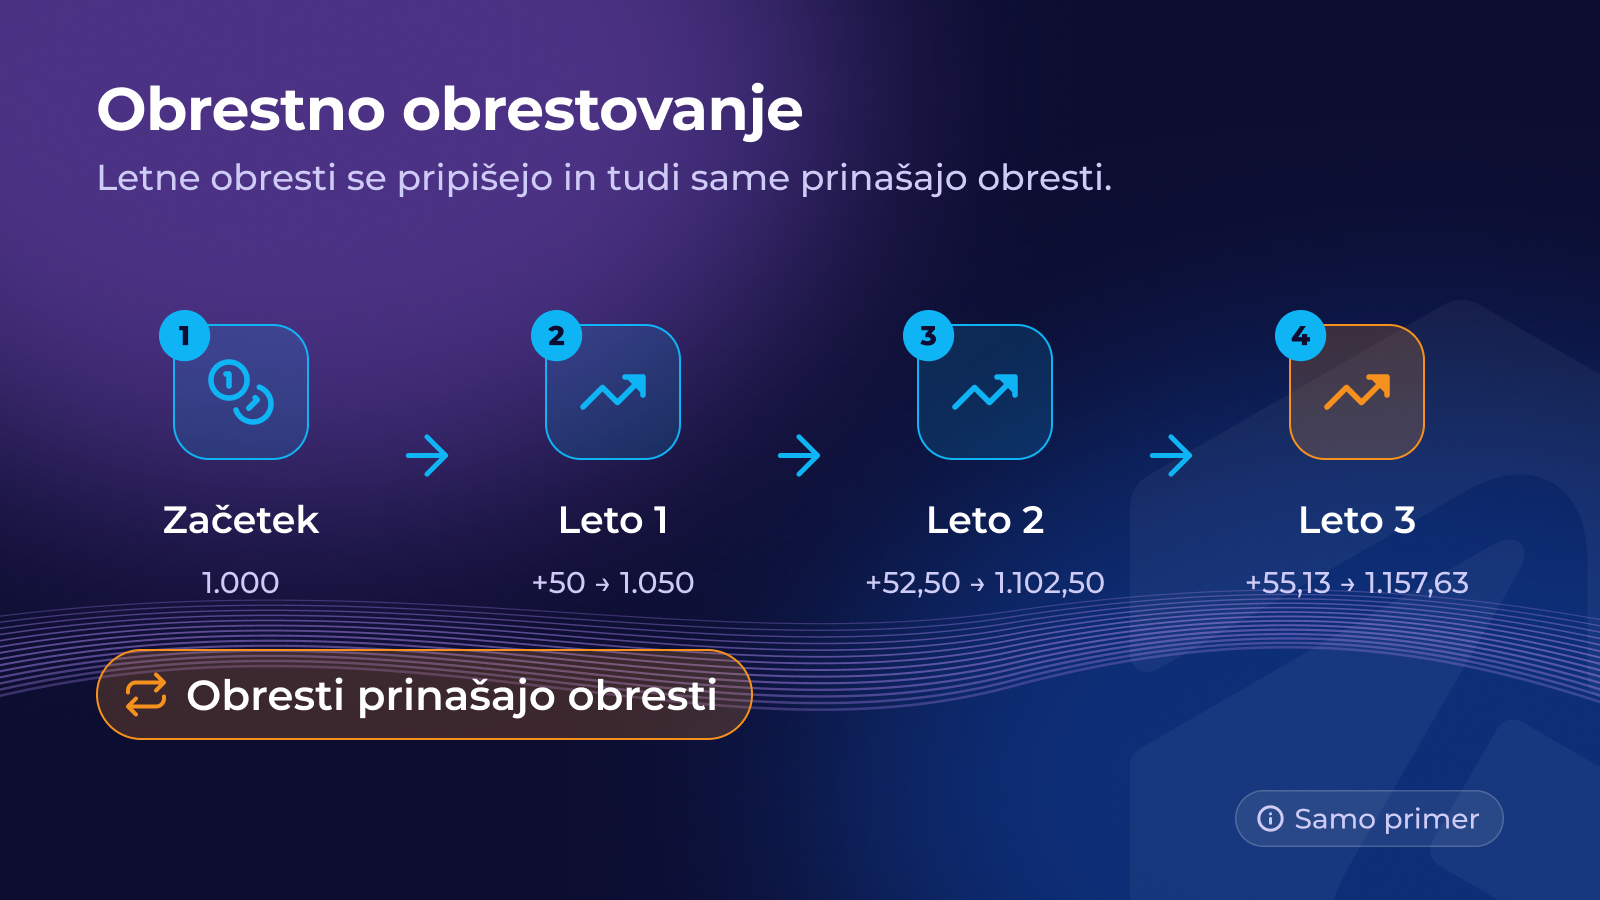
Pri obrestnem obrestovanju se obresti vsakega leta pripišejo stanju, obresti naslednjega leta pa se izračunajo od novega, večjega stanja.
- 1. leto: 1.000 × 5 % = 50 → 1.050
- 2. leto: 1.050 × 5 % = 52,50 → 1.102,50
- 3. leto: 1.102,50 × 5 % = 55,13 → 1.157,63
Dodatek je na začetku majhen: 2,50, nato 5,13. A vse bolj raste, ker obresti prinašajo nove obresti. Kratka formula je:
znesek × (1 + obrestna mera) na potenco števila let, torej 1.000 × 1,05 na potenco 30 ≈ 4.322.
Hitri preizkus
Obrestno obrestovanje: 1.000 prinaša 10 % na leto z enkratnim letnim pripisom obresti. Koliko je po dveh letih?
Zakaj ga podcenjujemo
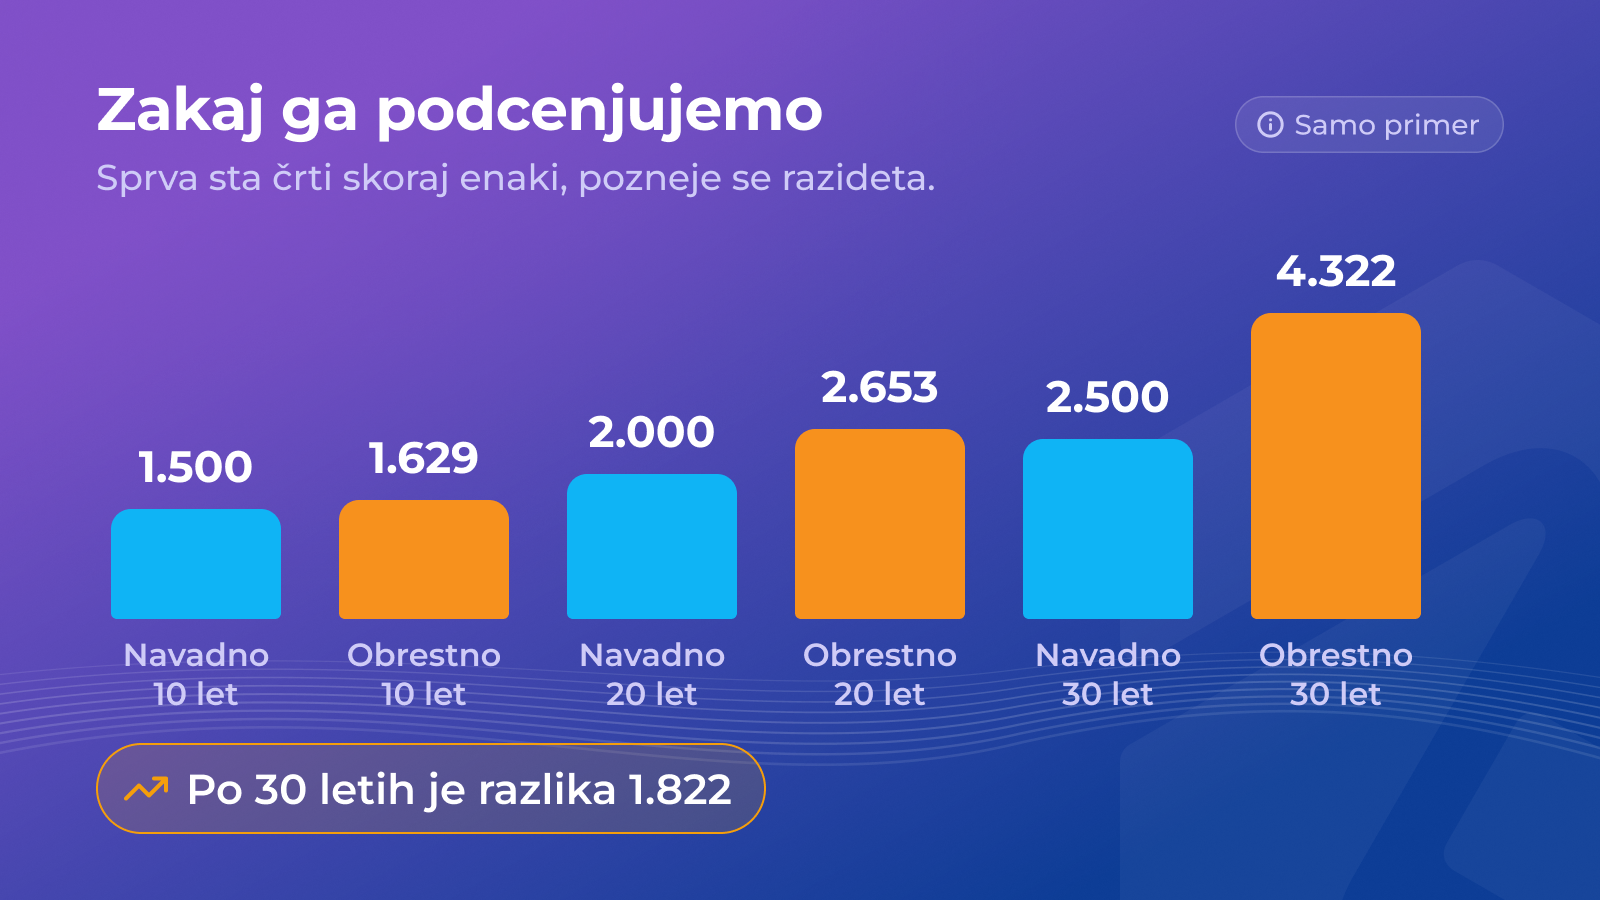
Naši možgani razmišljajo v ravnih črtah. Raziskovalci navadi, da obrestno obrestovanje podcenjujemo, pravijo pristranskost eksponentne rasti.
Poglejte razliko med navadnim in obrestnim obrestovanjem pri 5 % (samo primer):
- po 10 letih: 1.500 proti 1.629 (razlika 129)
- po 20 letih: 2.000 proti 2.653 (razlika 653)
- po 30 letih: 2.500 proti 4.322 (razlika 1.822)
V prvih letih sta črti skoraj enaki, zato se obrestno obrestovanje na začetku ne zdi nič posebnega. Nato se krivulja odmakne. Večino dela opravi čas, zato se naslednja poglavja vedno znova vračajo k njemu.
Deluje v obe smeri
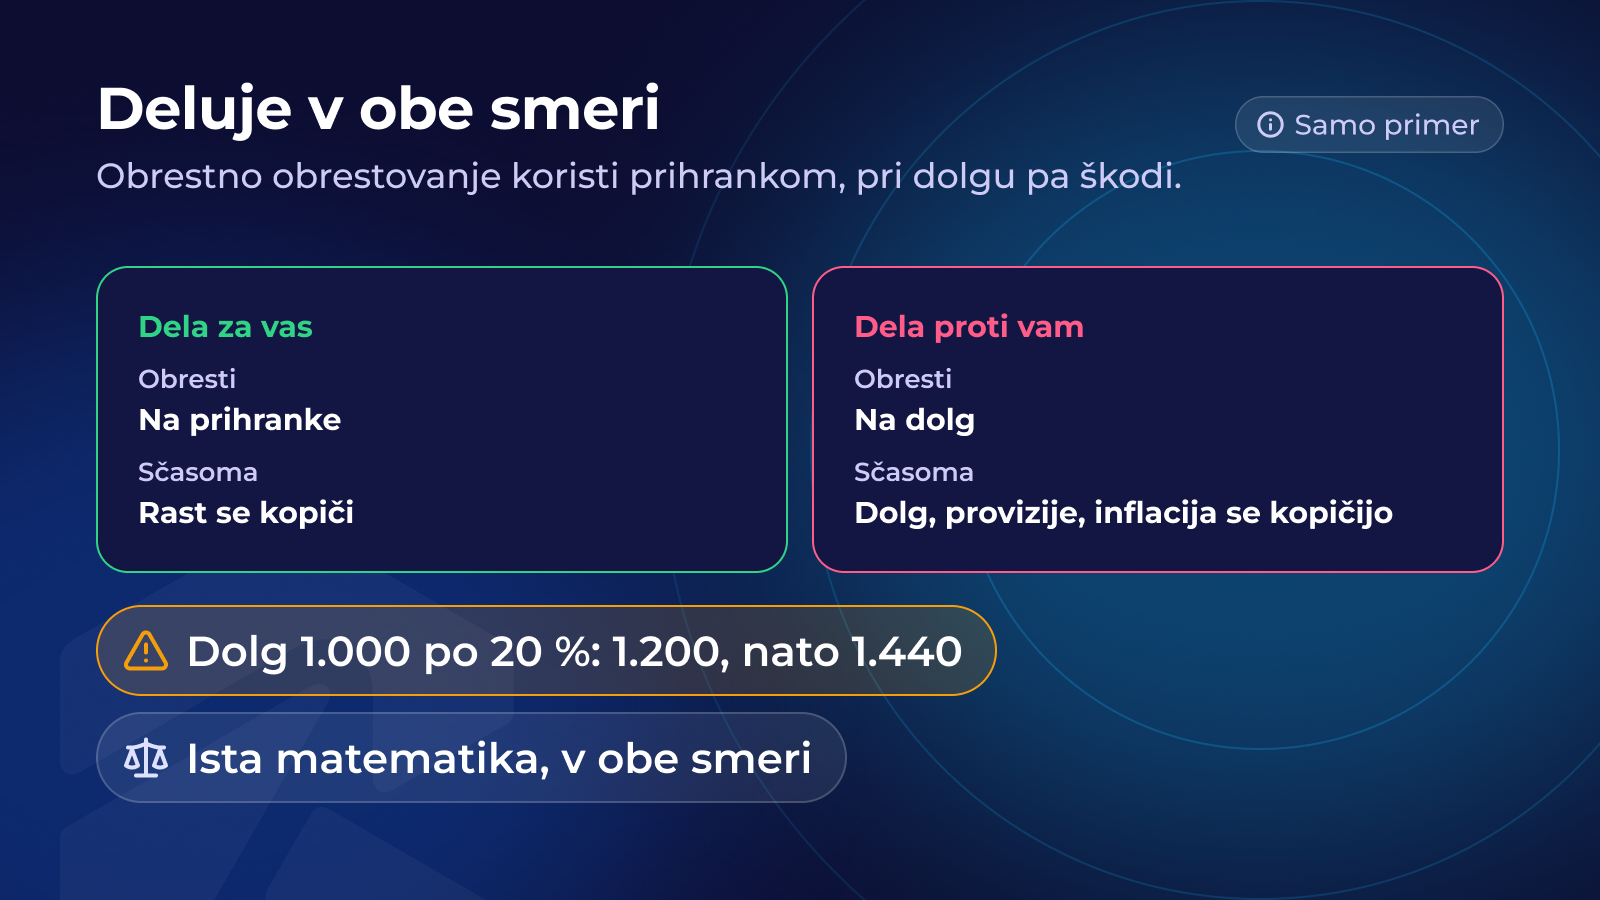
Obrestno obrestovanje ni le dobra novica. Ista matematika deluje tudi proti vam:
- Dolg: neplačane obresti na kartici ali posojilu se prištejejo k dolgu in se nato obrestujejo še same. Dolg 1.000 po 20 % na leto naraste na 1.200, nato na 1.440, če ničesar ne plačate.
- Provizije: letna provizija, odšteta od stanja, se prav tako obrestuje: odvzame denar, ki bi sicer rasel (Realni donos: po inflaciji in provizijah).
- Inflacija: tudi rast cen se nalaga in iz leta v leto zmanjšuje tisto, kar denar kupi.
- Izgube: po padcu za 50 % mora stanje zrasti za 100 %, samo da se vrne na začetno vrednost.
Obrestne mere v teh primerih so izmišljene. Resnične obrestne mere za prihranke se spreminjajo in nič ne zagotavlja ene obrestne mere za 30 let.
Hitri preizkus
Obrestno obrestovanje in dolg: na dolg 1.000 na kreditni kartici se zaračunava 20 % na leto, ničesar pa ne odplačate. Približno koliko dolgujete po dveh letih, brez kakršnih koli pristojbin?
Hitri preizkus
Obrestno in navadno obrestovanje: dva računa prinašata 4 % na leto na 1.000. Eden uporablja navadno obrestovanje, drugi letni pripis obresti. Katera trditev drži?
Povzetek: navadno in obrestno obrestovanje
- Pri navadnem obrestovanju denar raste po ravni črti; pri obrestnem obrestovanju obresti prinašajo nove obresti.
- Razlika je na začetku majhna, pozneje velika: delo opravi čas.
- Obrestno obrestovanje deluje tudi proti vam: pri dolgovih, provizijah, inflaciji in izgubah.
Sledi: kako lahko obrestno obrestovanje ocenite na pamet? Pravilo 72
Lekcija zaključena!
0 / 4
To je bilo prvo poglavje. Nadaljuj ta tečaj — in odkleni ostalo — v aplikaciji Rumos.