
Einfache Zinsen oder Zinseszins
Eine schnelle Schätzung
Am Ende kannst du einfache Zinsen vom Zinseszins unterscheiden und einen Kontostand mit Zinseszins ausrechnen.
Zwei Sparerinnen legen je 1.000 € (oder 1.000 $) zu 5 % pro Jahr an und lassen das Geld 30 Jahre liegen. Nur ein Beispiel.
- Sparerin A bekommt Zinsen nur auf die ursprünglichen 1.000, hat nach 30 Jahren also 2.500.
- Sparerin B bekommt Zinsen auf die 1.000 und auf die bereits gutgeschriebenen Zinsen.
Gleicher Zinssatz, gleicher Start, gleiche Zeit. Der einzige Unterschied: ob Zinsen wieder Zinsen bringen. Dieser Unterschied hat einen Namen: Zinseszins.
Bevor du weiterliest, leg dich in der nächsten Frage auf eine Schätzung fest: Wie viel hat Sparerin B nach 30 Jahren?
Kurze Prüfung
Zinseszins, eine erste Schätzung: Sparerin A legt 1.000 zu 5 % pro Jahr an, bekommt Zinsen nur auf den ursprünglichen Betrag und hat nach 30 Jahren 2.500. Sparerin B bekommt dieselben 5 %, aber auch Zinsen auf die bereits gutgeschriebenen Zinsen. Wie viel hat B nach 30 Jahren ungefähr?
Einfache Zinsen
Die Antwort: Sparerin B hat etwa 4.322, A dagegen 2.500. Die meisten schätzen viel niedriger. Um zu sehen, warum, fangen wir mit der geraden Linie an.
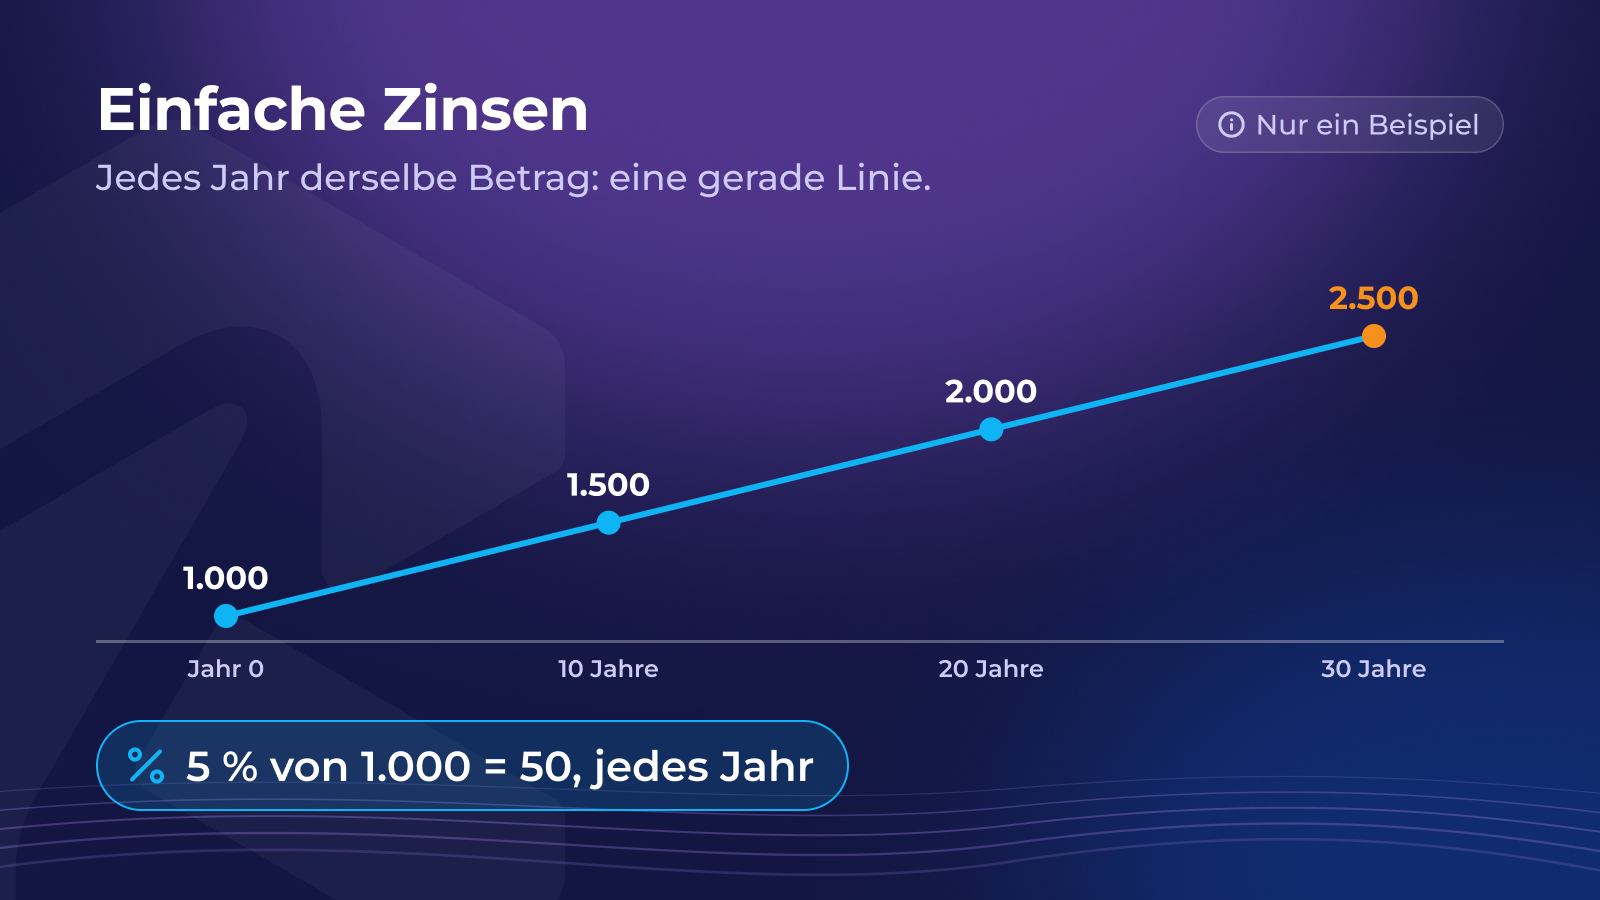
Bei einfachen Zinsen bekommst du jedes Jahr denselben Betrag, immer berechnet auf den ursprünglichen Betrag.
1.000 zu 5 % bringen 50 pro Jahr, jedes Jahr:
- nach 1 Jahr: 1.050
- nach 10 Jahren: 1.500
- nach 30 Jahren: 2.500
In einem Diagramm ist das eine gerade Linie: Das Wachstum summiert sich in gleichmäßigem Tempo. So stellen sich die meisten von uns Wachstum intuitiv vor. Merk dir diese Linie: Der nächste Schritt biegt sie.
Zinseszins
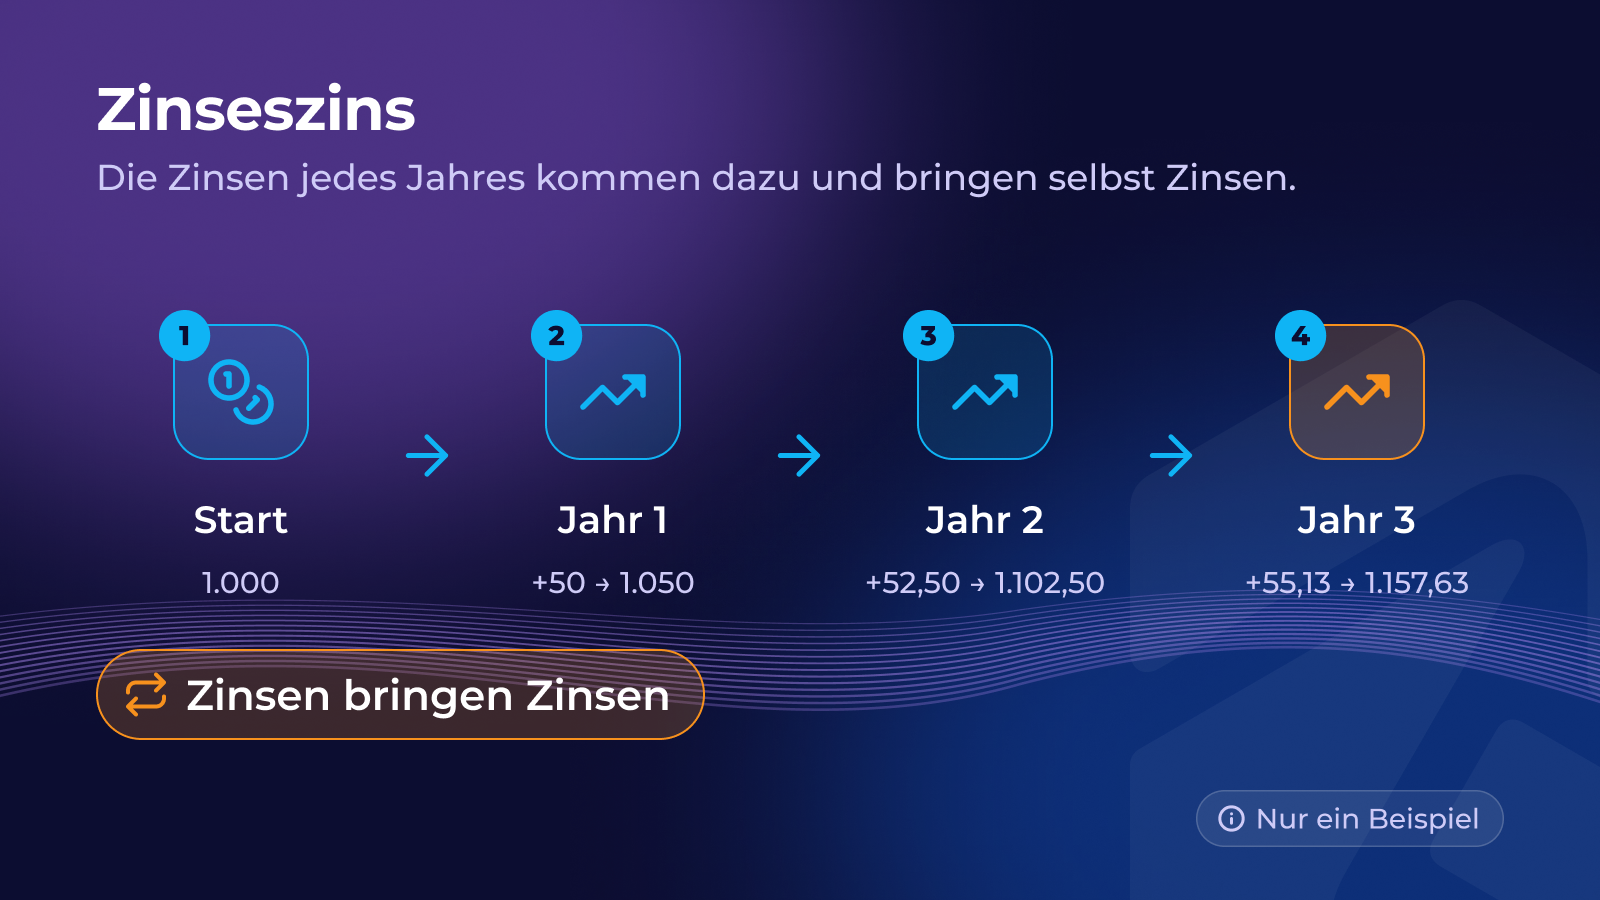
Beim Zinseszins werden die Zinsen jedes Jahres dem Kontostand gutgeschrieben, und die Zinsen des nächsten Jahres werden auf den neuen, größeren Kontostand berechnet.
- Jahr 1: 1.000 × 5 % = 50 → 1.050
- Jahr 2: 1.050 × 5 % = 52,50 → 1.102,50
- Jahr 3: 1.102,50 × 5 % = 55,13 → 1.157,63
Das Extra pro Jahr ist anfangs klein: 2,50, dann 5,13. Aber es wächst immer weiter, weil Zinsen wieder Zinsen bringen. Die kurze Formel lautet:
Betrag × (1 + Zinssatz) hoch Anzahl der Jahre, also 1.000 × 1,05 hoch 30 ≈ 4.322.
Kurze Prüfung
Zinseszins: 1.000 bringen 10 % pro Jahr, einmal jährlich verzinst. Wie viel ist nach zwei Jahren da?
Warum wir ihn unterschätzen
Unser Gehirn denkt in geraden Linien. Fachleute nennen die Neigung, den Zinseszins zu unterschätzen, Exponential Growth Bias.
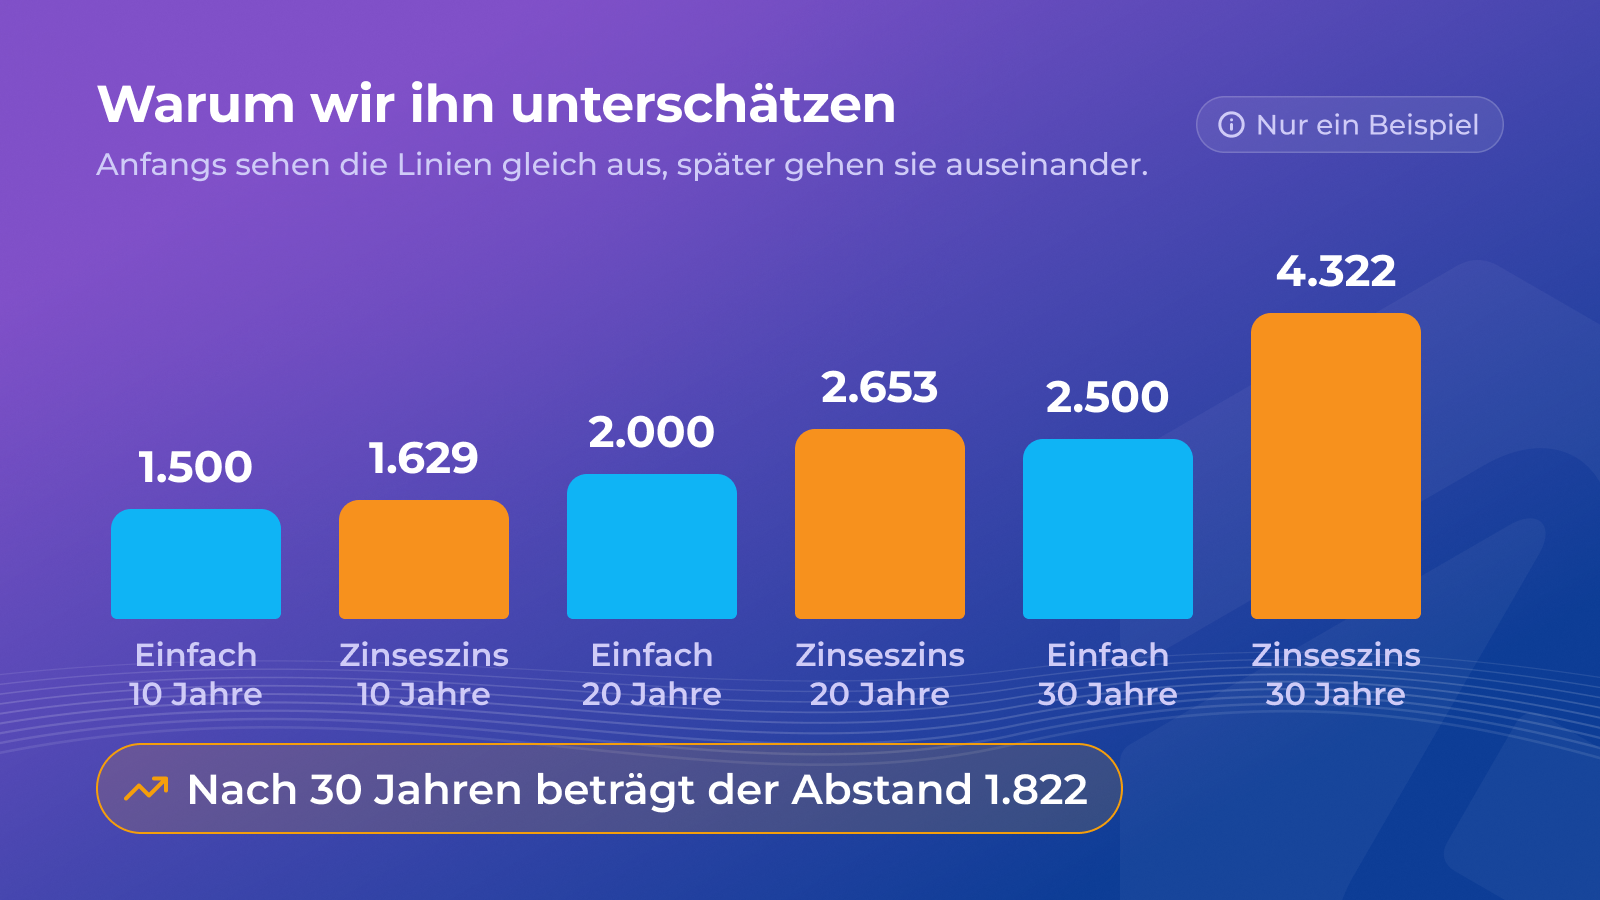
Schau dir den Abstand zwischen einfachen Zinsen und Zinseszins bei 5 % an (nur ein Beispiel):
- nach 10 Jahren: 1.500 gegenüber 1.629 (ein Abstand von 129)
- nach 20 Jahren: 2.000 gegenüber 2.653 (ein Abstand von 653)
- nach 30 Jahren: 2.500 gegenüber 4.322 (ein Abstand von 1.822)
In den ersten Jahren sehen beide Linien fast gleich aus, deshalb wirkt der Zinseszins am Anfang unspektakulär. Dann zieht die Kurve davon. Die meiste Arbeit macht die Zeit, und deshalb kommen die nächsten Kapitel immer wieder auf sie zurück.
Es wirkt in beide Richtungen
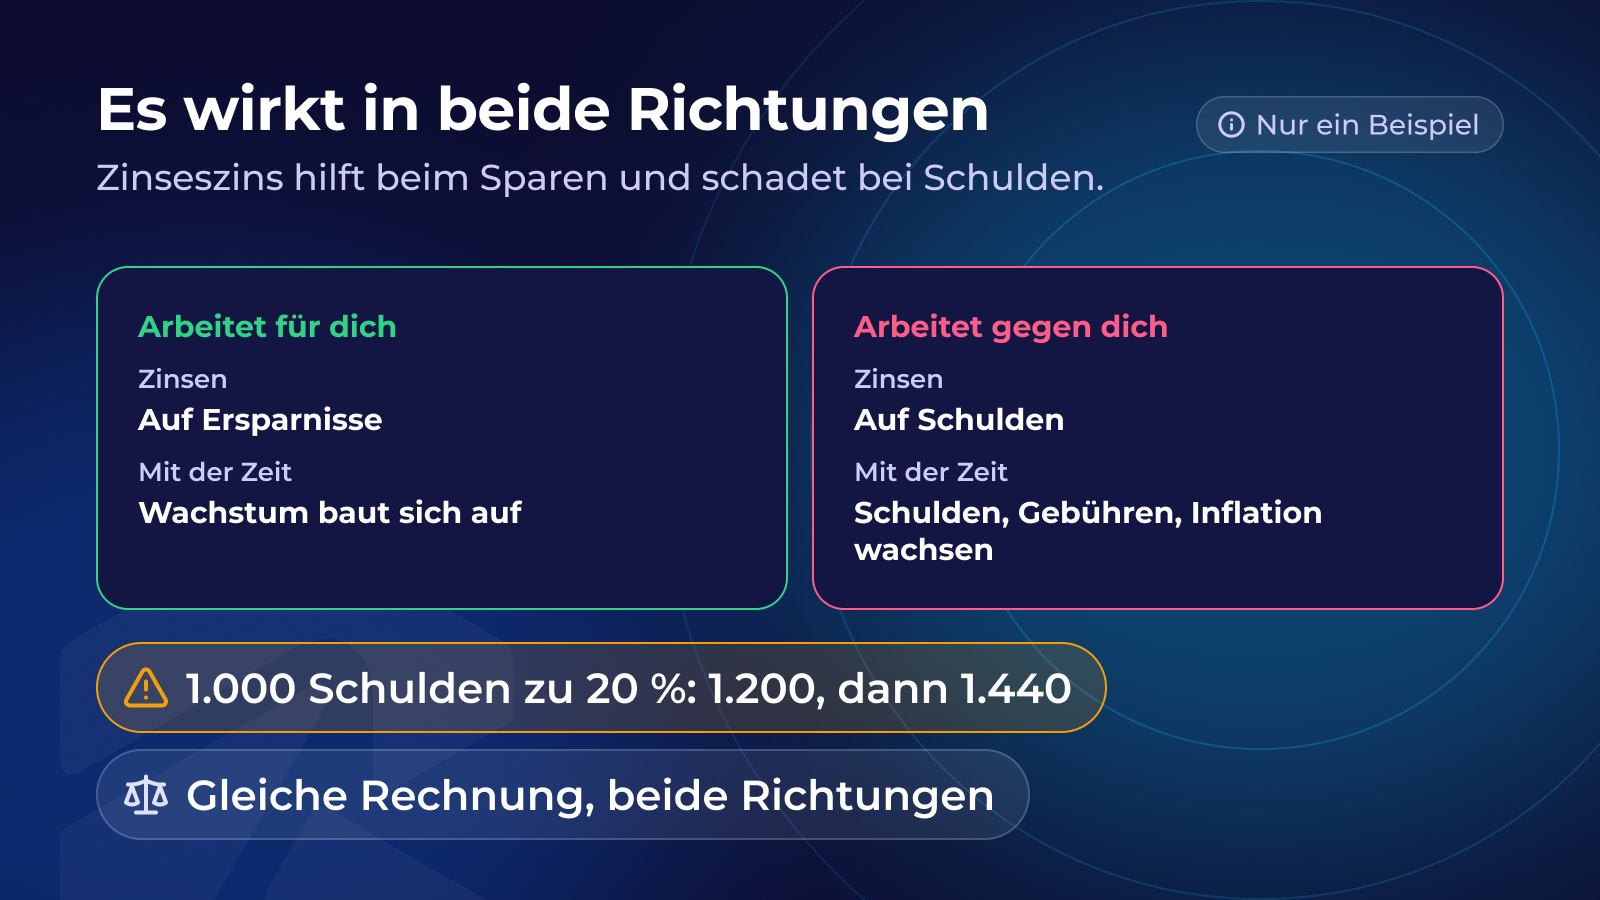
Der Zinseszins ist nicht nur eine gute Nachricht. Dieselbe Mathematik wirkt auch gegen dich:
- Schulden: Unbezahlte Zinsen auf einer Karte oder einem Kredit werden zu dem geschlagen, was du schuldest, und dann selbst verzinst. Ein Saldo von 1.000 zu 20 % pro Jahr wird zu 1.200, dann zu 1.440, wenn nichts gezahlt wird.
- Gebühren: Eine jährliche Gebühr, die von einem Guthaben abgezogen wird, wirkt ebenfalls mit Zinseszinseffekt: Sie nimmt Geld weg, das gewachsen wäre (Realrendite: nach Inflation und Gebühren).
- Inflation: Auch steigende Preise bauen aufeinander auf und lassen Jahr für Jahr schrumpfen, was Geld kauft.
- Verluste: Nach einem Rückgang um 50 % braucht ein Guthaben einen Anstieg um 100 %, nur um wieder auf den Ausgangswert zu kommen.
Und die Zinssätze in diesen Beispielen sind erfunden. Echte Sparzinsen ändern sich, und nichts garantiert einen Zinssatz für 30 Jahre.
Kurze Prüfung
Zinseszins und Schulden: Auf einen Kreditkartensaldo von 1.000 werden 20 % pro Jahr berechnet, und nichts wird zurückgezahlt. Wie viel ist ungefähr nach zwei Jahren fällig, ohne Gebühren?
Kurze Prüfung
Zinseszins oder einfache Zinsen: Zwei Konten zahlen beide 4 % pro Jahr auf 1.000. Eines zahlt einfache Zinsen, das andere verzinst jährlich mit Zinseszins. Welche Aussage stimmt?
Zusammenfassung: einfache Zinsen oder Zinseszins
- Mit einfachen Zinsen wächst Geld in einer geraden Linie; beim Zinseszins bringen Zinsen wieder Zinsen.
- Der Abstand ist anfangs klein und später groß: Die Arbeit macht die Zeit.
- Der Zinseszins wirkt auch gegen dich: bei Schulden, Gebühren, Inflation und Verlusten.
Als Nächstes: Wie kannst du den Zinseszins im Kopf abschätzen? Die 72er-Regel
Lektion abgeschlossen!
0 / 4
Das ist das erste Kapitel. Setzen Sie diesen Kurs fort — und schalten Sie den Rest frei — in der Rumos-App.


