
Intérêts simples ou intérêts composés
Une estimation rapide
À la fin, vous saurez distinguer les intérêts simples des intérêts composés et calculer un solde avec capitalisation.
Deux épargnants placent chacun 1 000 € (ou 1 000 $) à 5 % par an et laissent l’argent pendant 30 ans. Exemple uniquement.
- L’épargnant A ne touche des intérêts que sur les 1 000 de départ : au bout de 30 ans, il a donc 2 500.
- L’épargnant B touche des intérêts sur les 1 000 et sur les intérêts déjà ajoutés.
Même taux, même départ, même durée. La seule différence : les intérêts rapportent-ils des intérêts ? Cette différence porte un nom : les intérêts composés.
Avant de poursuivre, faites votre estimation dans la question suivante : combien l’épargnant B a-t-il au bout de 30 ans ?
Vérification rapide
Intérêts composés, une première estimation : l’épargnant A place 1 000 à 5 % par an, ne touche des intérêts que sur la somme de départ et a 2 500 au bout de 30 ans. L’épargnant B obtient les mêmes 5 %, mais touche aussi des intérêts sur les intérêts déjà ajoutés. Combien B a-t-il environ au bout de 30 ans ?
Intérêts simples
La réponse : l’épargnant B a environ 4 322, contre 2 500 pour A. La plupart des gens estiment bien moins. Pour comprendre pourquoi, partons de la ligne droite.
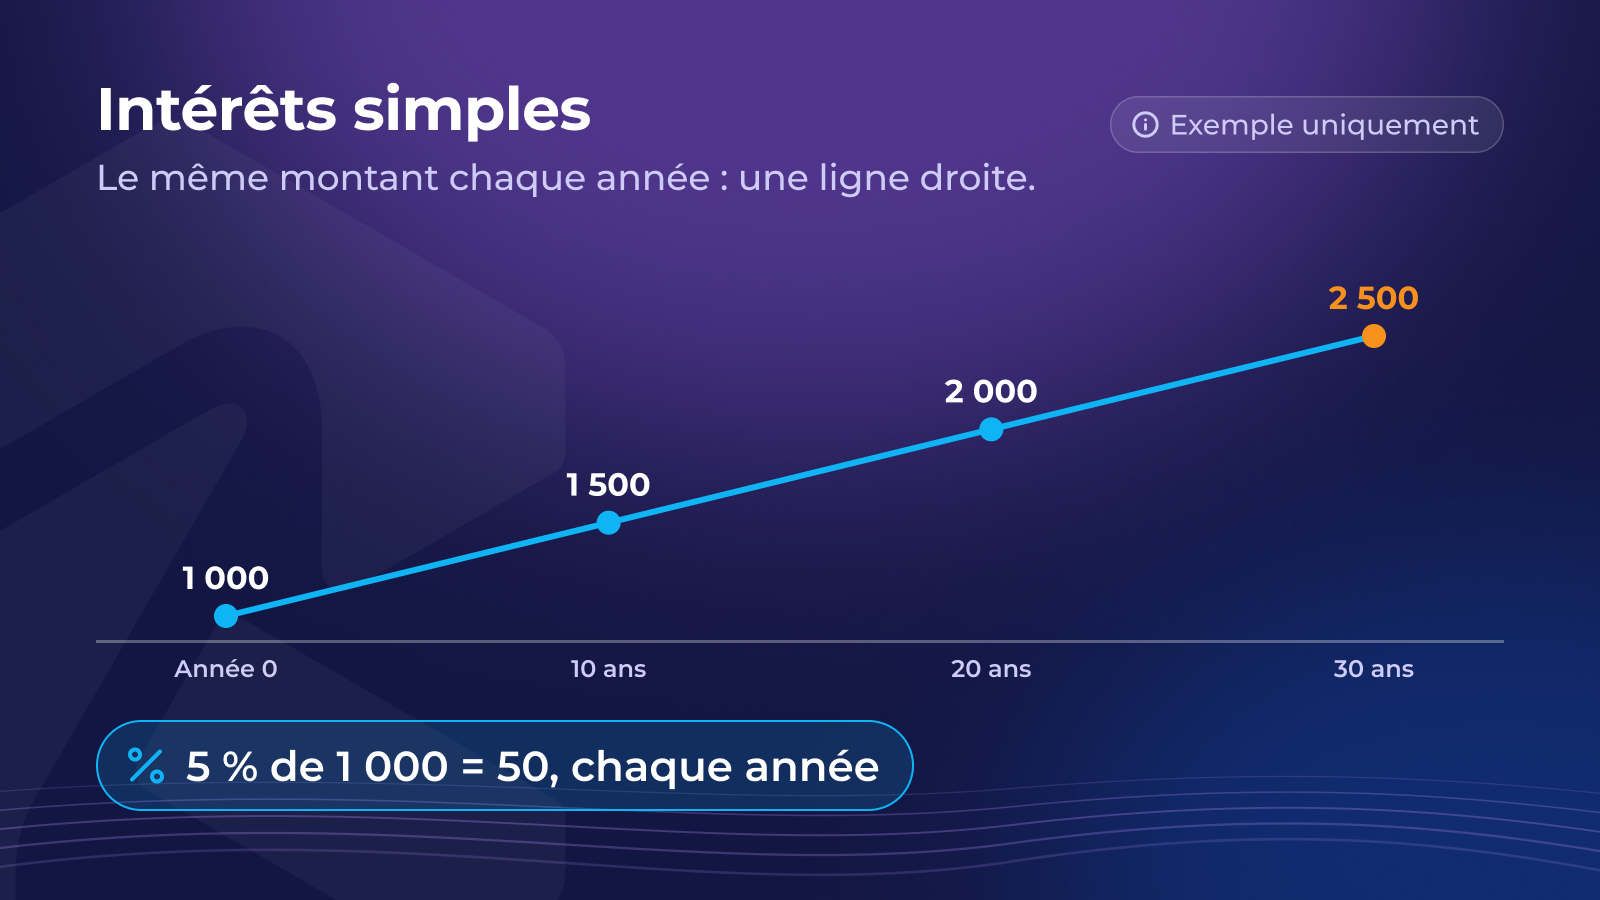
Avec des intérêts simples, vous touchez le même montant chaque année, toujours calculé sur la somme de départ.
1 000 à 5 % rapportent 50 par an, chaque année :
- au bout d’1 an : 1 050
- au bout de 10 ans : 1 500
- au bout de 30 ans : 2 500
Sur un graphique, c’est une ligne droite : la croissance s’additionne à un rythme régulier. C’est ainsi que la plupart d’entre nous imaginent intuitivement la croissance. Gardez cette ligne en tête : l’étape suivante va la courber.
Intérêts composés
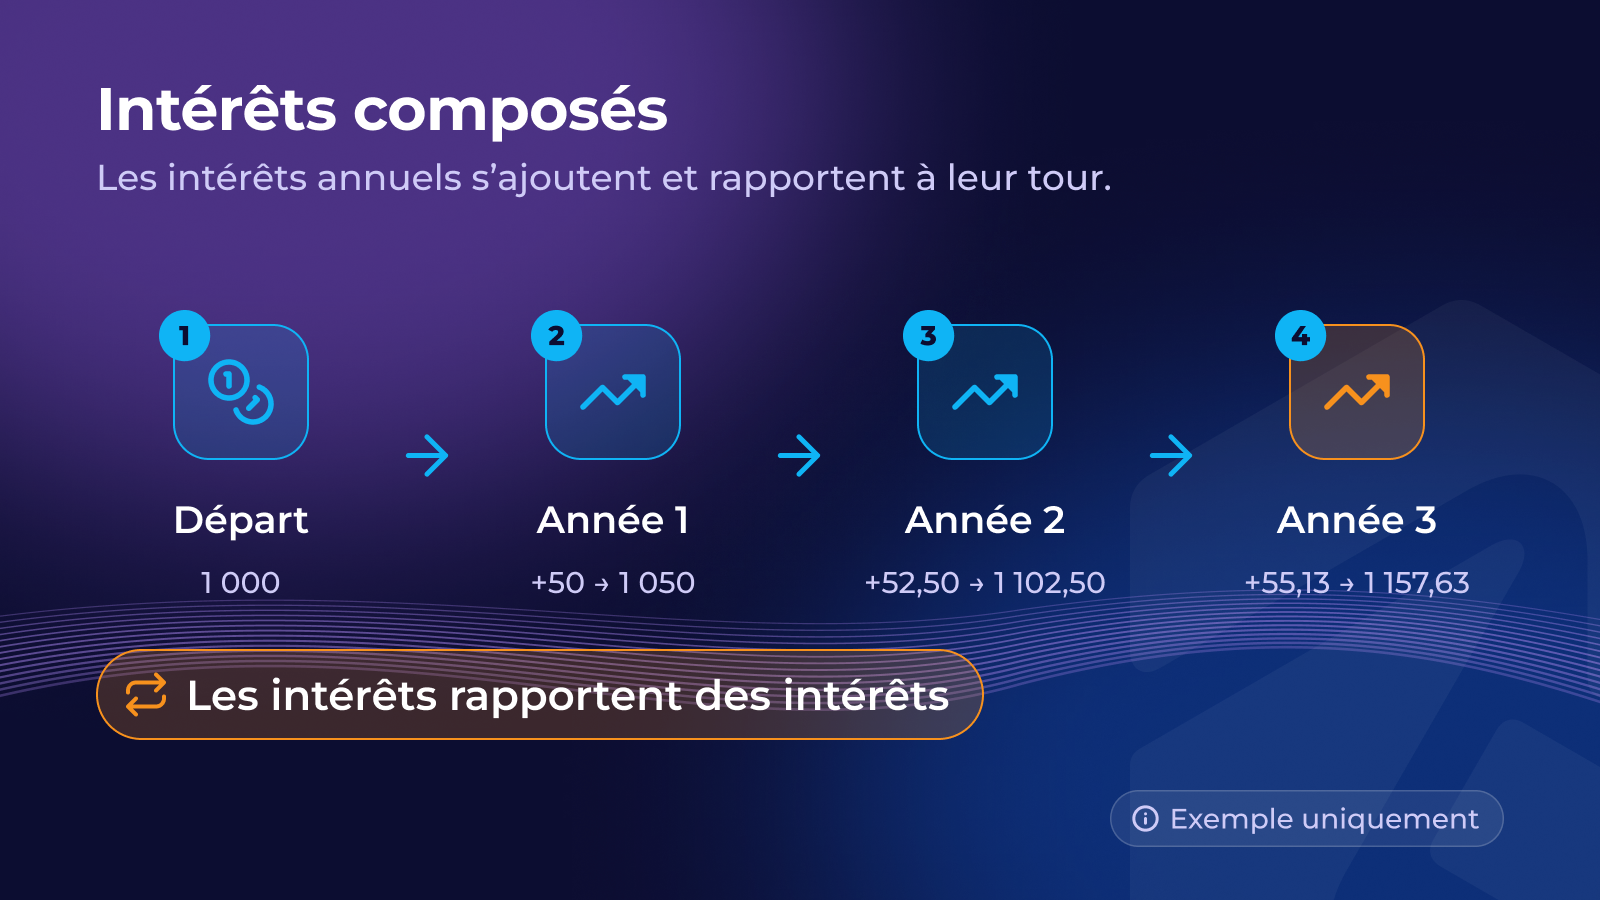
Avec des intérêts composés, les intérêts de chaque année s’ajoutent au solde, et ceux de l’année suivante sont calculés sur ce nouveau solde, plus élevé.
- Année 1 : 1 000 × 5 % = 50 → 1 050
- Année 2 : 1 050 × 5 % = 52,50 → 1 102,50
- Année 3 : 1 102,50 × 5 % = 55,13 → 1 157,63
Le supplément de chaque année est faible au début : 2,50, puis 5,13. Mais il ne cesse de grandir, car les intérêts rapportent des intérêts. La formule courte est :
somme × (1 + taux) puissance le nombre d’années, donc 1 000 × 1,05 puissance 30 ≈ 4 322.
Vérification rapide
Intérêts composés : 1 000 rapportent 10 % par an, avec une capitalisation par an. Combien y a-t-il au bout de deux ans ?
Pourquoi on la sous-estime
Notre cerveau pense en lignes droites. Les chercheurs appellent biais de croissance exponentielle cette habitude de sous-estimer la capitalisation.
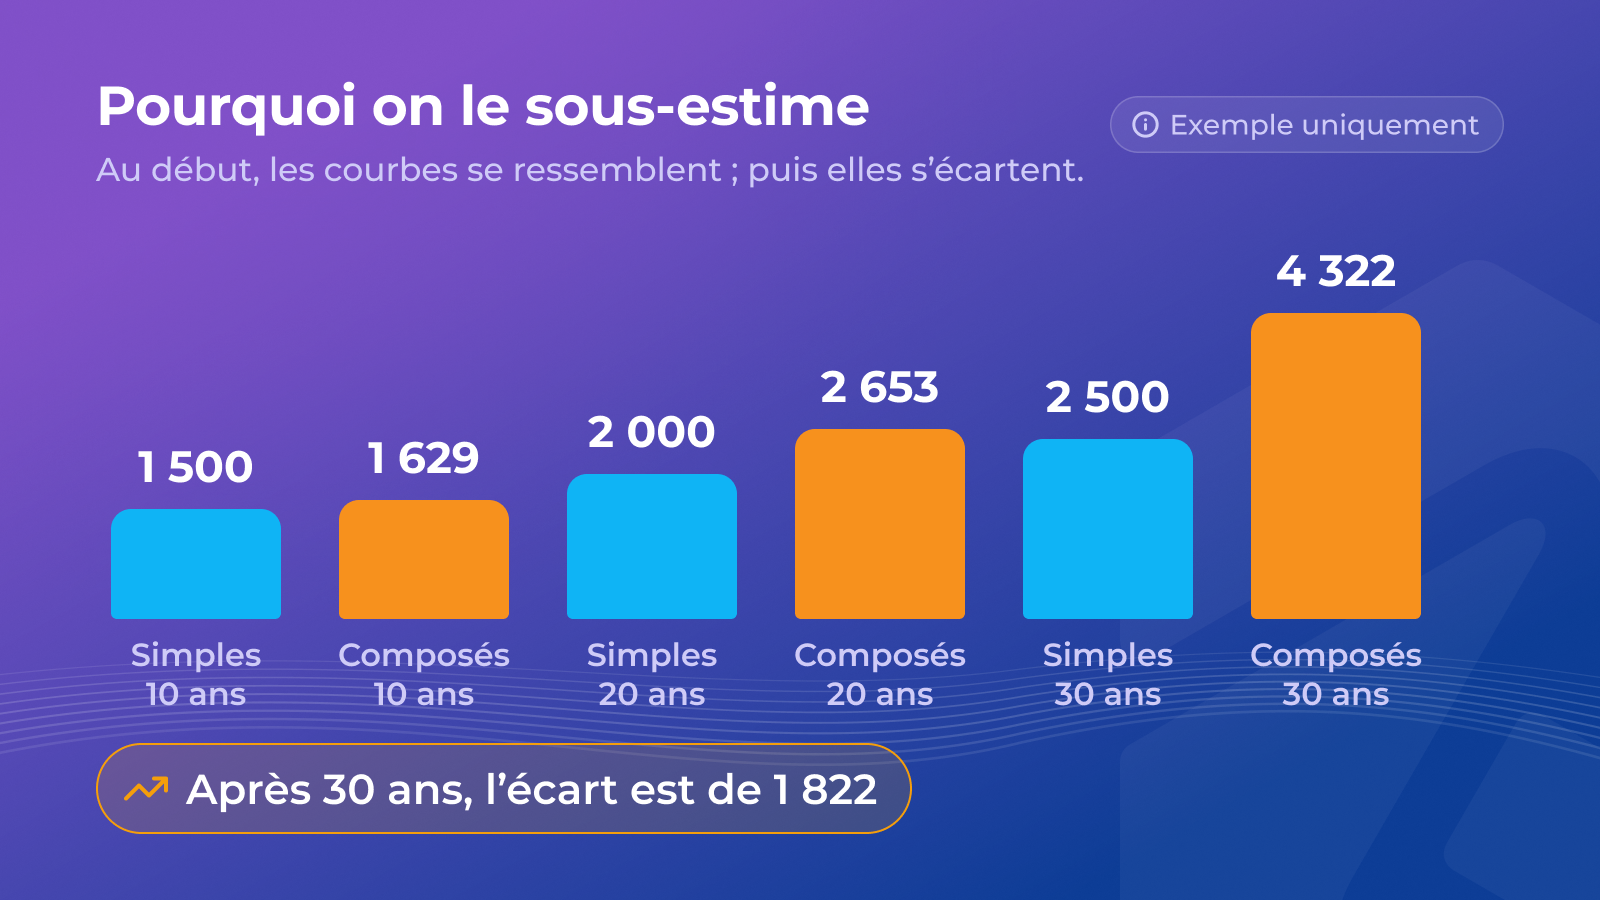
Regardez l’écart entre intérêts simples et intérêts composés à 5 % (Exemple uniquement) :
- au bout de 10 ans : 1 500 contre 1 629 (un écart de 129)
- au bout de 20 ans : 2 000 contre 2 653 (un écart de 653)
- au bout de 30 ans : 2 500 contre 4 322 (un écart de 1 822)
Pendant les premières années, les deux lignes semblent presque identiques : c’est pourquoi la capitalisation impressionne peu au début. Puis la courbe s’envole. Le temps fait l’essentiel du travail, et c’est pourquoi les chapitres suivants y reviennent sans cesse.
Cela joue dans les deux sens
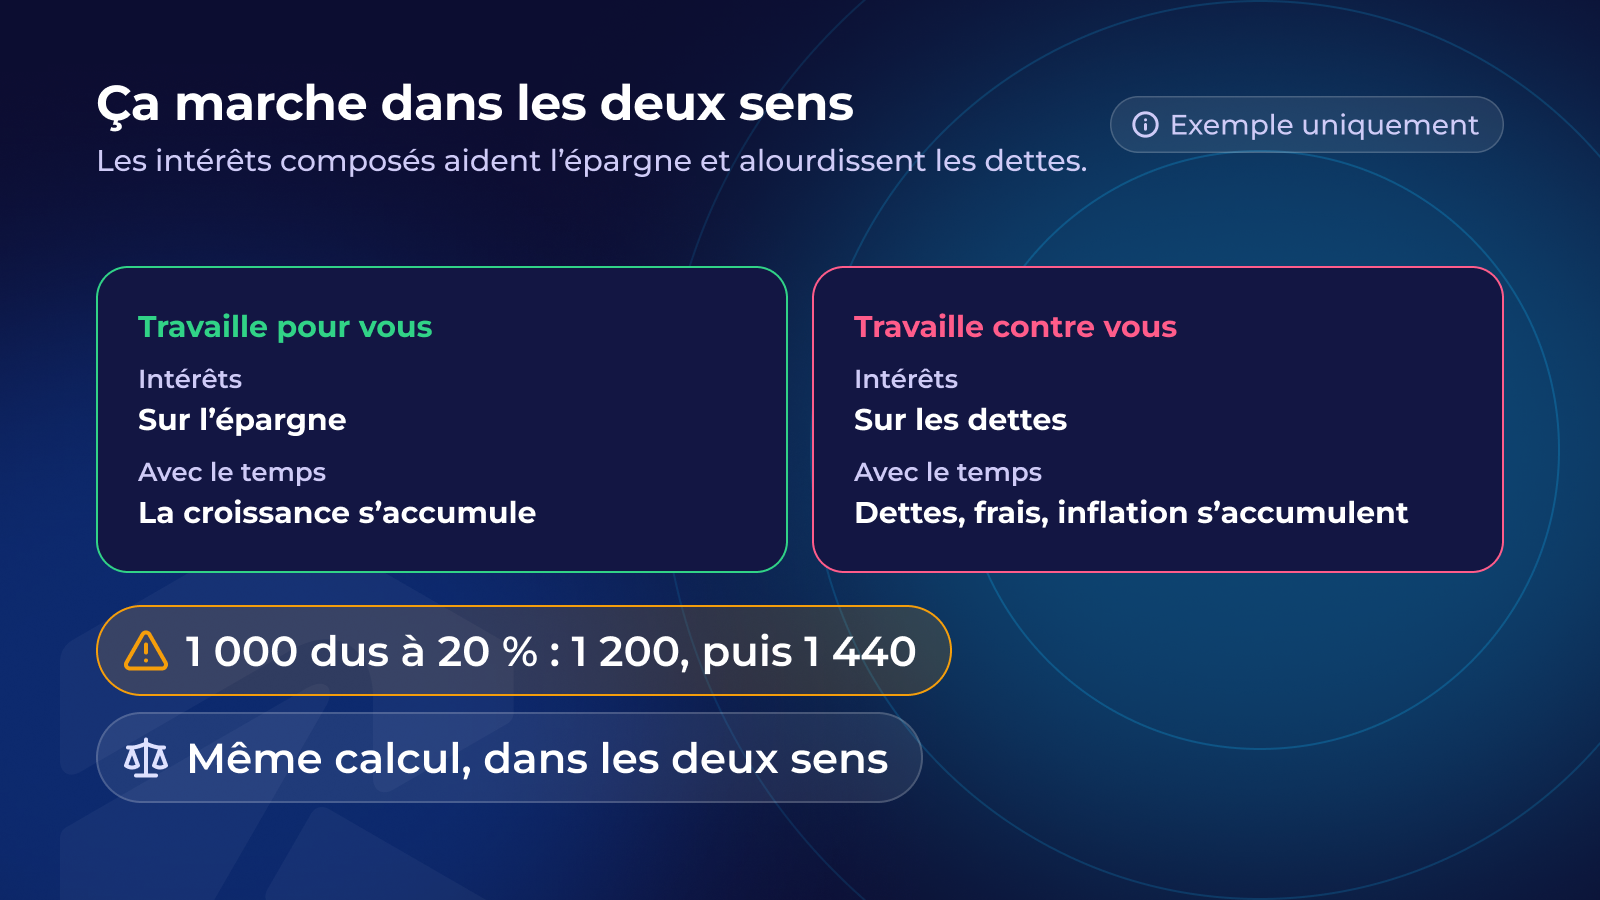
La capitalisation n’est pas qu’une bonne nouvelle. Les mêmes calculs jouent contre vous :
- Dettes : les intérêts impayés d’une carte ou d’un prêt s’ajoutent à ce que vous devez, puis produisent eux-mêmes des intérêts. Un solde de 1 000 à 20 % par an devient 1 200, puis 1 440 si rien n’est remboursé.
- Frais : des frais annuels prélevés sur un solde se cumulent aussi : ils retirent de l’argent qui aurait fructifié (Rendement réel : après inflation et frais).
- Inflation : la hausse des prix se cumule elle aussi et réduit, année après année, ce que l’argent permet d’acheter.
- Pertes : après une baisse de 50 %, un solde a besoin d’une hausse de 100 % rien que pour revenir à son niveau.
Et les taux de ces exemples sont inventés. Les vrais taux d’épargne évoluent, et rien ne garantit un taux pendant 30 ans.
Vérification rapide
Capitalisation et dettes : un solde de carte de crédit de 1 000 est soumis à un taux de 20 % par an et rien n’est remboursé. Combien doit-on environ au bout de deux ans, hors frais ?
Vérification rapide
Intérêts composés ou simples : deux comptes rapportent tous deux 4 % par an sur 1 000. L’un verse des intérêts simples, l’autre capitalise chaque année. Quelle affirmation est vraie ?
Récapitulatif : simples ou composés
- Les intérêts simples augmentent en ligne droite ; les intérêts composés rapportent des intérêts sur les intérêts.
- L’écart est faible au début et important ensuite : c’est le temps qui fait le travail.
- La capitalisation joue aussi contre vous : dettes, frais, inflation et pertes.
À suivre : comment estimer la capitalisation de tête ? La règle de 72
Leçon terminée !
0 / 4
C'est le premier chapitre. Continuez ce cours — et débloquez la suite — dans l'app Rumos.


