
Procent prosty a procent składany
Szybkie zgadywanie
Pod koniec będziesz umieć odróżnić procent prosty od składanego i obliczyć saldo przy procencie składanym.
Dwie osoby odkładają po 1 000 € (lub 1 000 $) przy 5 % rocznie i zostawiają pieniądze na 30 lat. Tylko przykład.
- Oszczędzający A dostaje odsetki tylko od początkowych 1 000, więc po 30 latach ma 2 500.
- Oszczędzający B dostaje odsetki od 1 000 i od już dopisanych odsetek.
Ta sama stopa, ten sam start, ten sam czas. Jedyna różnica polega na tym, czy odsetki zarabiają kolejne odsetki. Ta różnica ma swoją nazwę: procent składany.
Zanim przeczytasz dalej, wybierz swoją odpowiedź w następnym pytaniu: ile ma oszczędzający B po 30 latach?
Szybkie sprawdzenie
Procent składany, pierwszy strzał: oszczędzający A wpłaca 1 000 przy 5 % rocznie, dostaje odsetki tylko od początkowej kwoty i po 30 latach ma 2 500. Oszczędzający B dostaje te same 5 %, ale też odsetki od już dopisanych odsetek. Mniej więcej ile ma B po 30 latach?
Procent prosty
Odpowiedź: oszczędzający B ma około 4 322, a A 2 500. Większość osób zgaduje dużo mniej. Żeby zobaczyć dlaczego, zacznij od prostej linii.
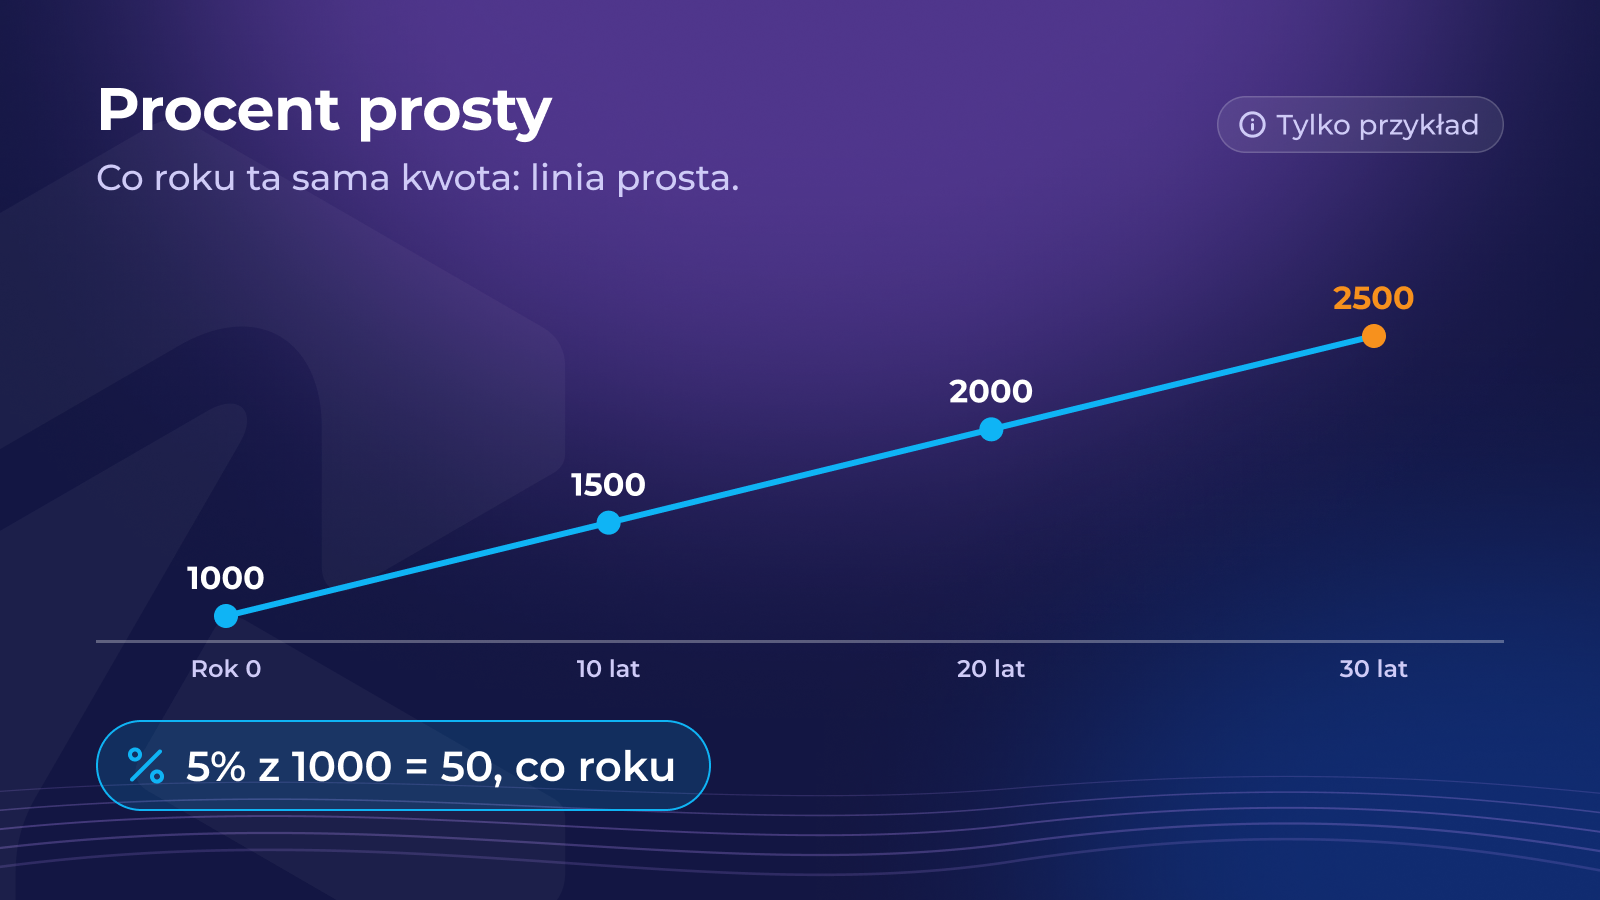
Przy procencie prostym co roku dostajesz tę samą kwotę, zawsze liczoną od początkowej sumy.
1 000 przy 5 % daje 50 rocznie, każdego roku:
- po 1 roku: 1 050
- po 10 latach: 1 500
- po 30 latach: 2 500
Na wykresie to prosta linia: wzrost przybywa w równym tempie. Tak większość z nas intuicyjnie wyobraża sobie wzrost. Zapamiętaj tę linię: następny krok ją wygnie.
Procent składany
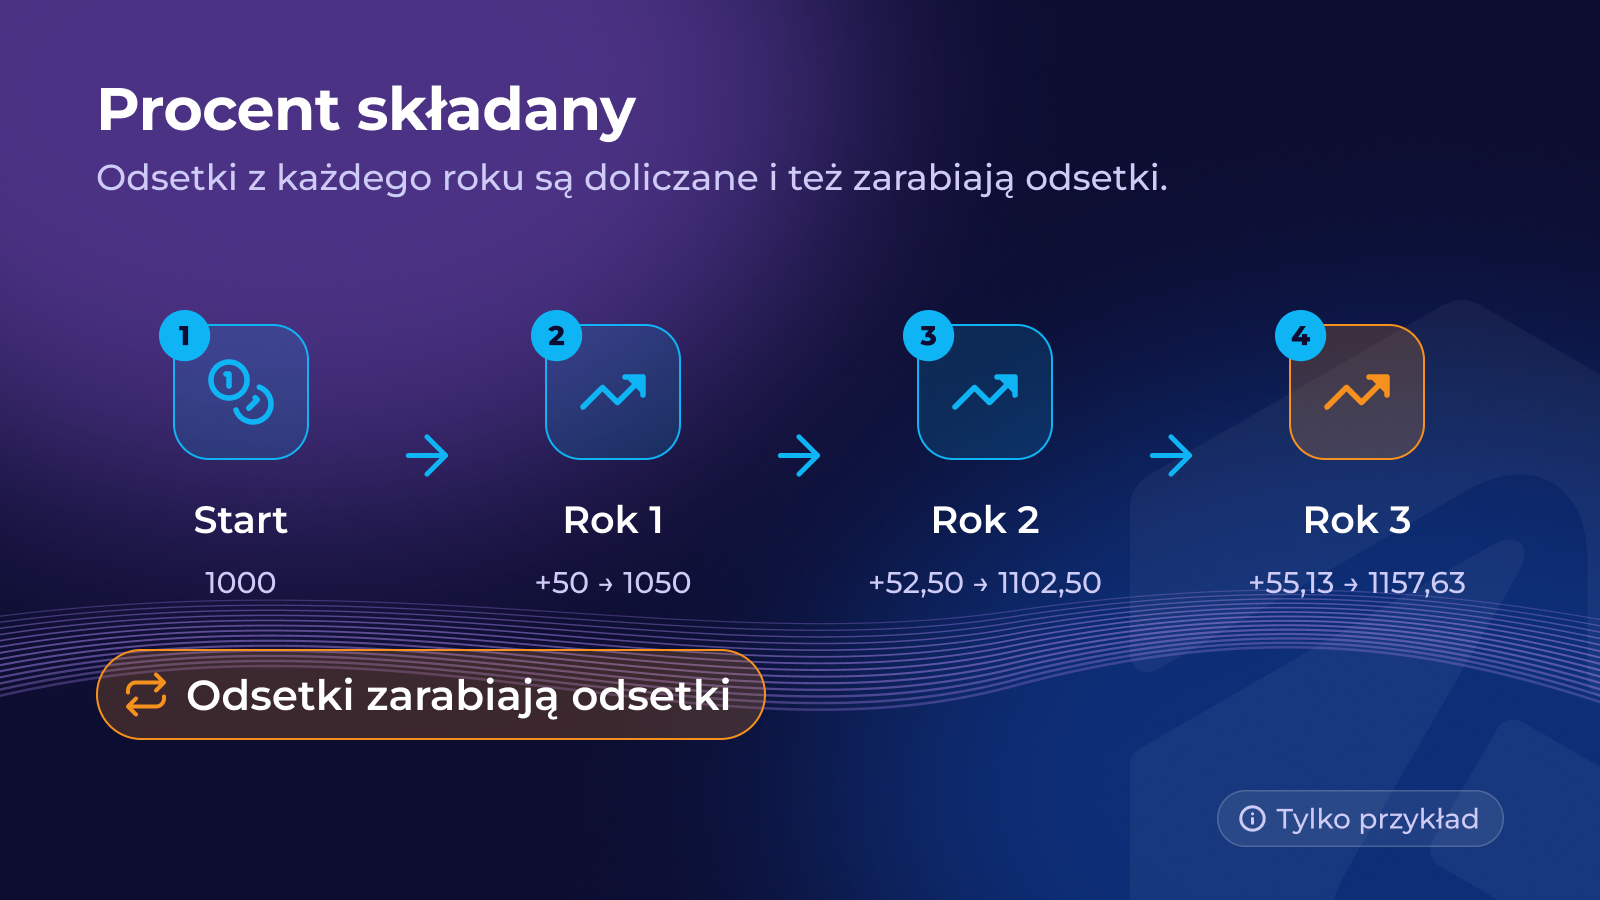
Przy procencie składanym odsetki za każdy rok są dopisywane do salda, a odsetki za kolejny rok liczy się od nowego, większego salda.
- Rok 1: 1 000 × 5 % = 50 → 1 050
- Rok 2: 1 050 × 5 % = 52,50 → 1 102,50
- Rok 3: 1 102,50 × 5 % = 55,13 → 1 157,63
Dodatek co roku jest na początku mały: 2,50, potem 5,13. Ale wciąż rośnie, bo odsetki zarabiają odsetki. Krótki wzór to:
kwota × (1 + stopa) do potęgi liczby lat, czyli 1 000 × 1,05 do potęgi 30 ≈ 4 322.
Szybkie sprawdzenie
Procent składany: 1 000 zarabia 10 % rocznie przy kapitalizacji raz w roku. Ile jest po dwóch latach?
Dlaczego go nie doceniamy
Nasz mózg myśli prostymi liniami. Badacze nazywają skłonność do niedoceniania procentu składanego błędem wzrostu wykładniczego.
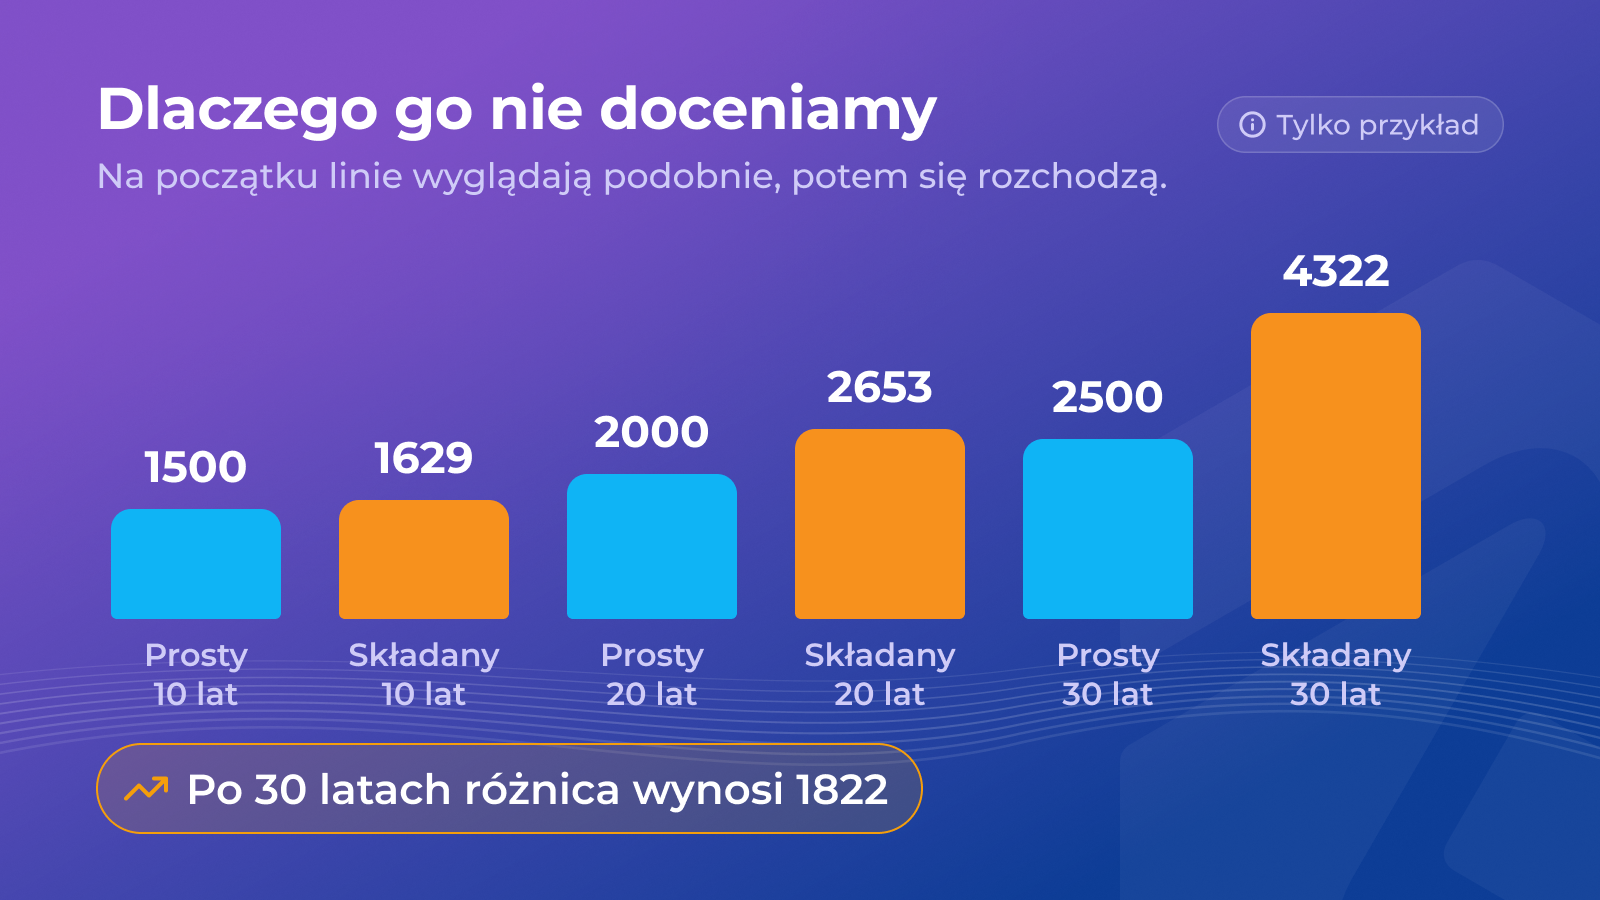
Spójrz na różnicę między procentem prostym a składanym przy 5 % (tylko przykład):
- po 10 latach: 1 500 wobec 1 629 (różnica 129)
- po 20 latach: 2 000 wobec 2 653 (różnica 653)
- po 30 latach: 2 500 wobec 4 322 (różnica 1 822)
Przez pierwsze lata obie linie wyglądają prawie tak samo, dlatego procent składany na początku nie robi wrażenia. Potem krzywa odskakuje. Większość pracy wykonuje czas i dlatego kolejne rozdziały ciągle do niego wracają.
To działa w obie strony
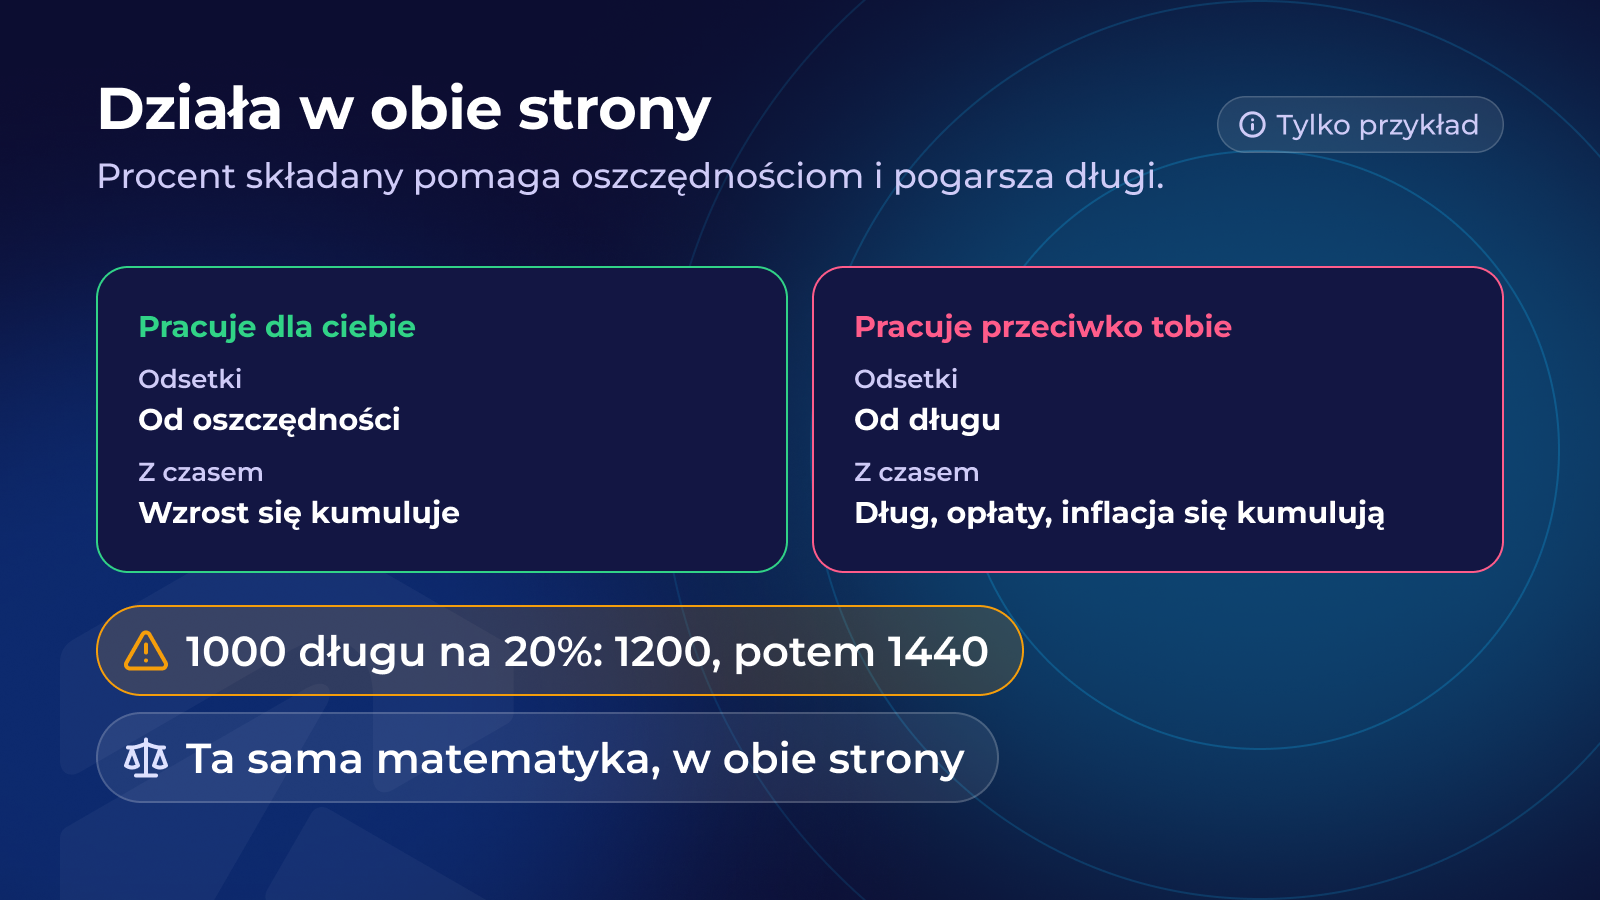
Procent składany to nie tylko dobra wiadomość. Ta sama matematyka działa przeciwko tobie:
- Dług: niespłacone odsetki na karcie lub kredycie są doliczane do tego, co jesteś winien, a potem same są oprocentowane. Saldo 1 000 przy 20 % rocznie zamienia się w 1 200, a potem w 1 440, jeśli nic nie spłacasz.
- Opłaty: roczna opłata pobierana z salda też się kumuluje: zabiera pieniądze, które by rosły (Realna stopa zwrotu: po inflacji i opłatach).
- Inflacja: rosnące ceny też się kumulują i rok po roku zmniejszają to, co można kupić za pieniądze.
- Straty: po spadku o 50 % saldo potrzebuje wzrostu o 100 %, żeby tylko wrócić do punktu wyjścia.
A stopy w tych przykładach są zmyślone. Prawdziwe oprocentowanie oszczędności się zmienia i nic nie gwarantuje jednej stopy przez 30 lat.
Szybkie sprawdzenie
Procent składany i dług: od salda 1 000 na karcie kredytowej nalicza się 20 % rocznie i nic nie jest spłacane. Mniej więcej ile trzeba oddać po dwóch latach, przed jakimikolwiek opłatami?
Szybkie sprawdzenie
Procent składany a prosty: dwa konta płacą po 4 % rocznie od 1 000. Jedno nalicza procent prosty, drugie kapitalizuje odsetki co roku. Które stwierdzenie jest prawdziwe?
Podsumowanie: procent prosty a składany
- Procent prosty rośnie po prostej linii; procent składany daje odsetki od odsetek.
- Różnica jest na początku mała, a później duża: pracę wykonuje czas.
- Procent składany działa też przeciwko tobie: długi, opłaty, inflacja i straty.
Dalej: jak oszacować procent składany w pamięci? Reguła 72
Lekcja ukończona!
0 / 4
To był pierwszy rozdział. Kontynuuj ten kurs — i odblokuj resztę — w aplikacji Rumos.


