
Jednoduché a složené úročení
Rychlý odhad
Na konci budete umět rozlišit jednoduché a složené úročení a spočítat zůstatek při složeném úročení.
Dva střadatelé si každý odloží 1 000 € (nebo 1 000 $) při 5 % ročně a nechají je ležet 30 let. Pouze příklad.
- Střadatel A dostává úroky jen z původních 1 000, takže po 30 letech má 2 500.
- Střadatel B dostává úroky z 1 000 i z už připsaných úroků.
Stejná sazba, stejný začátek, stejná doba. Jediný rozdíl je v tom, zda úroky vydělávají další úroky. Ten rozdíl má své jméno: složené úročení.
Než budete číst dál, zvolte si v další otázce svůj odhad: kolik má střadatel B po 30 letech?
Rychlé ověření
Složené úročení, první odhad: střadatel A uloží 1 000 při 5 % ročně, dostává úroky jen z původní částky a po 30 letech má 2 500. Střadatel B dostává stejných 5 %, ale navíc i úroky z už připsaných úroků. Zhruba kolik má B po 30 letech?
Jednoduché úročení
Odpověď: střadatel B má asi 4 322, zatímco A 2 500. Většina lidí odhadne mnohem méně. Abyste viděli proč, začněte přímkou.
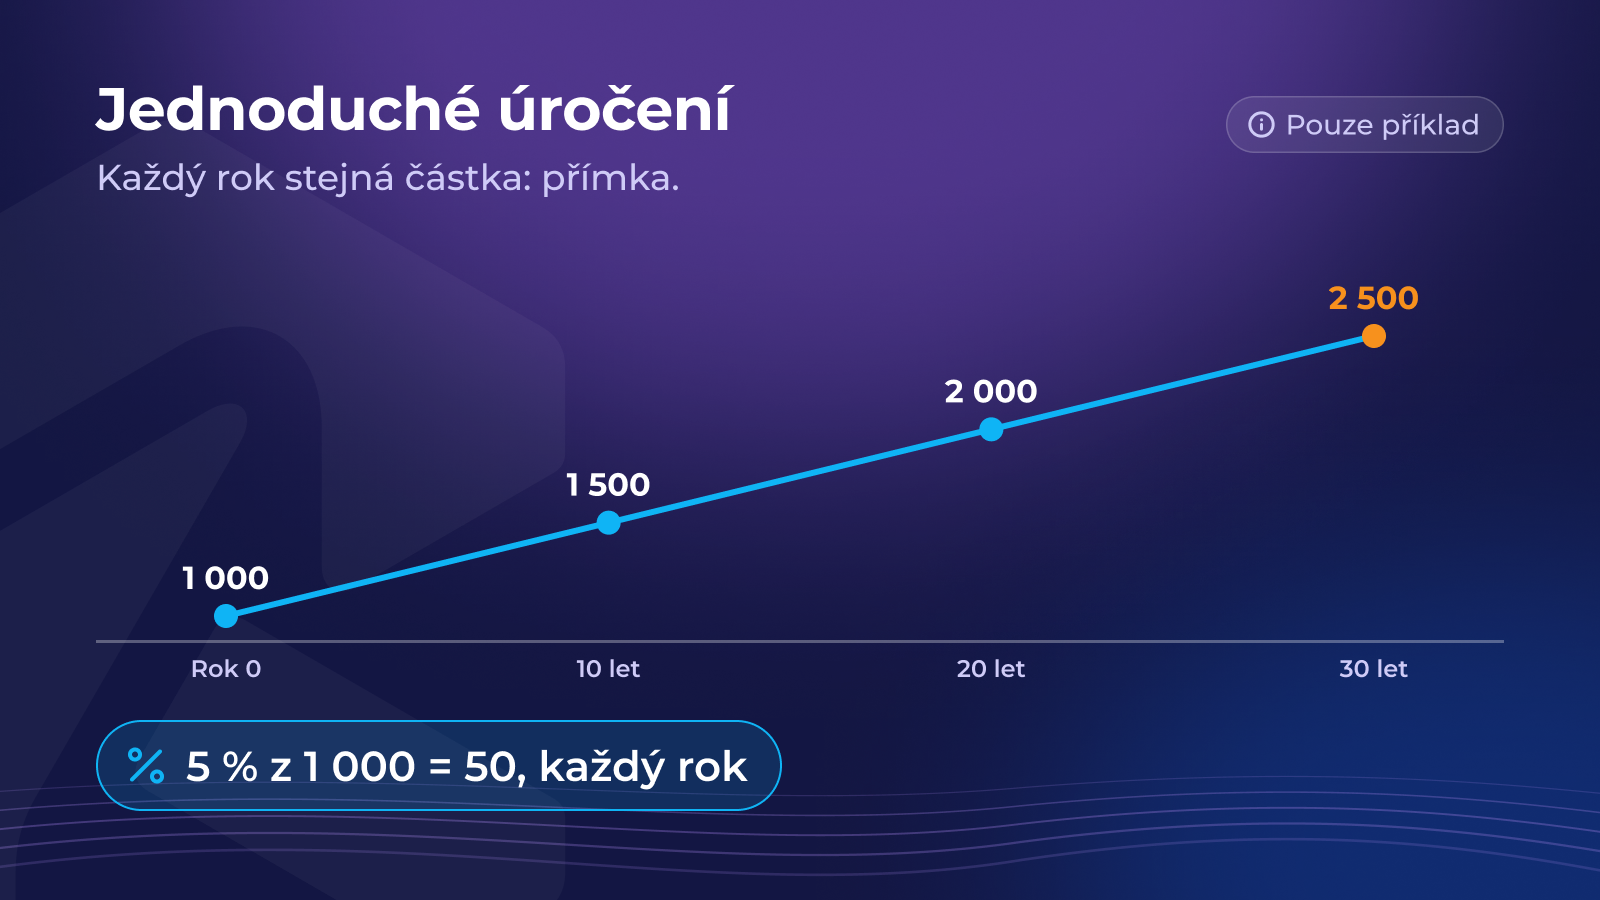
Při jednoduchém úročení dostáváte každý rok stejnou částku, vždy počítanou z původní sumy.
1 000 při 5 % vynese 50 ročně, každý rok:
- po 1 roce: 1 050
- po 10 letech: 1 500
- po 30 letech: 2 500
V grafu je to přímka: růst přibývá stálým tempem. Tak si většina z nás růst intuitivně představuje. Zapamatujte si tu přímku: další krok ji ohne.
Složené úročení
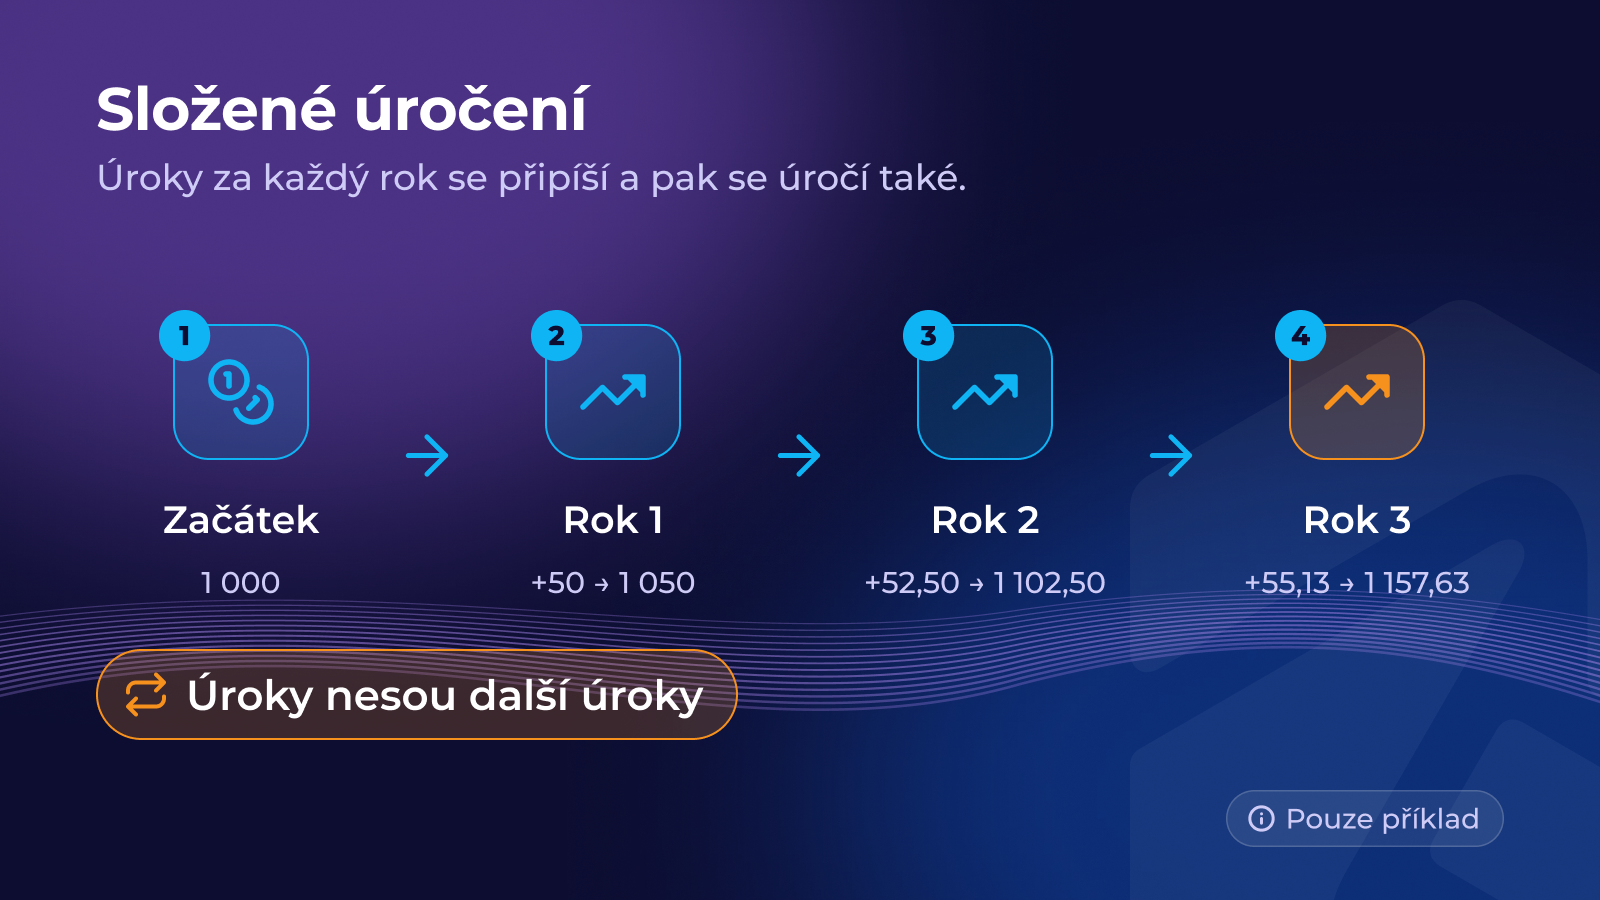
Při složeném úročení se úrok za každý rok připíše k zůstatku a úrok za další rok se počítá z nového, většího zůstatku.
- Rok 1: 1 000 × 5 % = 50 → 1 050
- Rok 2: 1 050 × 5 % = 52,50 → 1 102,50
- Rok 3: 1 102,50 × 5 % = 55,13 → 1 157,63
Přírůstek navíc je zpočátku malý: 2,50, pak 5,13. Stále ale roste, protože úroky vydělávají úroky. Krátký vzorec zní:
částka × (1 + sazba) na počet let, tedy 1 000 × 1,05 na 30 ≈ 4 322.
Rychlé ověření
Složené úročení: 1 000 vynáší 10 % ročně s připisováním úroků jednou ročně. Kolik bude na účtu po dvou letech?
Proč ho podceňujeme
Náš mozek uvažuje v přímkách. Výzkumníci sklonu podceňovat složené úročení říkají zkreslení exponenciálního růstu.
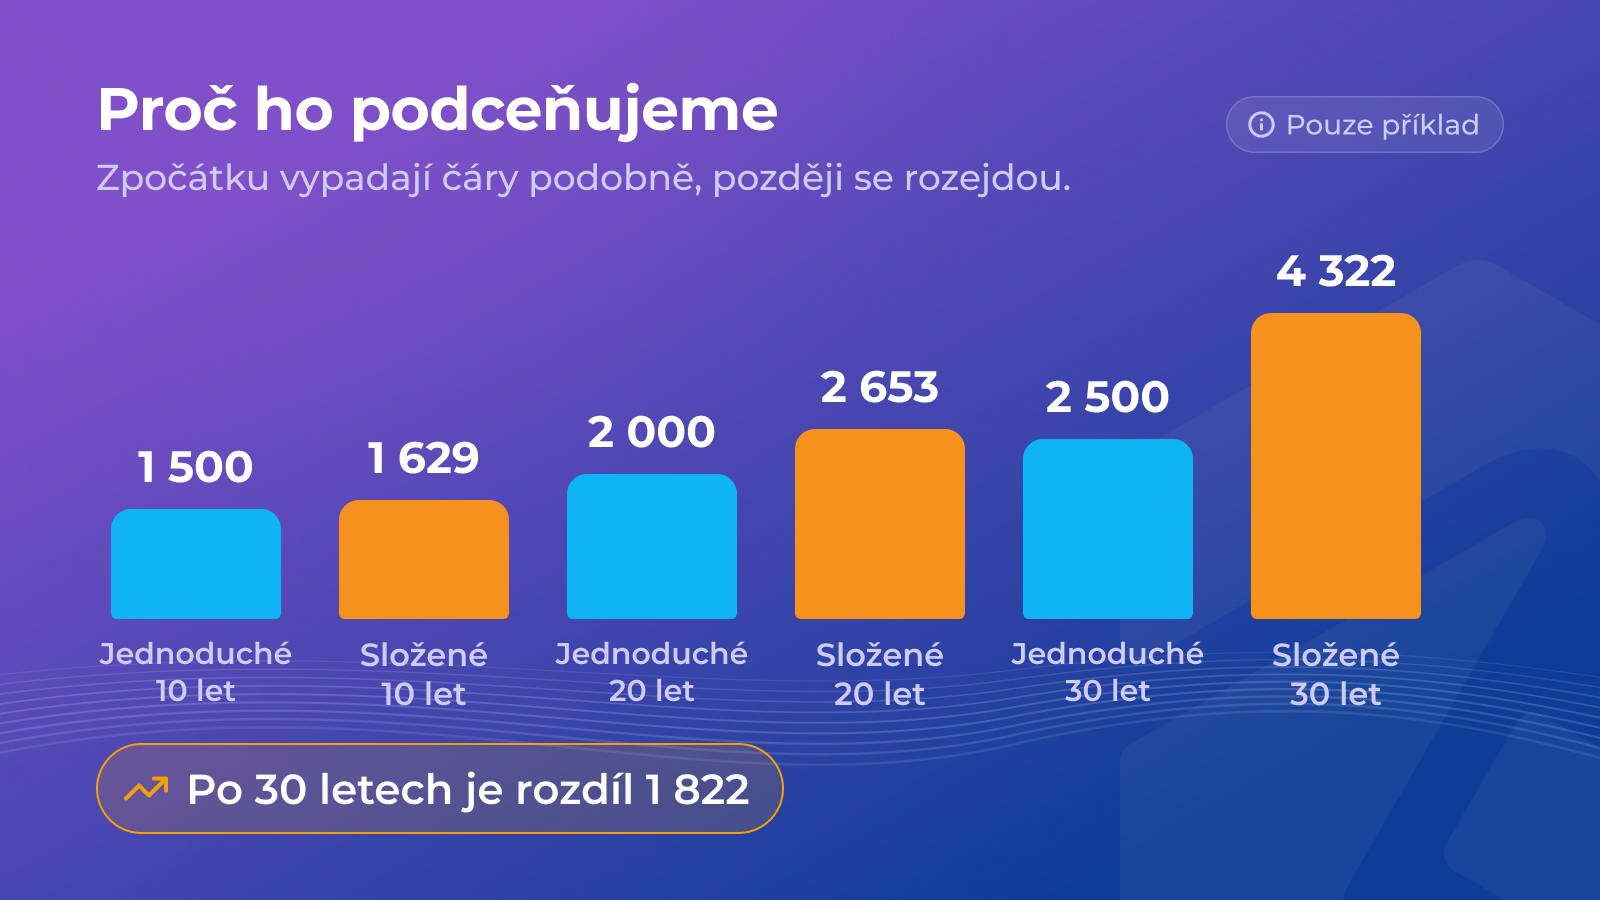
Podívejte se na rozdíl mezi jednoduchým a složeným úročením při 5 % (pouze příklad):
- po 10 letech: 1 500 proti 1 629 (rozdíl 129)
- po 20 letech: 2 000 proti 2 653 (rozdíl 653)
- po 30 letech: 2 500 proti 4 322 (rozdíl 1 822)
V prvních letech vypadají obě čáry skoro stejně, a proto složené úročení zpočátku nepůsobí nijak působivě. Pak se křivka odpoutá. Většinu práce udělá čas, a proto se k němu další kapitoly stále vracejí.
Funguje to oběma směry
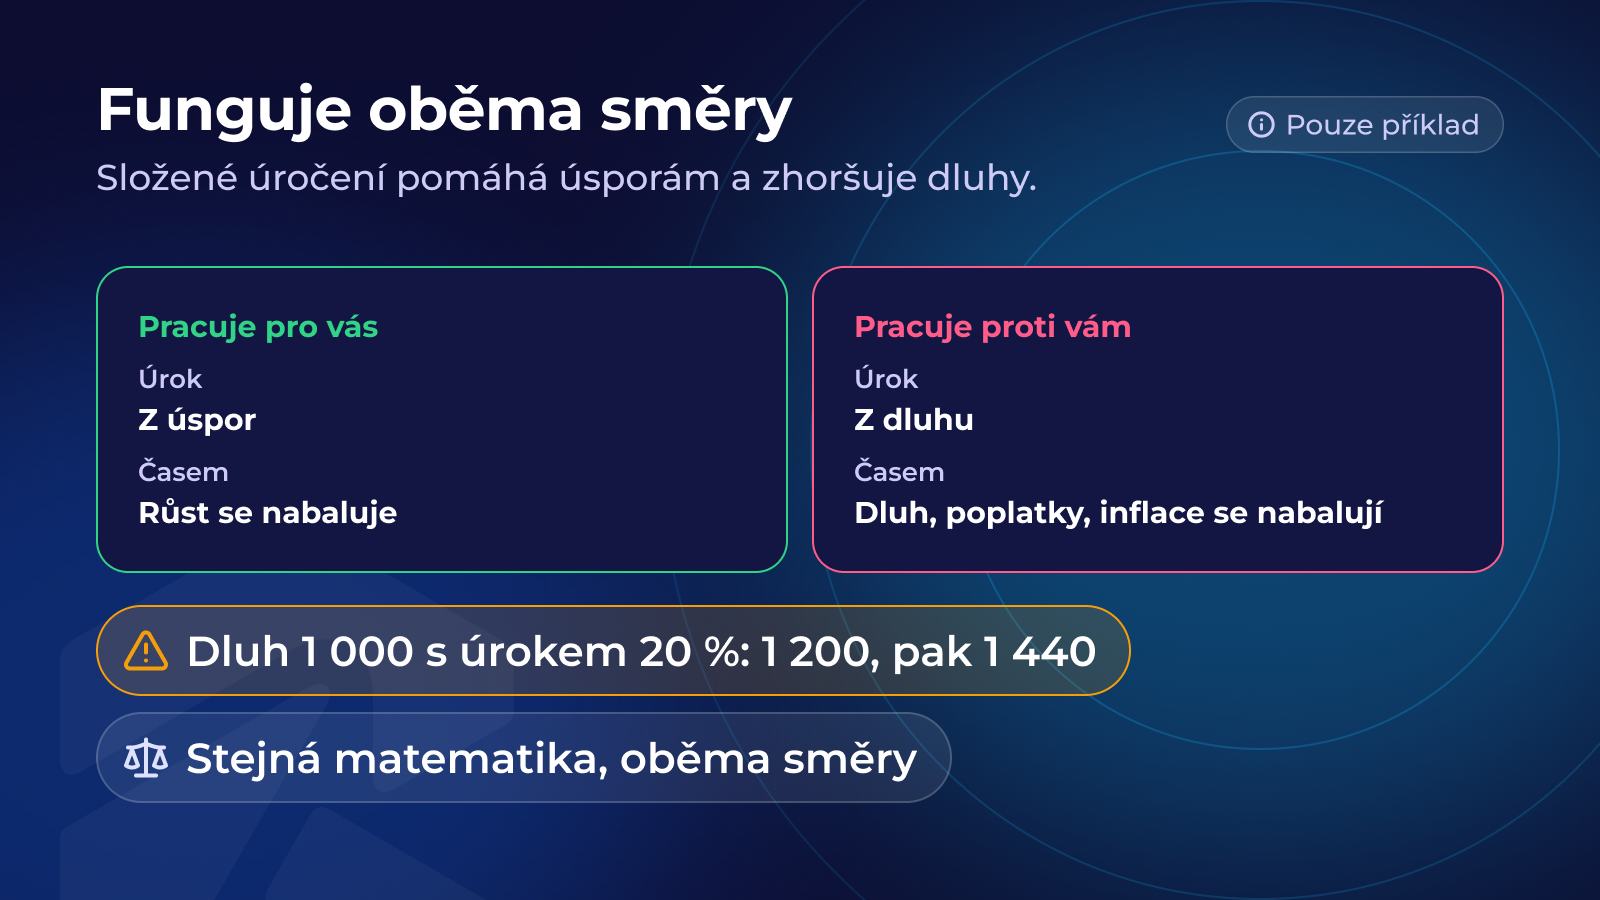
Složené úročení není jen dobrá zpráva. Stejná matematika funguje i proti vám:
- Dluh: nezaplacené úroky na kartě nebo úvěru se přičtou k tomu, co dlužíte, a pak se z nich počítají další úroky. Zůstatek 1 000 při 20 % ročně se změní na 1 200 a pak na 1 440, pokud se nic nesplácí.
- Poplatky: roční poplatek strhávaný ze zůstatku působí také složeně: odebírá peníze, které by rostly (Reálný výnos: po započtení inflace a poplatků).
- Inflace: rostoucí ceny se také skládají a rok co rok zmenšují, co se za peníze dá koupit.
- Ztráty: po poklesu o 50 % potřebuje zůstatek růst o 100 %, jen aby se vrátil na původní úroveň.
A sazby v těchto příkladech jsou smyšlené. Skutečné úrokové sazby na spoření se mění a nic nezaručuje jednu sazbu na 30 let.
Rychlé ověření
Složené úročení a dluh: z dluhu 1 000 na kreditní kartě se účtuje 20 % ročně a nic se nesplácí. Zhruba kolik se dluží po dvou letech, ještě před jakýmikoli poplatky?
Rychlé ověření
Složené a jednoduché úročení: dva účty vyplácejí 4 % ročně z 1 000. Jeden úročí jednoduše, druhý připisuje úroky každý rok. Které tvrzení je pravdivé?
Shrnutí: jednoduché a složené úročení
- Jednoduché úročení roste po přímce; složené úročení přináší úroky z úroků.
- Rozdíl je zpočátku malý a později velký: práci odvádí čas.
- Složené úročení působí i proti vám: dluhy, poplatky, inflace a ztráty.
Příště: jak složené úročení odhadnout z hlavy? Pravidlo 72
Lekce dokončena!
0 / 4
To byla první kapitola. Pokračujte v tomto kurzu — a odemkněte zbytek — v aplikaci Rumos.


