
Interesse semplice e interesse composto
Una stima veloce
Alla fine saprai distinguere l’interesse semplice da quello composto e calcolare un saldo con capitalizzazione.
Due risparmiatori mettono da parte 1.000 € (o 1.000 $) ciascuno al 5 % l’anno e li lasciano lì per 30 anni. Solo un esempio.
- Il risparmiatore A riceve interessi solo sui 1.000 iniziali, quindi dopo 30 anni ha 2.500.
- Il risparmiatore B riceve interessi sui 1.000 e sugli interessi già aggiunti.
Stesso tasso, stessa partenza, stesso tempo. L’unica differenza è se gli interessi producono interessi. Questa differenza ha un nome: interesse composto.
Prima di continuare a leggere, fai la tua stima nella prossima domanda: quanto ha il risparmiatore B dopo 30 anni?
Verifica rapida
Interesse composto, una prima stima: il risparmiatore A mette 1.000 al 5 % l’anno, riceve interessi solo sulla somma iniziale e dopo 30 anni ha 2.500. Il risparmiatore B riceve lo stesso 5 %, ma anche interessi sugli interessi già aggiunti. Più o meno, quanto ha B dopo 30 anni?
Interesse semplice
La risposta: il risparmiatore B ha circa 4.322, contro i 2.500 di A. La maggior parte delle persone fa una stima molto più bassa. Per capire perché, parti dalla linea retta.
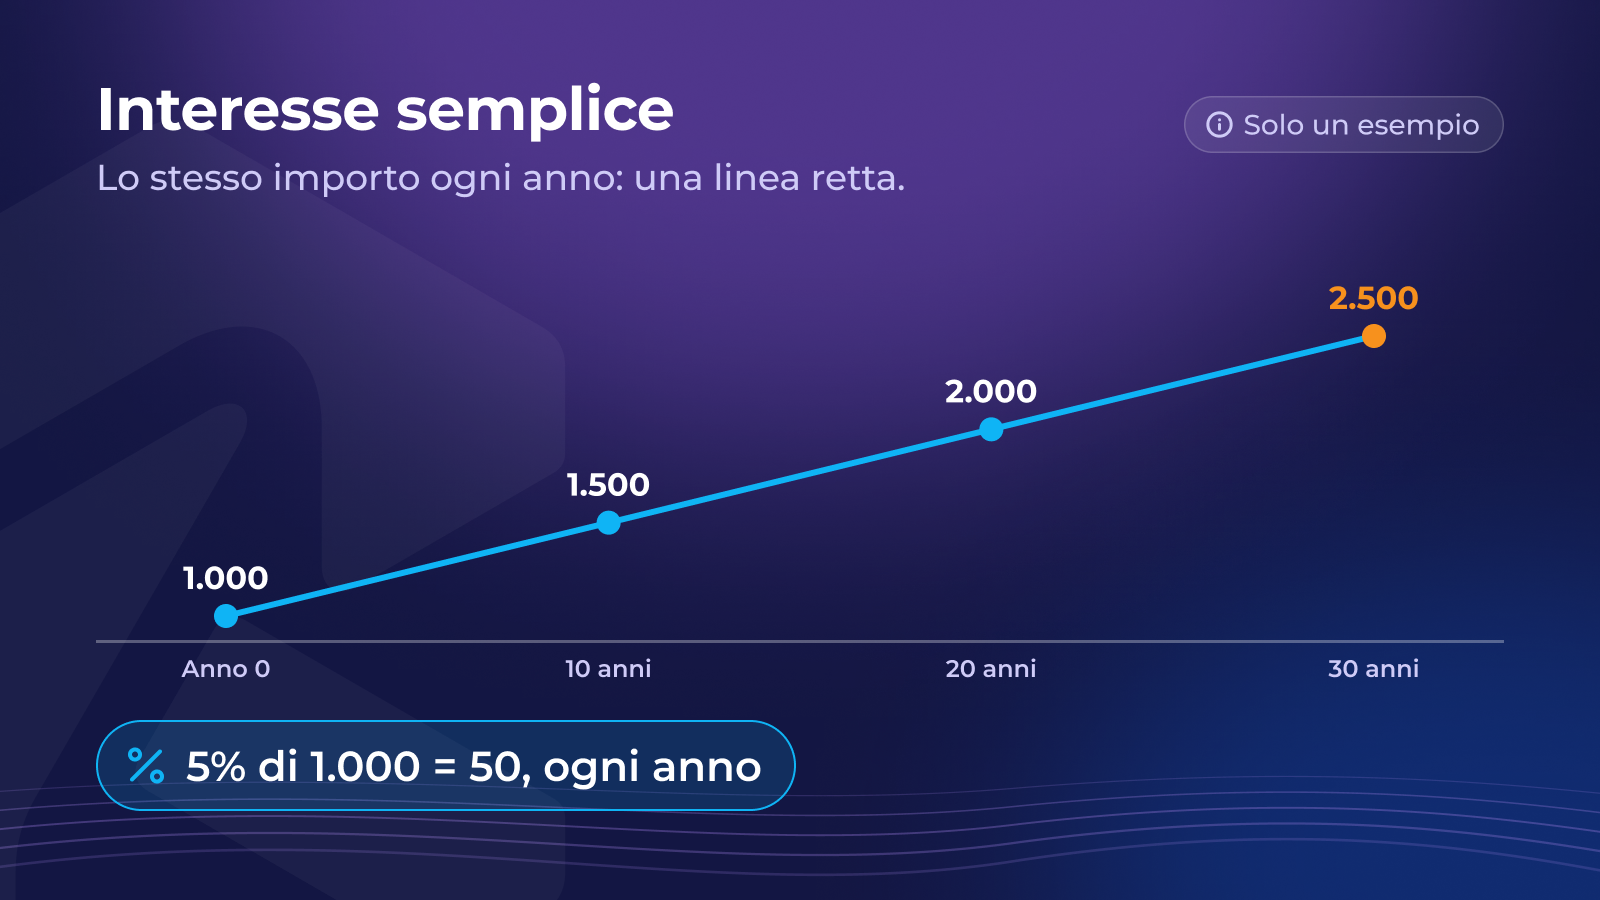
Con l’interesse semplice guadagni la stessa cifra ogni anno, calcolata sempre sulla somma iniziale.
1.000 al 5 % rendono 50 l’anno, tutti gli anni:
- dopo 1 anno: 1.050
- dopo 10 anni: 1.500
- dopo 30 anni: 2.500
Su un grafico è una linea retta: la crescita si somma a ritmo costante. È così che la maggior parte di noi immagina d’istinto la crescita. Tieni a mente quella linea: il prossimo passo la piega.
Interesse composto
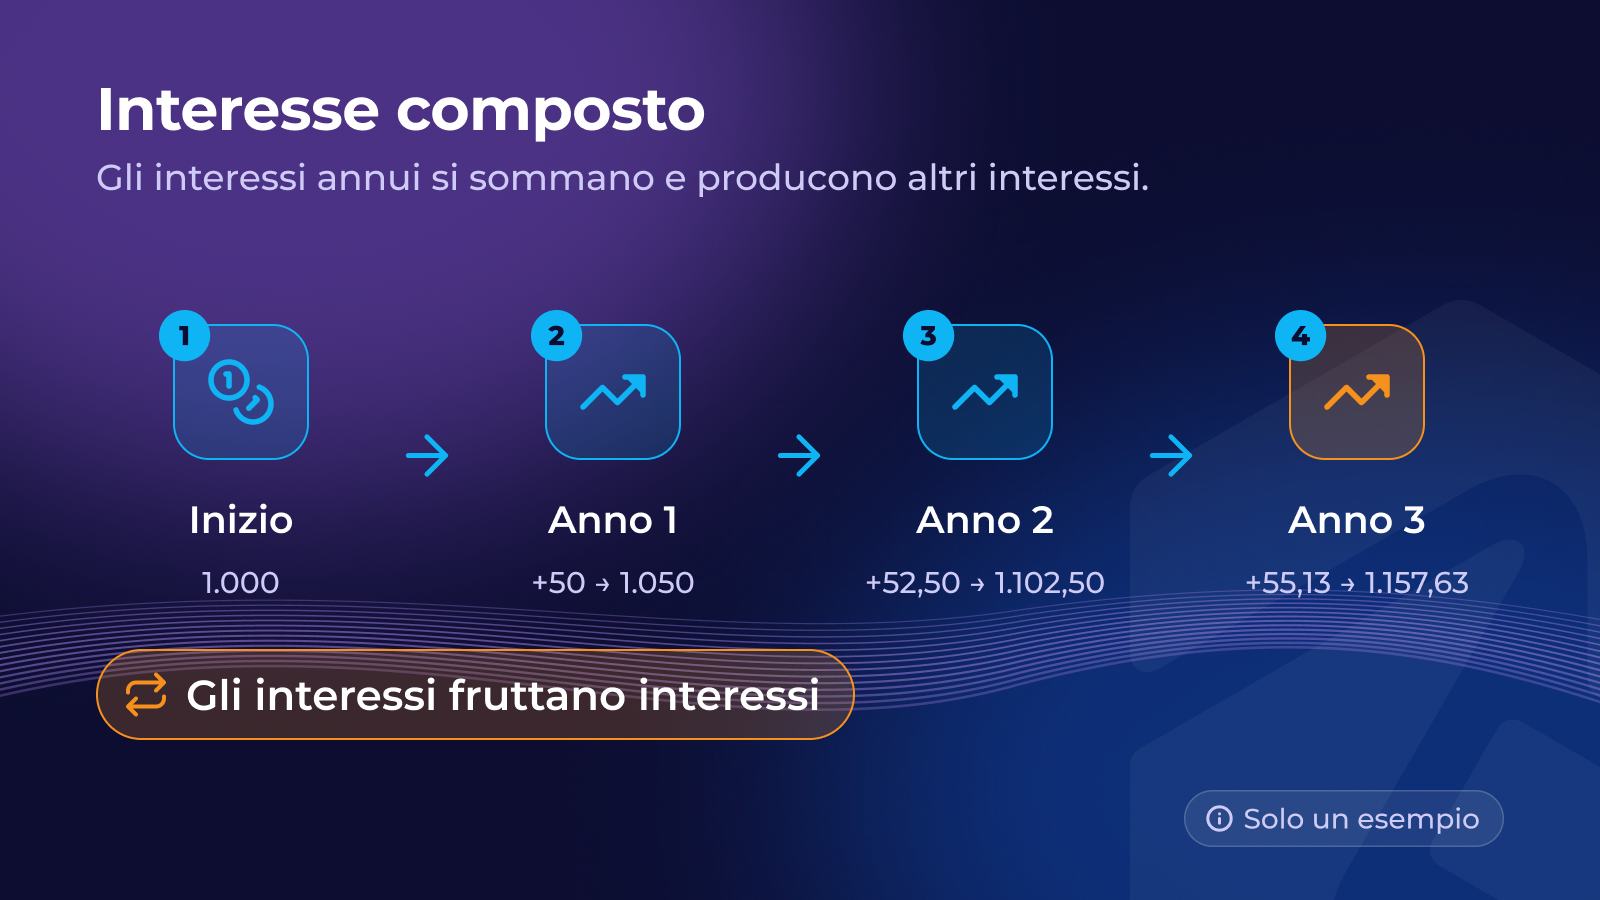
Con l’interesse composto, gli interessi di ogni anno si aggiungono al saldo, e quelli dell’anno successivo si calcolano sul nuovo saldo, più grande.
- Anno 1: 1.000 × 5 % = 50 → 1.050
- Anno 2: 1.050 × 5 % = 52,50 → 1.102,50
- Anno 3: 1.102,50 × 5 % = 55,13 → 1.157,63
All’inizio l’extra di ogni anno è piccolo: 2,50, poi 5,13. Ma continua a crescere, perché gli interessi producono interessi. La formula breve è:
somma × (1 + tasso) elevato al numero di anni, quindi 1.000 × 1,05 elevato alla 30 ≈ 4.322.
Verifica rapida
Interesse composto: 1.000 rendono il 10 % l’anno, con capitalizzazione una volta l’anno. Quanto c’è dopo due anni?
Perché lo sottovalutiamo
Il nostro cervello ragiona per linee rette. I ricercatori chiamano distorsione da crescita esponenziale l’abitudine di sottovalutare la capitalizzazione.
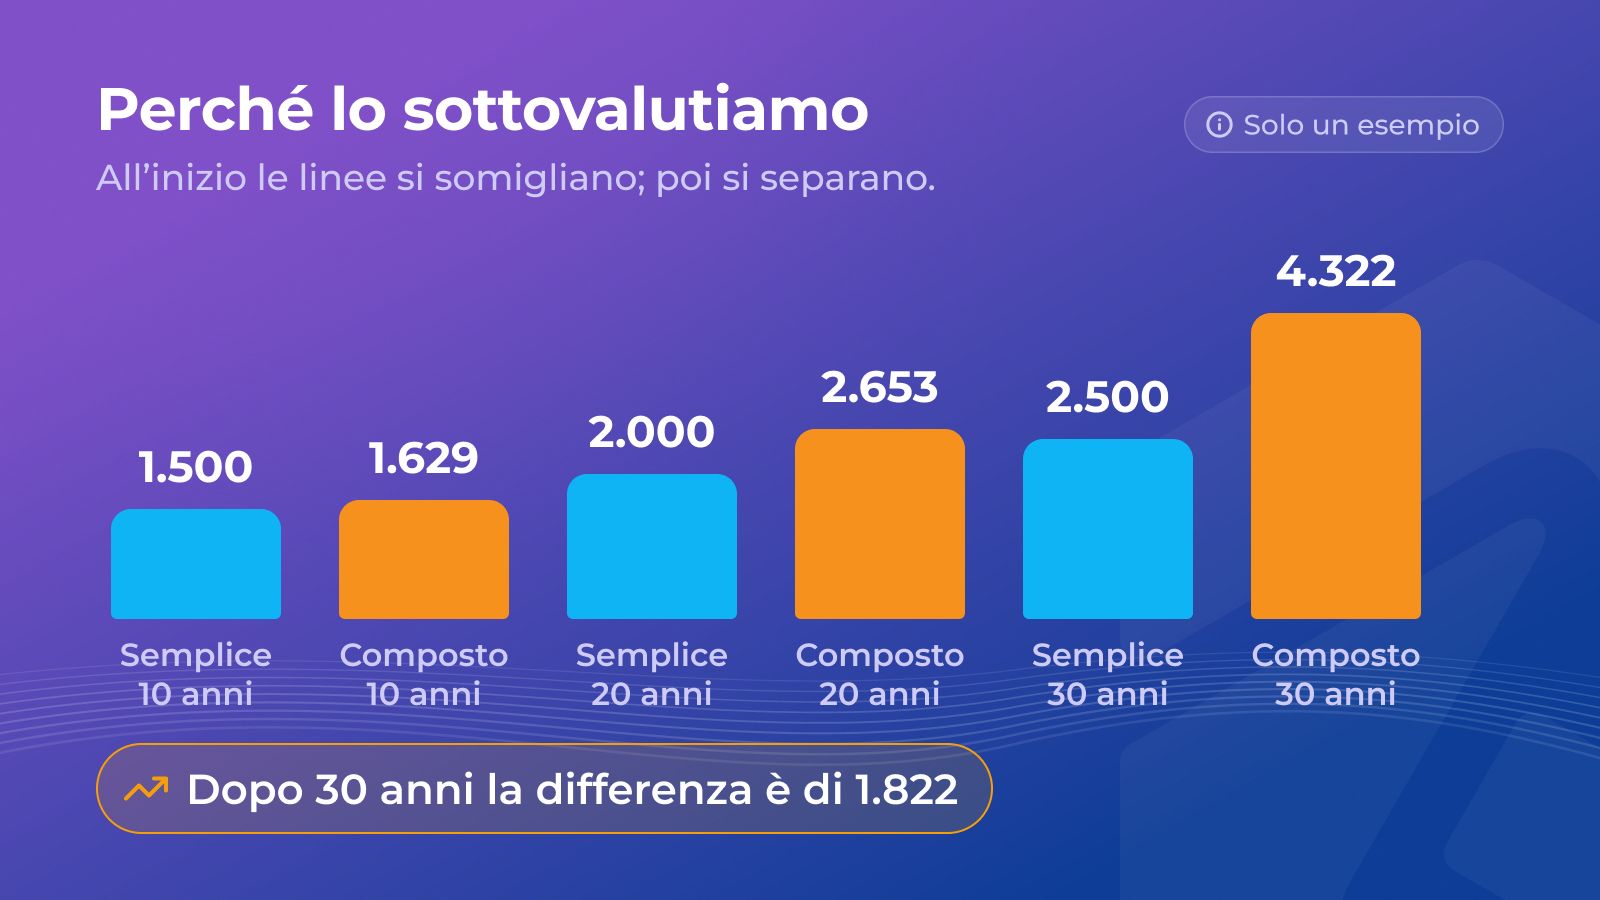
Guarda la differenza tra interesse semplice e composto al 5 % (Solo un esempio):
- dopo 10 anni: 1.500 contro 1.629 (una differenza di 129)
- dopo 20 anni: 2.000 contro 2.653 (una differenza di 653)
- dopo 30 anni: 2.500 contro 4.322 (una differenza di 1.822)
Nei primi anni le due linee sembrano quasi uguali, ed è per questo che all’inizio la capitalizzazione non impressiona. Poi la curva si stacca. Il tempo fa la maggior parte del lavoro, ed è per questo che i prossimi capitoli continuano a tornarci.
Funziona in entrambe le direzioni
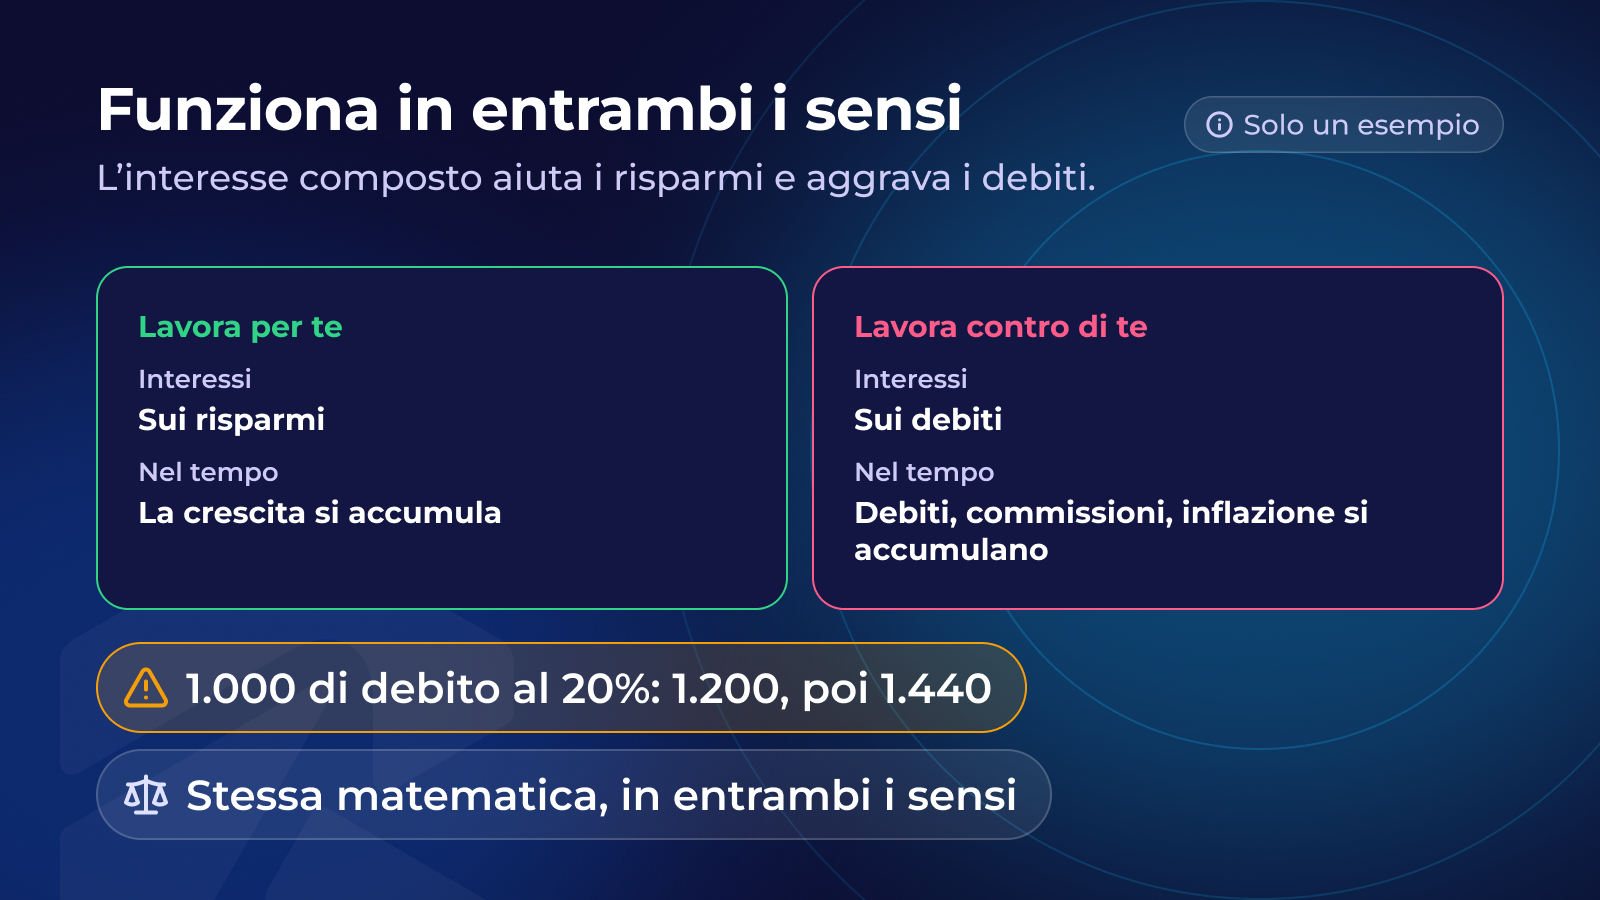
La capitalizzazione non porta solo buone notizie. La stessa matematica funziona contro di te:
- Debiti: gli interessi non pagati su una carta o un prestito si aggiungono a quanto devi e a loro volta producono interessi. Un saldo di 1.000 al 20 % l’anno diventa 1.200, poi 1.440 se non si paga nulla.
- Commissioni: anche una commissione annuale prelevata da un saldo si accumula: toglie denaro che sarebbe cresciuto (Rendimento reale: al netto di inflazione e commissioni).
- Inflazione: anche l’aumento dei prezzi si accumula e riduce anno dopo anno ciò che il denaro compra.
- Perdite: dopo un calo del 50 %, un saldo ha bisogno di un rialzo del 100 % solo per tornare al punto di partenza.
E i tassi di questi esempi sono inventati. I tassi di risparmio reali cambiano, e nulla garantisce un tasso per 30 anni.
Verifica rapida
Capitalizzazione e debiti: su un saldo di 1.000 della carta di credito si paga il 20 % l’anno e non si rimborsa nulla. Più o meno, quanto si deve dopo due anni, prima di eventuali commissioni?
Verifica rapida
Interesse composto e semplice: due conti pagano entrambi il 4 % l’anno su 1.000. Uno paga l’interesse semplice, l’altro capitalizza ogni anno. Quale affermazione è vera?
Riepilogo: semplice e composto
- L’interesse semplice cresce in linea retta; l’interesse composto produce interessi sugli interessi.
- La differenza è piccola all’inizio e grande dopo: il lavoro lo fa il tempo.
- La capitalizzazione funziona anche contro di te: debiti, commissioni, inflazione e perdite.
Prossimo passo: come puoi stimare la capitalizzazione a mente? La regola del 72
Lezione completata!
0 / 4
Questo era il primo capitolo. Continua questo corso — e sblocca il resto — nell'app Rumos.


