
Jednostavne i složene kamate
Brza procjena
Na kraju ćete znati razlikovati jednostavne od složenih kamata i izračunati stanje uz složeno ukamaćivanje.
Dvije štediše odlože po 1.000 € (ili 1.000 $) uz 5 % godišnje i ostave novac 30 godina. Samo primjer.
- Štediša A dobiva kamate samo na početnih 1.000, pa nakon 30 godina ima 2.500.
- Štediša B dobiva kamate na 1.000 i na već pripisane kamate.
Ista stopa, isti početak, isto vrijeme. Jedina je razlika donose li kamate nove kamate. Ta razlika ima ime: složene kamate.
Prije nego što nastavite, u sljedećem pitanju odlučite se za procjenu: koliko štediša B ima nakon 30 godina?
Brza provjera
Složene kamate, prva procjena: štediša A uloži 1.000 uz 5 % godišnje, dobiva kamate samo na početni iznos i nakon 30 godina ima 2.500. Štediša B dobiva istih 5 %, ali i kamate na već pripisane kamate. Otprilike koliko B ima nakon 30 godina?
Jednostavne kamate
Odgovor: štediša B ima oko 4.322, a A 2.500. Većina ljudi procijeni mnogo manje. Da biste vidjeli zašto, počnite od ravne crte.
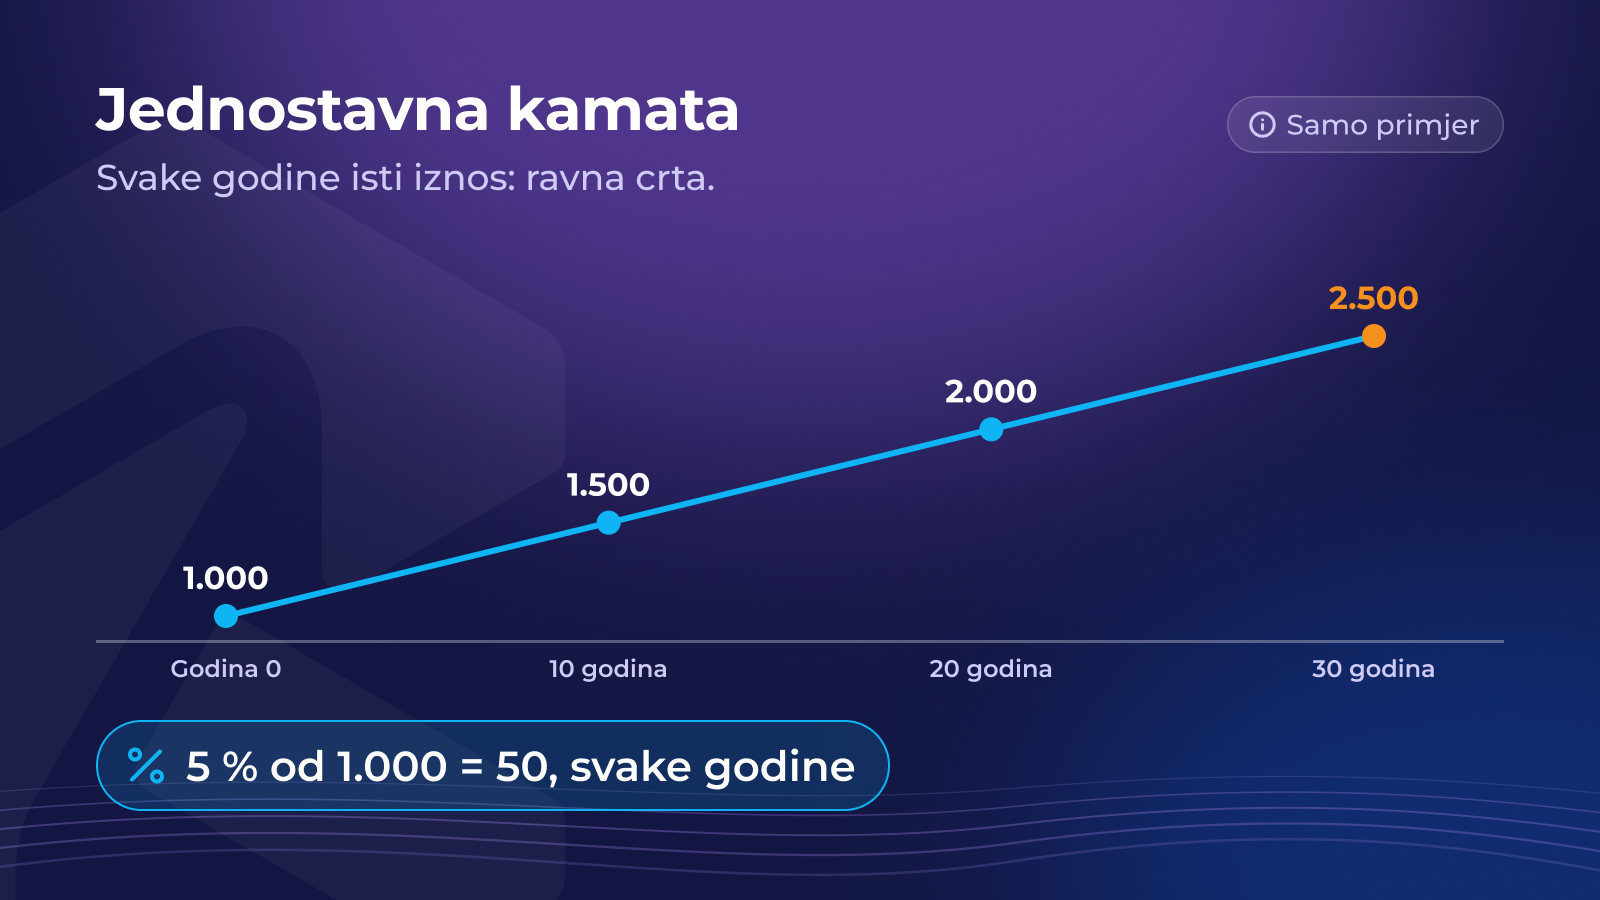
Uz jednostavne kamate svake godine dobivate isti iznos, uvijek obračunat na početni iznos.
1.000 uz 5 % donosi 50 godišnje, svake godine:
- nakon 1 godine: 1.050
- nakon 10 godina: 1.500
- nakon 30 godina: 2.500
Na grafikonu je to ravna crta: rast se zbraja ujednačenim tempom. Tako većina nas intuitivno zamišlja rast. Zapamtite tu crtu: sljedeći je korak savija.
Složene kamate
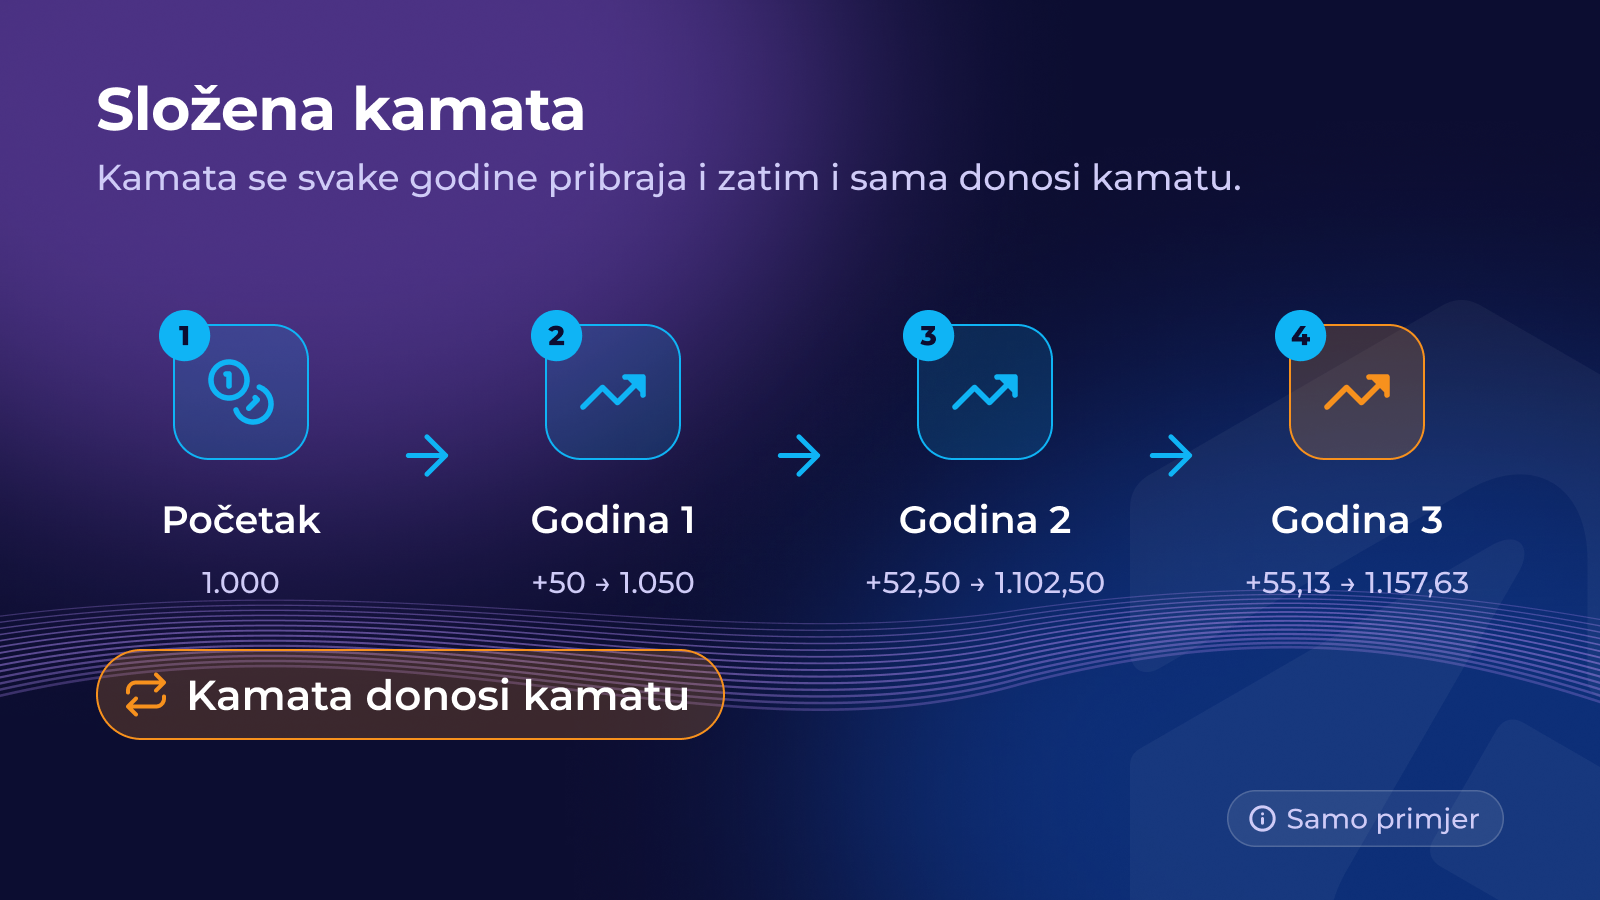
Uz složene kamate kamate svake godine pripisuju se stanju, a kamate za sljedeću godinu obračunavaju se na novo, veće stanje.
- 1. godina: 1.000 × 5 % = 50 → 1.050
- 2. godina: 1.050 × 5 % = 52,50 → 1.102,50
- 3. godina: 1.102,50 × 5 % = 55,13 → 1.157,63
Dodatak je svake godine u početku malen: 2,50, zatim 5,13. Ali stalno raste, jer kamate donose kamate. Kratka formula glasi:
iznos × (1 + stopa) na potenciju broja godina, dakle 1.000 × 1,05 na potenciju 30 ≈ 4.322.
Brza provjera
Složene kamate: 1.000 donosi 10 % godišnje, uz pripisivanje kamata jednom godišnje. Koliko ima nakon dvije godine?
Zašto ih podcjenjujemo
Naš mozak razmišlja u ravnim crtama. Istraživači sklonost podcjenjivanju složenog ukamaćivanja zovu pristranost eksponencijalnog rasta.
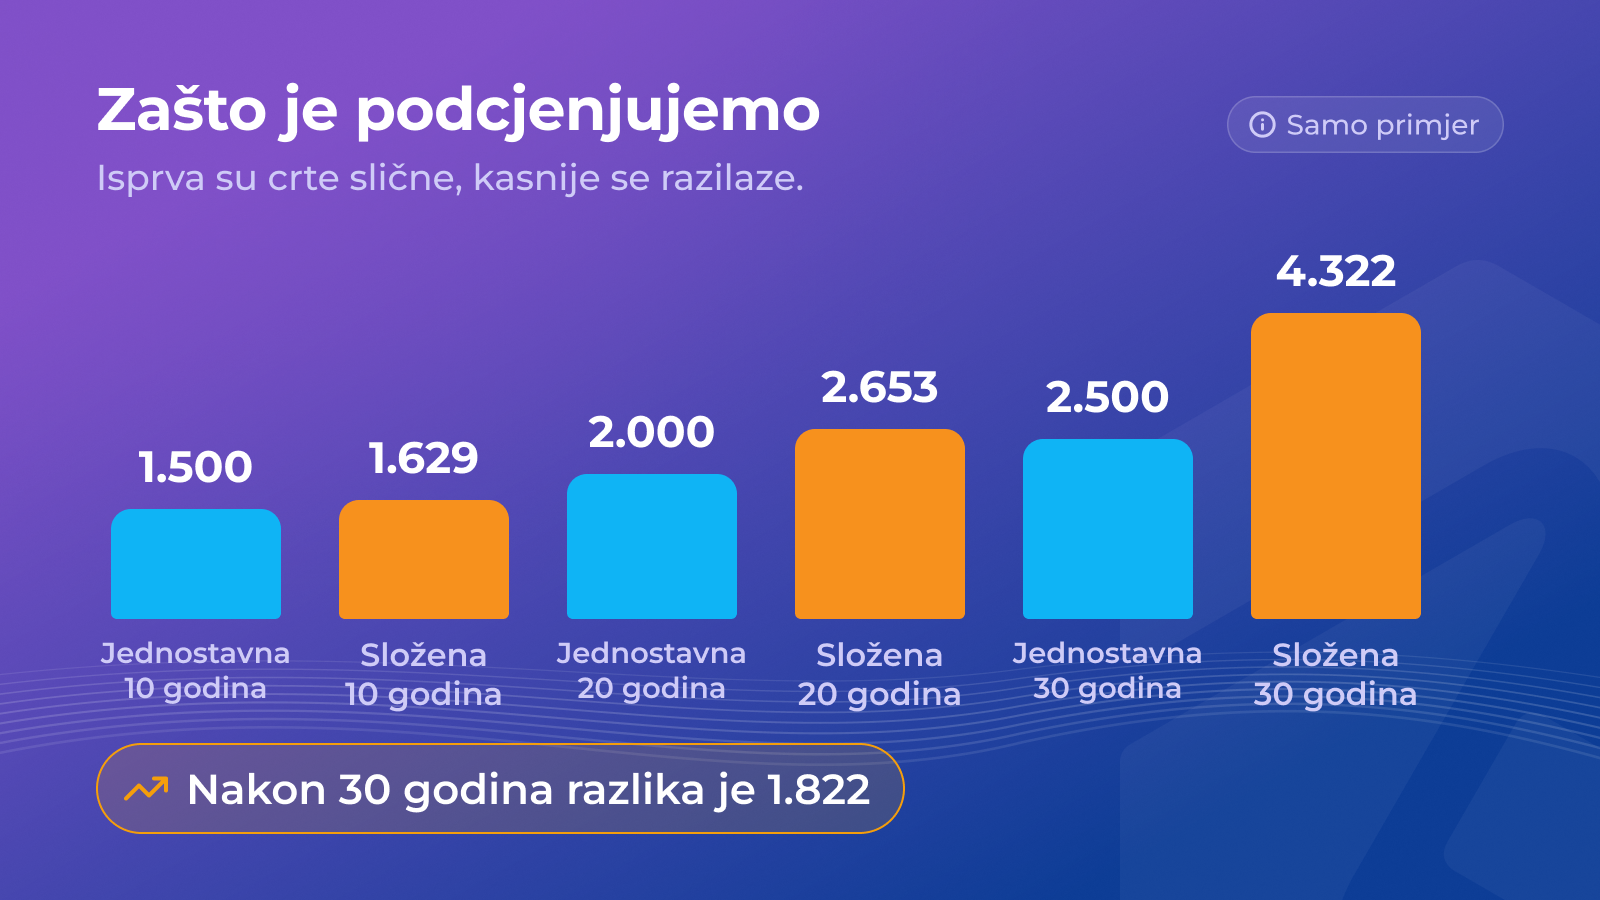
Pogledajte razliku između jednostavnih i složenih kamata uz 5 % (samo primjer):
- nakon 10 godina: 1.500 prema 1.629 (razlika 129)
- nakon 20 godina: 2.000 prema 2.653 (razlika 653)
- nakon 30 godina: 2.500 prema 4.322 (razlika 1.822)
Prvih godina dvije crte izgledaju gotovo jednako, zato se složeno ukamaćivanje u početku ne čini dojmljivim. Zatim se krivulja odvoji. Vrijeme obavlja većinu posla i zato mu se sljedeća poglavlja stalno vraćaju.
Djeluje u oba smjera
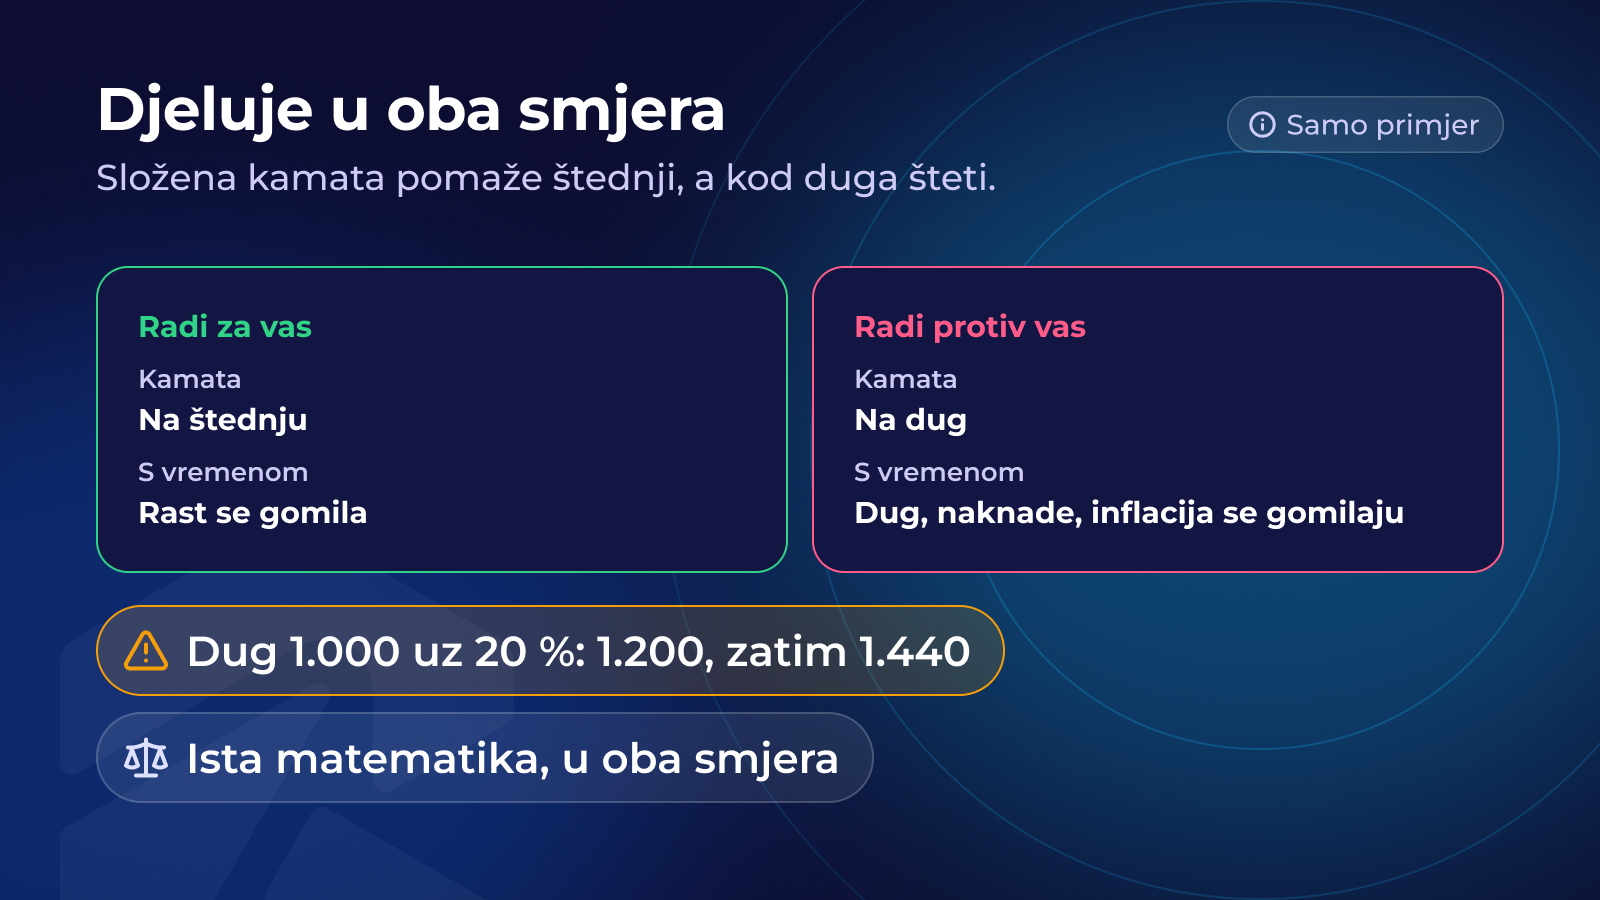
Složeno ukamaćivanje nije samo dobra vijest. Ista matematika djeluje protiv vas:
- Dug: neplaćene kamate na kartici ili kreditu pribrajaju se onome što dugujete, a zatim se i na njih obračunavaju kamate. Stanje od 1.000 uz 20 % godišnje postaje 1.200, zatim 1.440 ako se ništa ne plati.
- Naknade: godišnja naknada koja se uzima sa stanja također se slaže: odnosi novac koji bi rastao (Realni prinos: nakon inflacije i naknada).
- Inflacija: i rast cijena se slaže te iz godine u godinu smanjuje ono što novac kupuje.
- Gubici: nakon pada od 50 % stanju treba rast od 100 % samo da se vrati na početak.
A stope u ovim primjerima su izmišljene. Stvarne kamatne stope na štednju se mijenjaju i ništa ne jamči istu stopu 30 godina.
Brza provjera
Složeno ukamaćivanje i dug: na dug po kreditnoj kartici od 1.000 obračunava se 20 % godišnje i ništa se ne otplaćuje. Otprilike koliko se duguje nakon dvije godine, prije bilo kakvih naknada?
Brza provjera
Složene i jednostavne kamate: dva računa plaćaju po 4 % godišnje na 1.000. Jedan plaća jednostavne kamate, drugi kamate pripisuje svake godine. Koja je tvrdnja točna?
Sažetak: jednostavne i složene kamate
- Jednostavne kamate rastu u ravnoj crti; složene kamate donose kamate na kamate.
- Razlika je u početku mala, a kasnije velika: vrijeme obavlja posao.
- Složeno ukamaćivanje djeluje i protiv vas: dug, naknade, inflacija i gubici.
Sljedeće: kako složeno ukamaćivanje procijeniti napamet? Pravilo 72
Lekcija dovršena!
0 / 4
To je bilo prvo poglavlje. Nastavite ovaj tečaj — i otključajte ostalo — u aplikaciji Rumos.


