Osnove vlaganja: varčevanje, vlaganje, tveganje in donos
Varčevati ali vlagati?
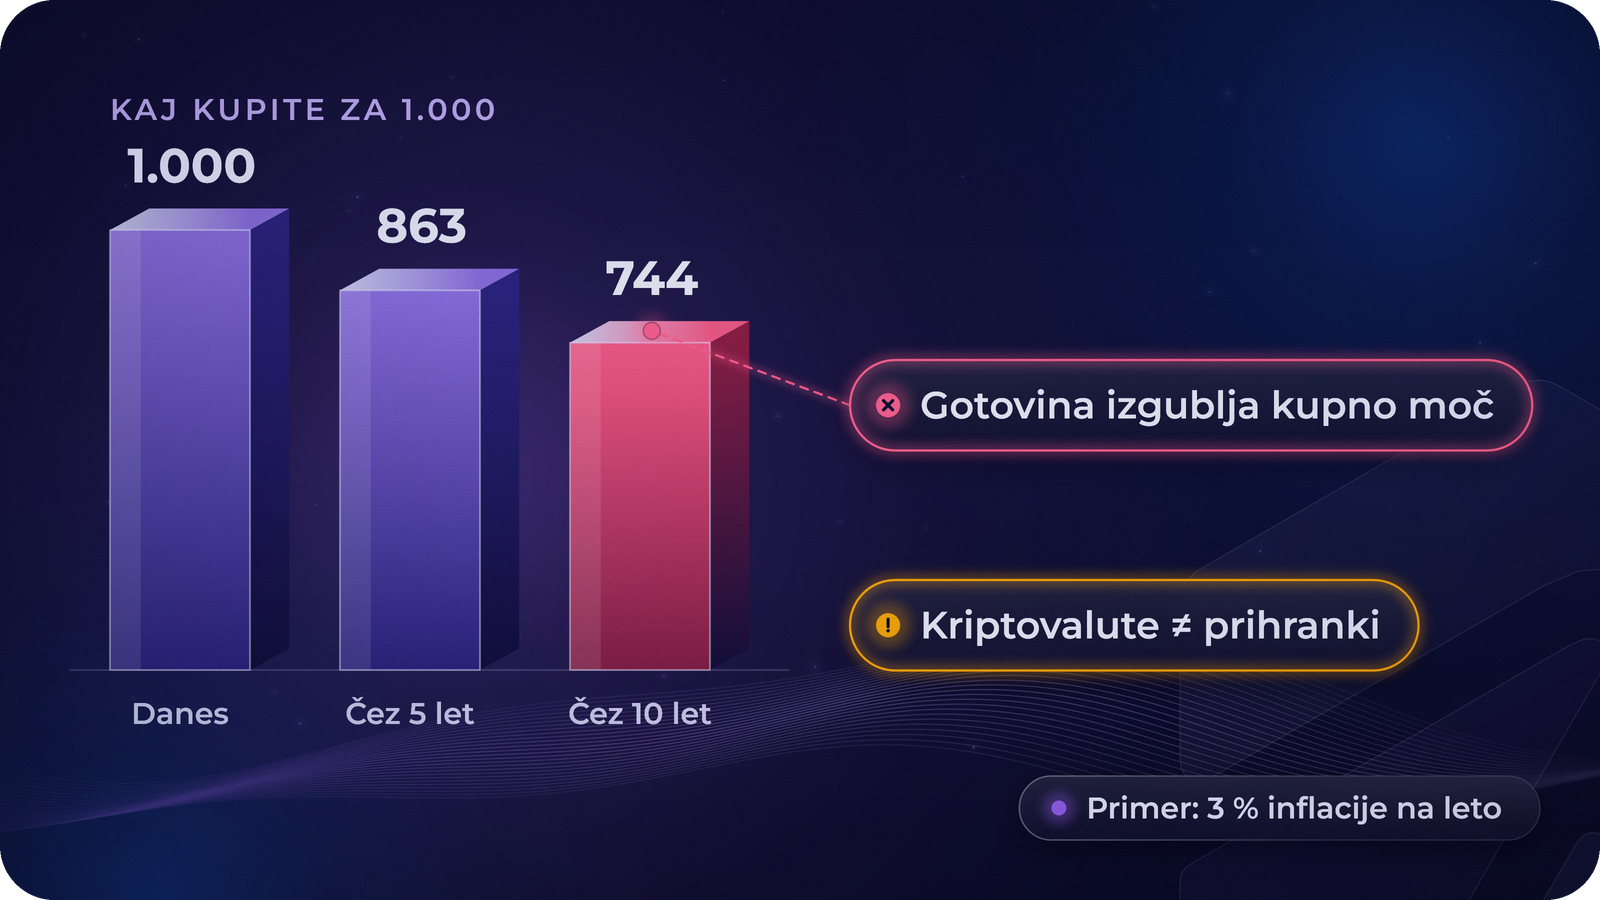
Če cene rastejo za 3 % na leto, lahko s 1.000 € (ali 1.000 $), ki jih hranite v gotovini, po 10 letih kupite le približno toliko, kot danes kupite s 744 €. Tej počasni izgubi pravimo inflacija.
Varčevanje pomeni, da denar hranite tako, da ostane stabilen in hitro dosegljiv, na primer na bančnem računu. Bančne vloge so zaščitene do določene meje: v EU običajno do 100.000 € na osebo pri posamezni banki, v ZDA do 250.000 $ prek FDIC (stanje oktobra 2026).
Vlaganje pomeni nakup naložb, ki lahko sčasoma pridobijo vrednost, na primer delnic, obveznic ali nepremičnin. Cena te možne rasti je, da lahko vrednost tudi pade, včasih močno. Kriptovalute so naložba, ne prihranek: niso bančna vloga in niso zajete v zaščiti vlog.
Zakaj ljudje vlagajo in kdaj je to smiselno
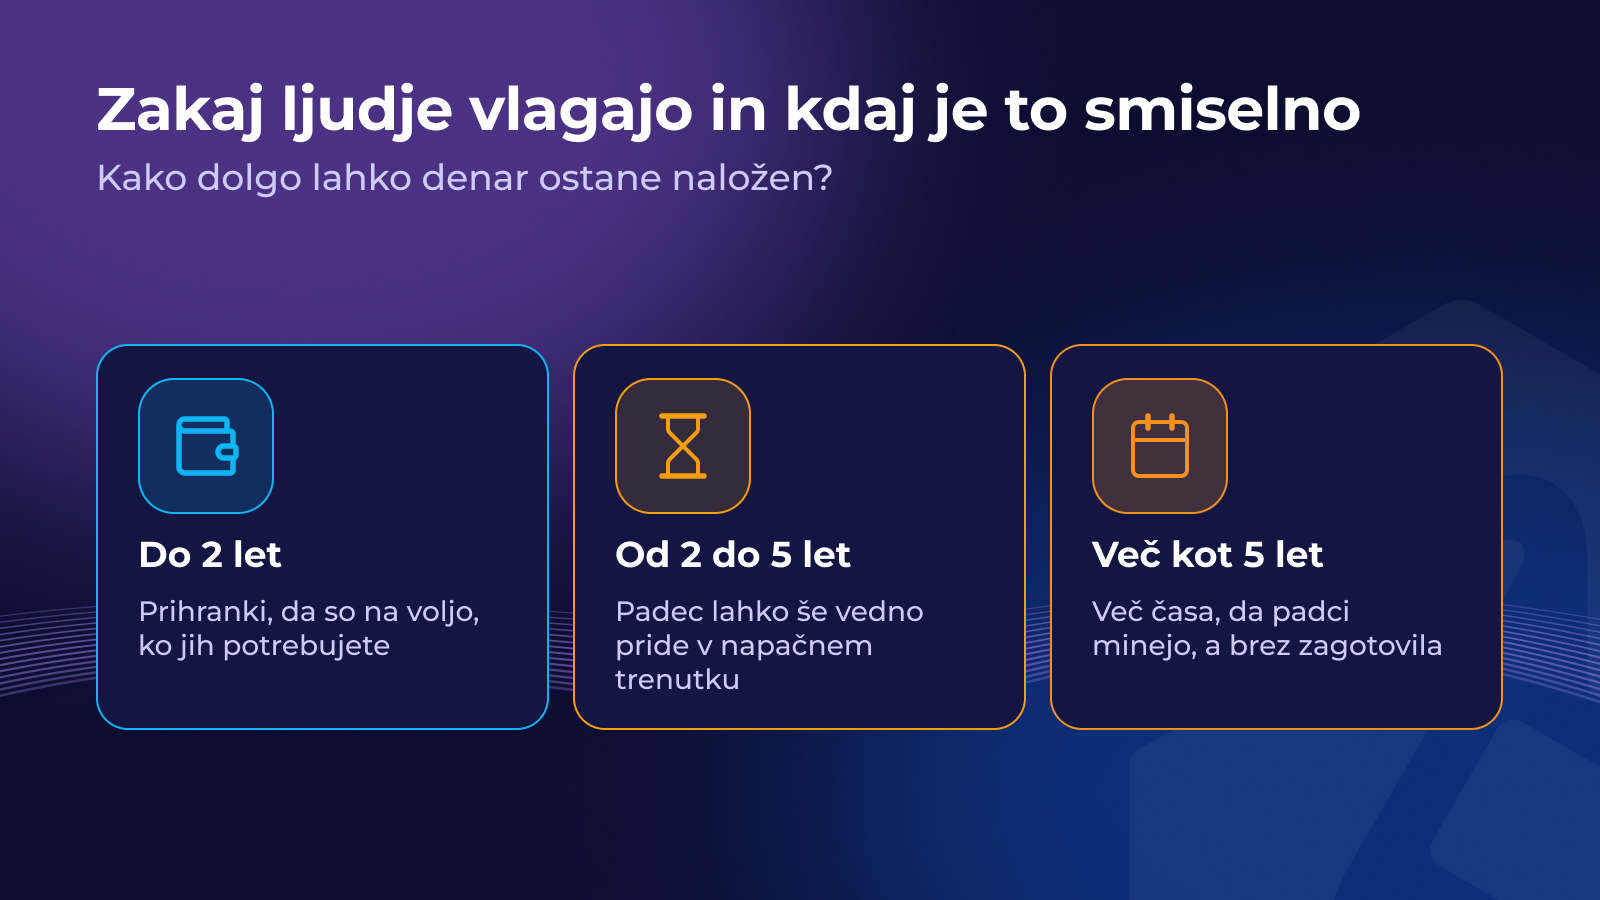
Ljudje vlagajo, da bi dosegli cilje, ki so oddaljeni več let: dom, šolanje otrok, pokojnino. V dolgih obdobjih so razpršene naložbe v mnogih državah rasle hitreje od cen, vendar ne v vsakem obdobju, nekatere naložbe pa so izgubile vrednost. V kratkih obdobjih se lahko zgodi kar koli.
Zato je pomemben časovni horizont: kako dolgo lahko denar ostane naložen, preden ga potrebujete.
- Do dveh let: prihranki, da je denar na voljo, ko ga potrebujete.
- Od dveh do petih let: padec lahko še vedno pride v napačnem trenutku.
- Več kot pet let: več časa, da počakate, da padci minejo, a še vedno brez zagotovila.
Hitri preizkus
Jonas ima denar za avto, ki ga bo kupil prihodnje leto, in denar, ki se ga ne bo dotaknil 25 let. V čem se pri teh dveh zneskih razlikujeta varčevanje in vlaganje?
Tveganje in donos gresta skupaj
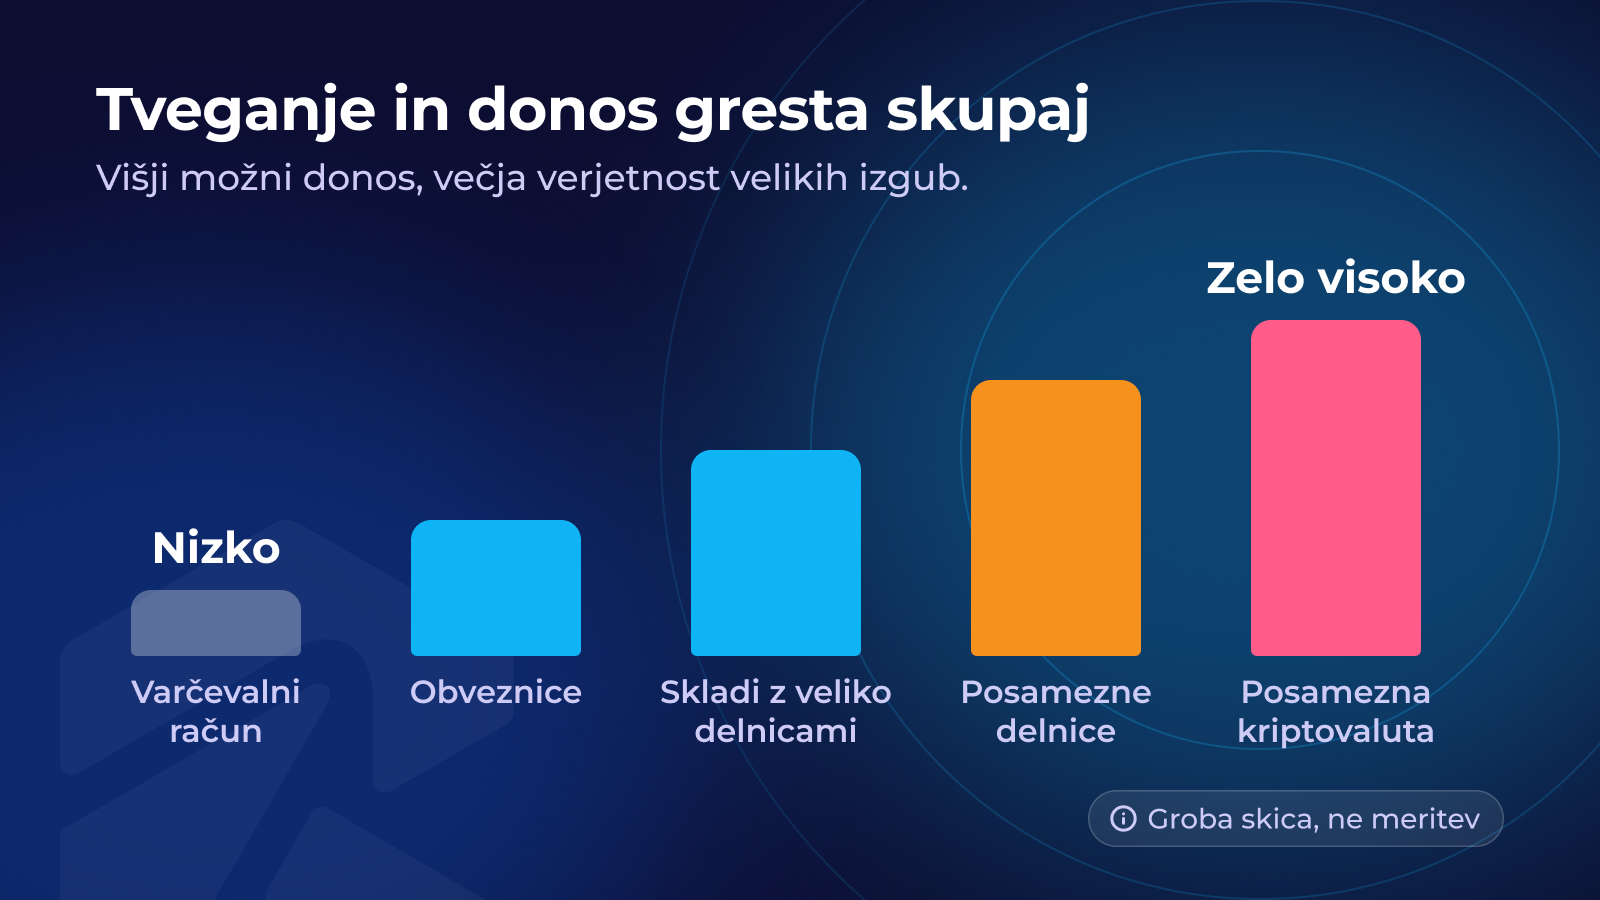
Donos je tisto, kar z naložbo pridobite ali izgubite. Tveganje pove, kako močno in kako pogosto lahko njena vrednost pade.
Oboje je povezano: naložbe z višjim možnim donosom prinašajo večjo verjetnost velikih izgub. Obratno ne velja: večje tveganje ne zagotavlja večjega donosa. Nihče ne more ponuditi visokih donosov brez tveganja in če kdo to obljublja, je to opozorilni znak.
Graf je groba skica, ne meritev. Varčevalni račun se skoraj ne premika. Skladi z veliko delnicami nihajo bolj. Posamezna kriptovaluta je na skrajnem koncu: lahko močno zraste, lahko pa izgubi večino ali vso vrednost.
Glavni razredi naložb
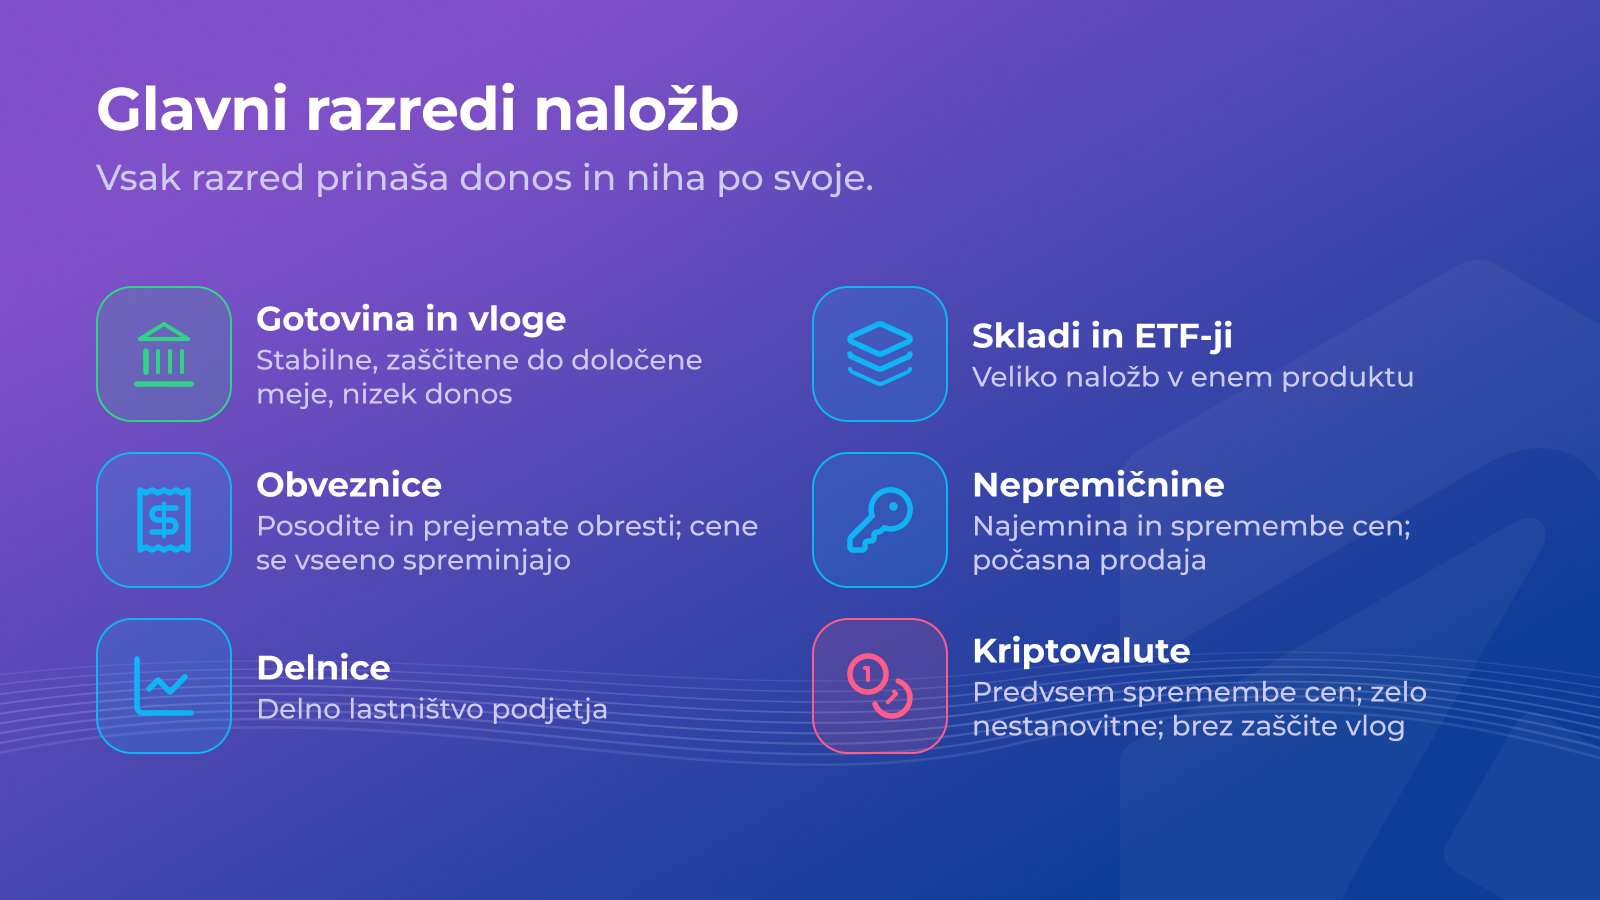
- Gotovina in vloge: stabilne, zaščitene do določene meje, nizek donos.
- Obveznice: državi ali podjetju posodite denar in prejemate obresti. Cene se lahko kljub temu spreminjajo.
- Delnice: delno lastništvo podjetja. Donos izhaja iz dobička in sprememb cene.
- Skladi in ETF-ji: en produkt, ki vsebuje veliko naložb, kar tveganje razprši znotraj sklada.
- Nepremičnine: najemnina in spremembe cen; težko jih je hitro prodati.
- Kriptovalute: mlada digitalna sredstva. Večina kovancev ne prinaša obresti ali dobička, zato donos izhaja predvsem iz sprememb cene. Njihove cene zelo nihajo in niso zajete v zaščiti vlog.
Hitri preizkus
Katera trditev o tveganju in donosu drži?
Obrestno obrestovanje in njegova druga plat
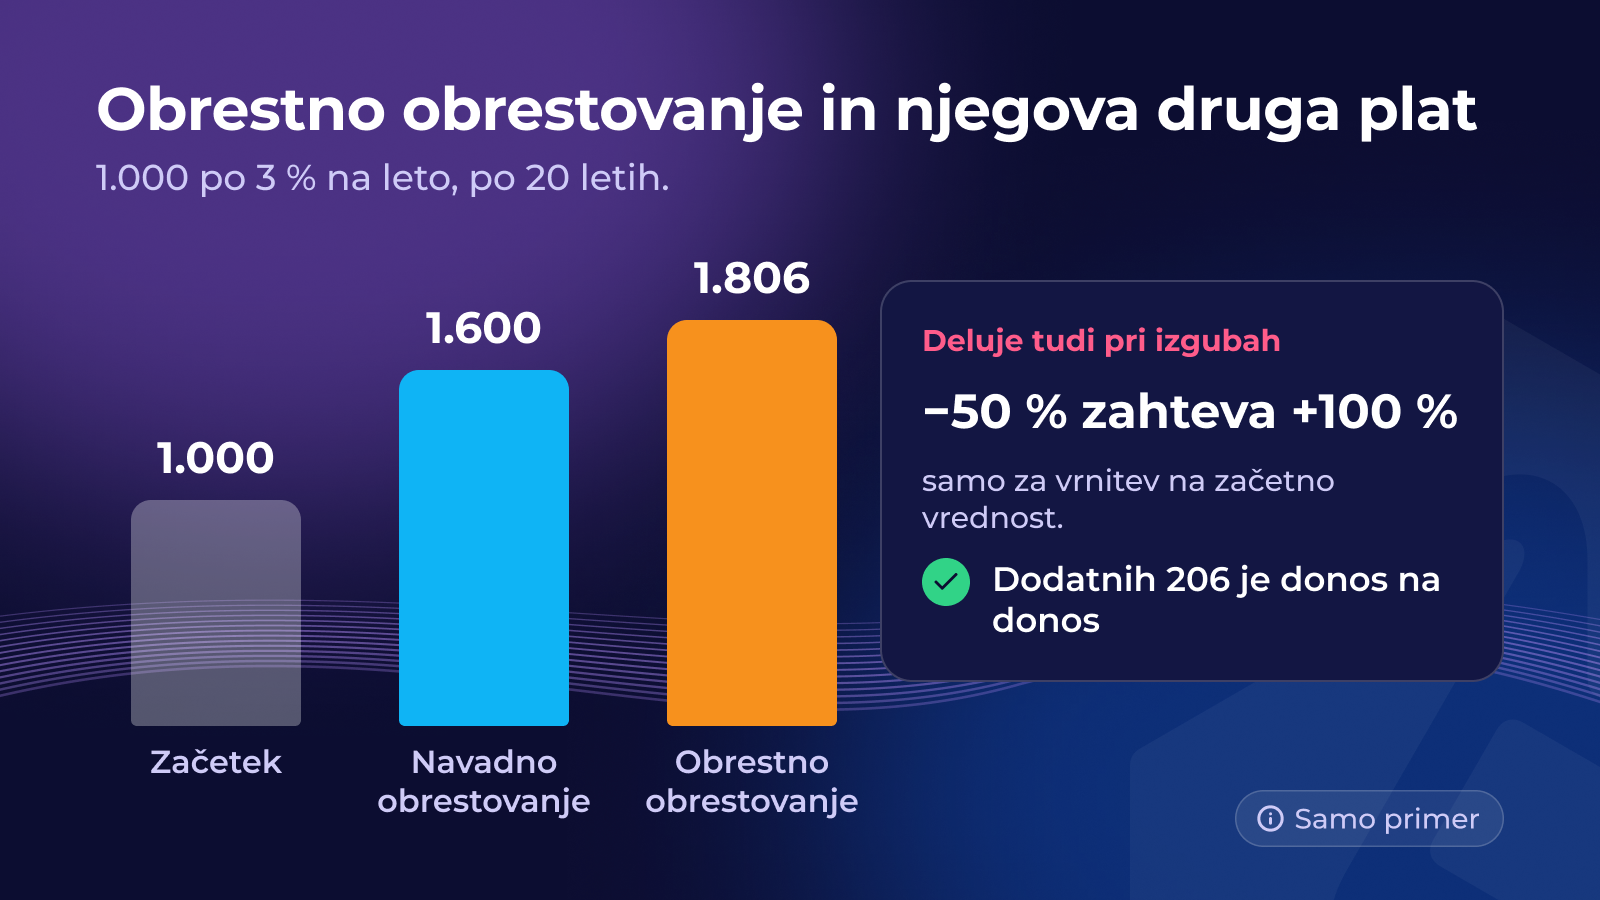
Obrestno obrestovanje pomeni, da tudi prejšnji donosi prinašajo donos. Primer z varčevalno obrestno mero: 1.000 € po 3 % na leto po 20 letih zraste na približno 1.806 €. Z navadnimi obrestmi (vsako leto 3 % od prvotnih 1.000 €) bi imeli 1.600 €. Dodatnih 206 € je donos na donos, razlika pa se s časom povečuje.
Obrestno obrestovanje deluje tudi pri izgubah. Če naložba pade za 50 %, mora nato zrasti za 100 %, da se le vrne na začetno vrednost.
Zato sta čas in izogibanje velikim izgubam pomembnejša od lovljenja najvišjega donosa. In zato nihče ne more obljubiti, koliko bo naložba zrasla.
Hitri preizkus
Katere navade so smiselne za začetnika pri vlaganju? Izberite vse pravilne odgovore.
Izberi vse pravilne
Povzetek
- Varčevanje ohranja denar stabilen; vlaganje za možnost rasti sprejema tveganje padcev.
- Višji možni donos prinaša večje tveganje izgube; kriptovalute so zelo tvegana naložba, ne prihranek.
- Denar prilagodite času, ko ga boste potrebovali.
Cene kriptovalut lahko močno narastejo in padejo, zato lahko izgubite del ali ves denar, ki ste ga vložili. Kriptovalute niso zajete v zaščiti vlog. Ta lekcija je namenjena izobraževanju in ni finančno svetovanje.
Sledi: Preden začnete vlagati: pet korakov v pravem vrstnem redu.
Lekcija zaključena!
0 / 3
To je bilo prvo poglavje. Nadaljuj ta tečaj — in odkleni ostalo — v aplikaciji Rumos.