Les bases de l’investissement : épargne, investissement, risque et rendement
Épargner ou investir ?
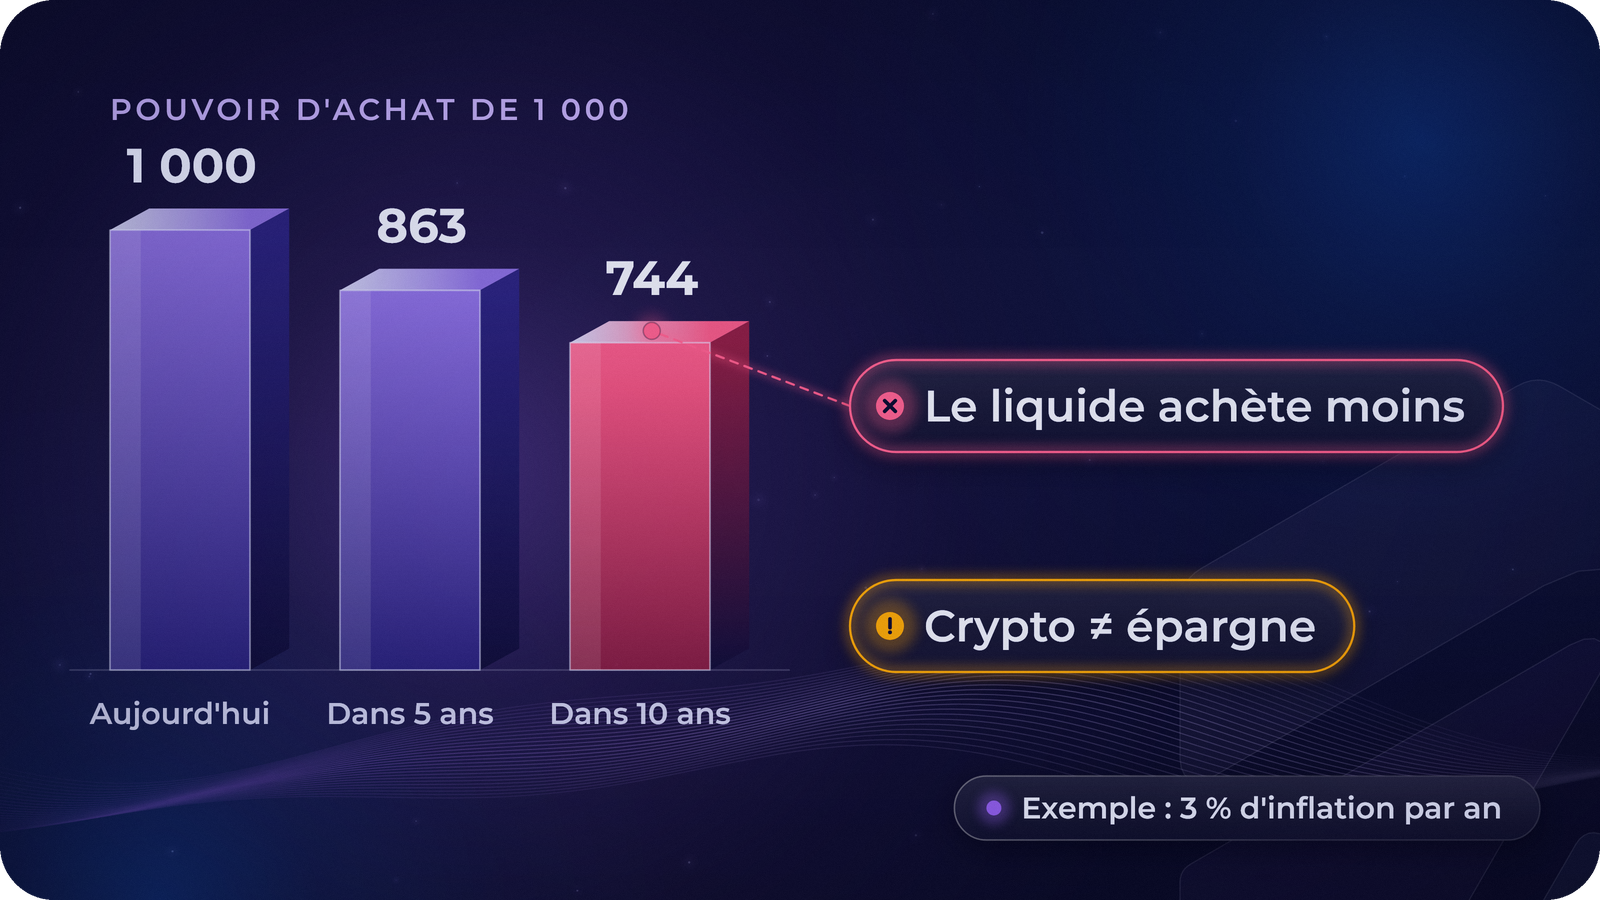
Si les prix augmentent de 3 % par an, 1 000 € (ou 1 000 $) gardés en liquide n’achètent plus, au bout de 10 ans, qu’environ ce que 744 € achètent aujourd’hui. Cette perte lente s’appelle l’inflation.
Épargner, c’est garder son argent stable et facile d’accès, par exemple sur un compte bancaire. Les dépôts bancaires sont protégés jusqu’à un plafond : dans l’UE, en général 100 000 € par personne et par banque ; aux États-Unis, 250 000 $ via la FDIC (en octobre 2026).
Investir, c’est acheter des actifs qui peuvent prendre de la valeur avec le temps, comme des actions, des obligations ou de l’immobilier. Le prix de cette croissance possible, c’est que la valeur peut baisser, parfois beaucoup. Les cryptomonnaies sont un actif d’investissement, pas de l’épargne : ce ne sont pas des dépôts bancaires et elles ne bénéficient d’aucune protection des dépôts.
Pourquoi investir, et quand cela convient
On investit pour atteindre des objectifs lointains : un logement, les études des enfants, la retraite. Sur de longues périodes, des placements diversifiés dans de nombreux pays ont progressé plus vite que les prix, mais pas sur toutes les périodes, et certains placements ont perdu de la valeur. Sur de courtes périodes, tout peut arriver.
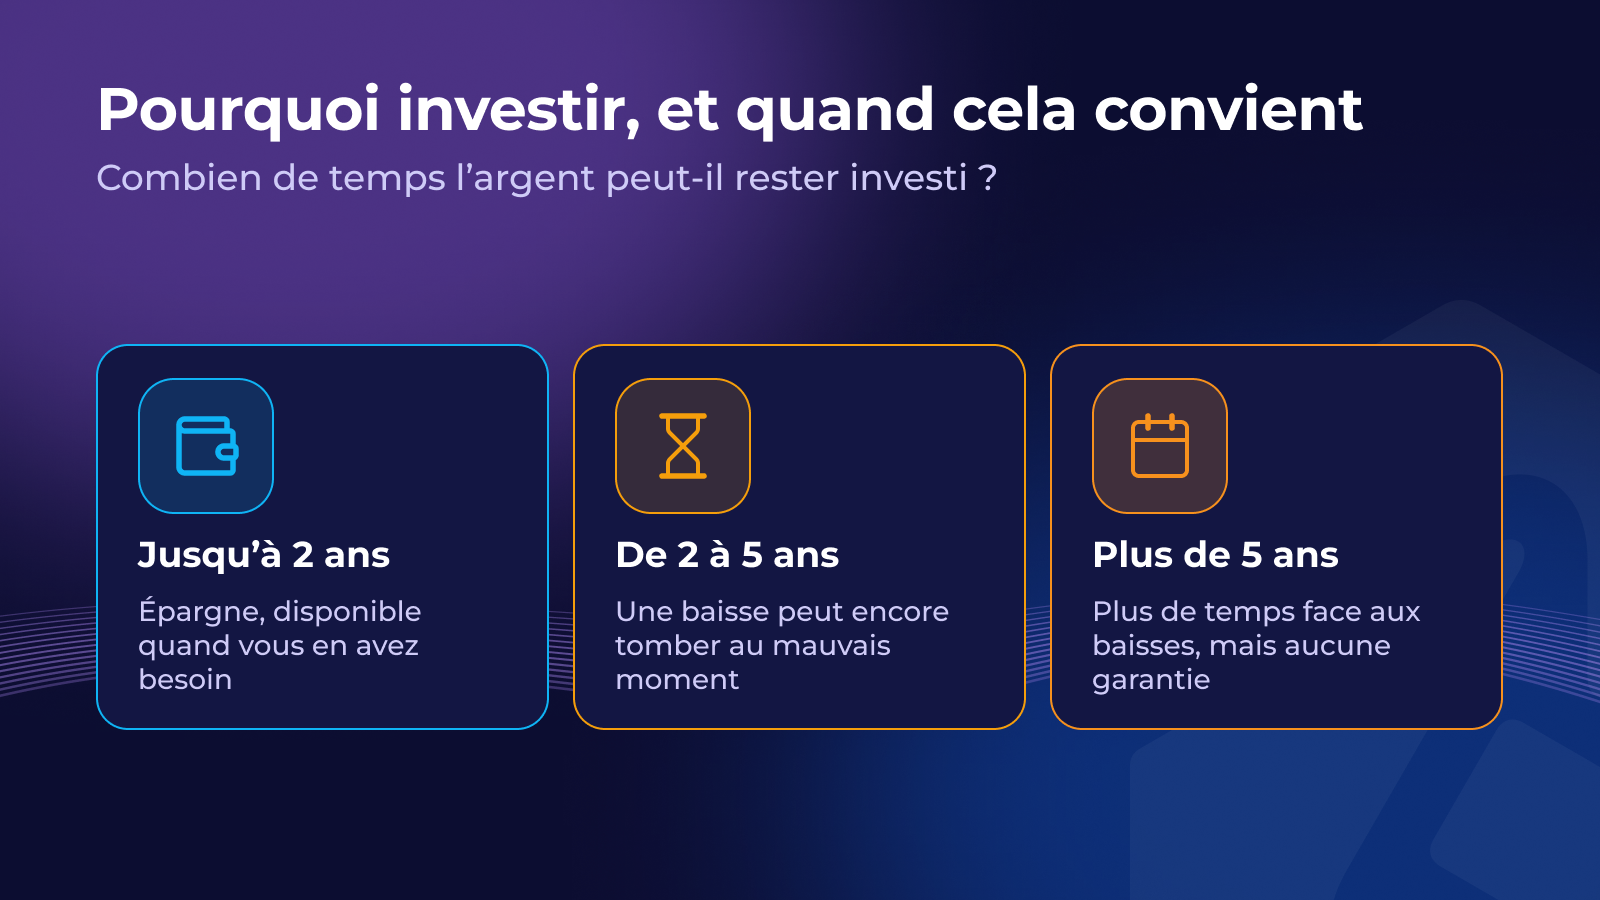
C’est pourquoi l’horizon de placement compte : combien de temps l’argent peut rester investi avant que vous en ayez besoin.
- Jusqu’à deux ans : de l’épargne, pour qu’il soit là quand vous en aurez besoin.
- De deux à cinq ans : une baisse peut encore tomber au mauvais moment.
- Plus de cinq ans : plus de temps pour laisser passer les baisses, mais toujours aucune garantie.
Vérification rapide
Jonas a de l’argent pour une voiture qu’il achètera l’an prochain, et de l’argent auquel il ne touchera pas pendant 25 ans. En quoi épargner et investir diffèrent-ils pour ces deux enveloppes ?
Risque et rendement vont ensemble
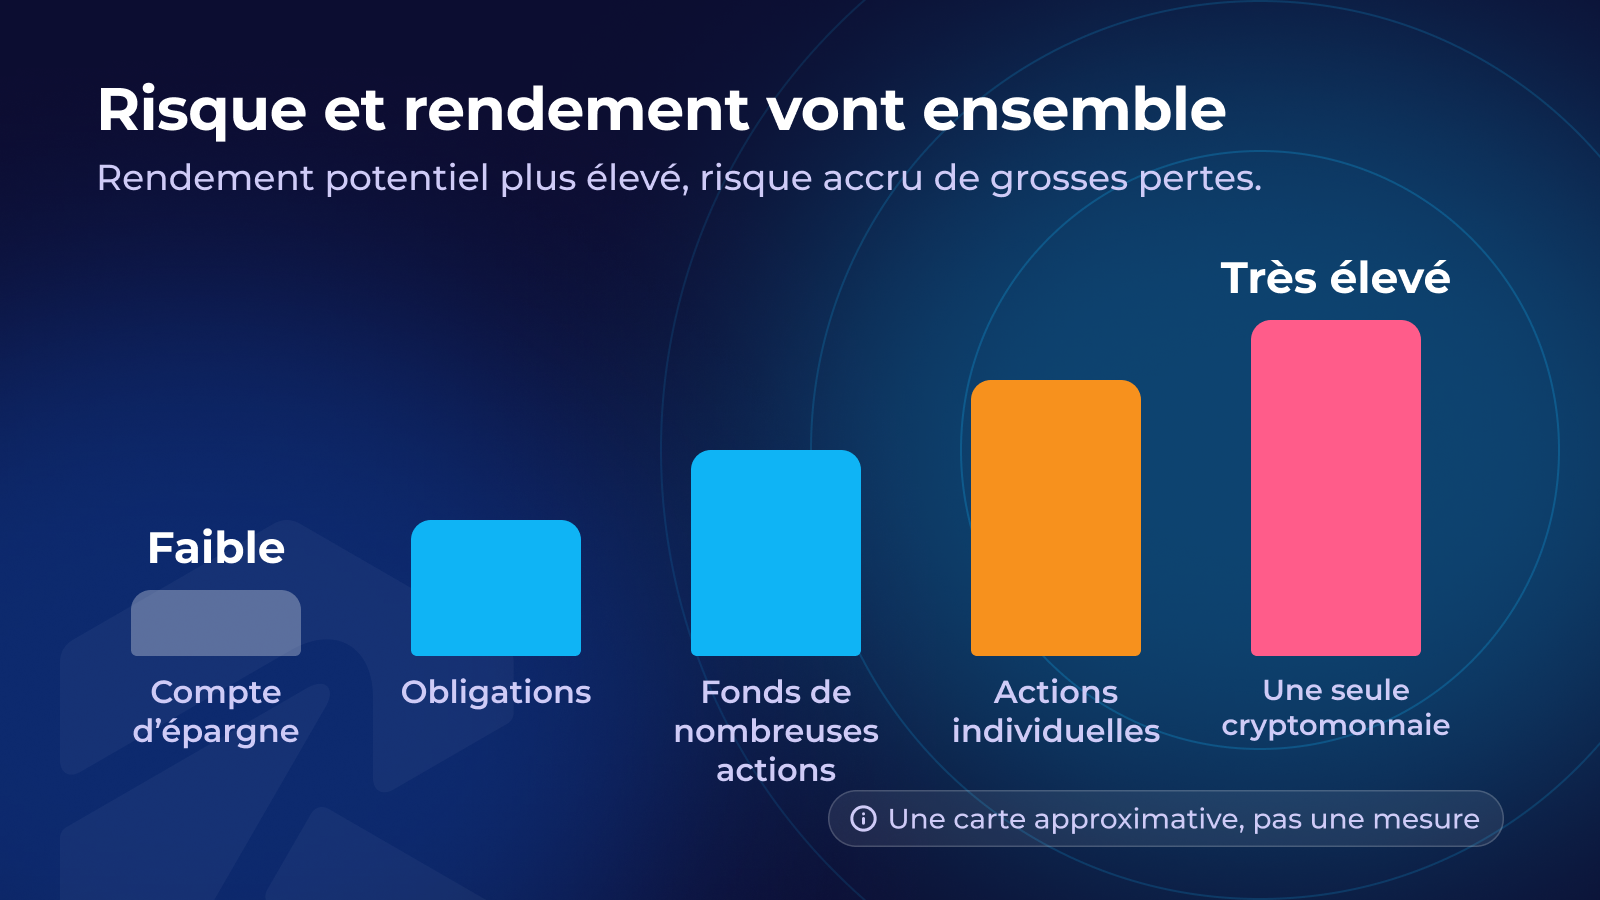
Le rendement, c’est ce que vous gagnez ou perdez sur un placement. Le risque, c’est de combien et à quelle fréquence sa valeur peut baisser.
Les deux sont liés : les actifs au rendement potentiel plus élevé s’accompagnent d’un risque plus élevé de grosses pertes. L’inverse n’est pas vrai : prendre plus de risques ne garantit pas plus de rendement. Personne ne peut offrir des rendements élevés sans risque, et quiconque le promet doit vous alerter.
Le graphique est une carte approximative, pas une mesure. Un compte d’épargne bouge à peine. Les fonds composés de nombreuses actions bougent davantage. Une seule cryptomonnaie se trouve à l’extrémité : elle peut beaucoup monter, et elle peut perdre l’essentiel, voire la totalité, de sa valeur.
Les principales classes d’actifs
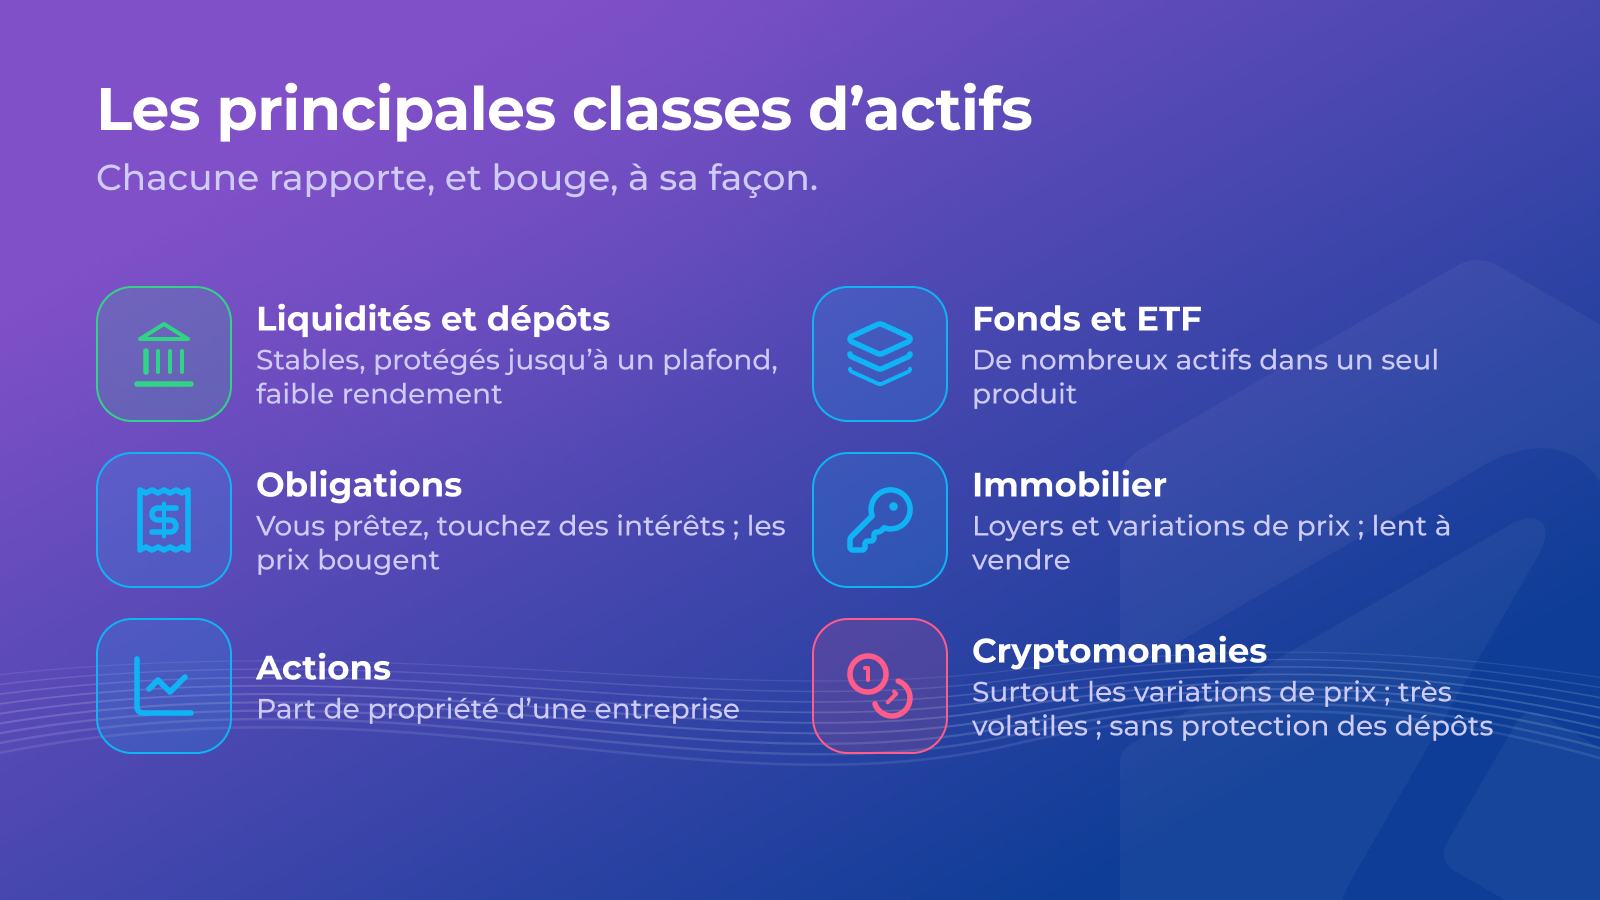
- Liquidités et dépôts : stables, protégés jusqu’à un plafond, faible rendement.
- Obligations : vous prêtez de l’argent à un État ou à une entreprise et recevez des intérêts. Leur prix peut quand même varier.
- Actions : une part de propriété d’une entreprise. Le rendement vient des bénéfices et des variations de prix.
- Fonds et ETF : un seul produit qui détient de nombreux actifs, ce qui répartit le risque au sein du fonds.
- Immobilier : loyers et variations de prix ; difficile à vendre rapidement.
- Cryptomonnaies : de jeunes actifs numériques. La plupart ne versent ni intérêts ni bénéfices : le rendement vient donc surtout des variations de prix. Très volatiles et non couvertes par la protection des dépôts.
Vérification rapide
Quelle affirmation sur le risque et le rendement est exacte ?
Les intérêts composés, et leur revers
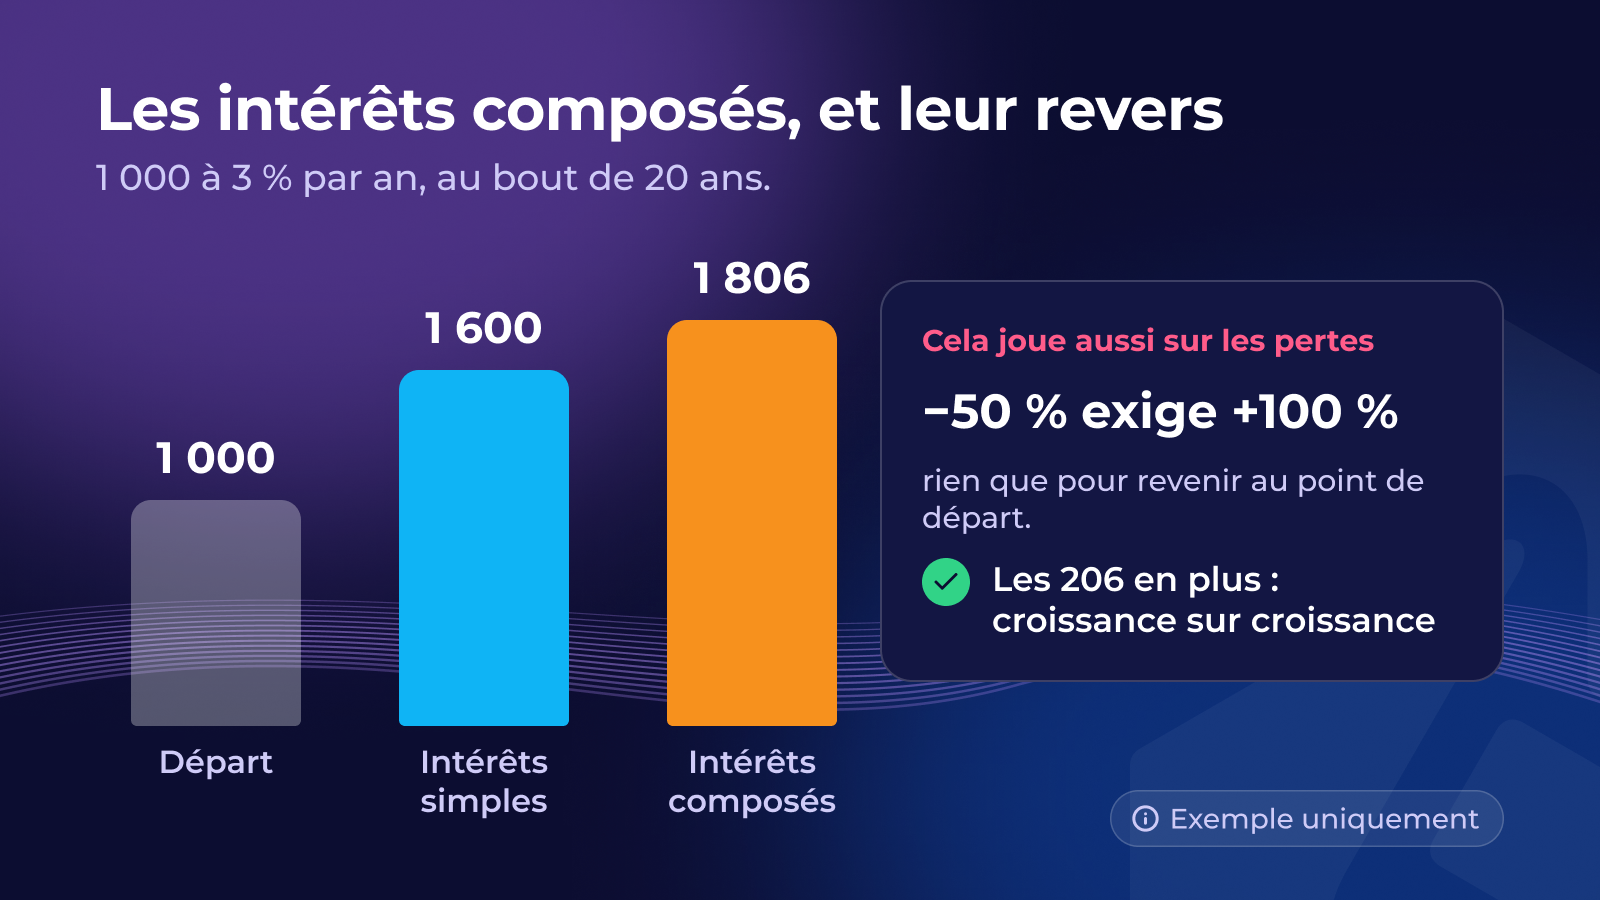
Les intérêts composés, c’est gagner des rendements sur des rendements déjà obtenus. Exemple avec un taux d’épargne : 1 000 € à 3 % par an deviennent environ 1 806 € au bout de 20 ans. Avec des intérêts simples (3 % des 1 000 € de départ chaque année), on obtiendrait 1 600 €. Les 206 € de plus sont de la croissance sur la croissance, et l’écart se creuse avec le temps.
L’effet composé joue aussi sur les pertes. Si un placement baisse de 50 %, il doit ensuite monter de 100 % rien que pour revenir à son point de départ.
C’est pourquoi le temps et le fait d’éviter les grosses pertes comptent plus que la course au chiffre le plus élevé. Et pourquoi personne ne peut promettre de combien un placement va croître.
Vérification rapide
Quelles habitudes sont raisonnables pour un investisseur débutant ? Sélectionnez toutes les bonnes réponses.
Sélectionnez toutes les réponses valables
Récapitulatif
- L’épargne garde l’argent stable ; investir, c’est accepter le risque de baisse pour une chance de croissance.
- Un rendement potentiel plus élevé s’accompagne d’un risque de perte plus élevé ; les cryptomonnaies sont un actif à haut risque, pas de l’épargne.
- Adaptez votre argent au moment où vous en aurez besoin.
Les prix des cryptomonnaies peuvent monter et baisser fortement, et vous pourriez perdre tout ou partie de l’argent que vous y placez. Les cryptomonnaies ne sont pas couvertes par la protection des dépôts. Cette leçon est pédagogique et ne constitue pas un conseil financier.
Prochaine leçon : Avant d’investir : cinq étapes dans le bon ordre.
Leçon terminée !
0 / 3
C'est le premier chapitre. Continuez ce cours — et débloquez la suite — dans l'app Rumos.


