Podstawy inwestowania: oszczędzanie, inwestowanie, ryzyko i zwrot
Oszczędzać czy inwestować?
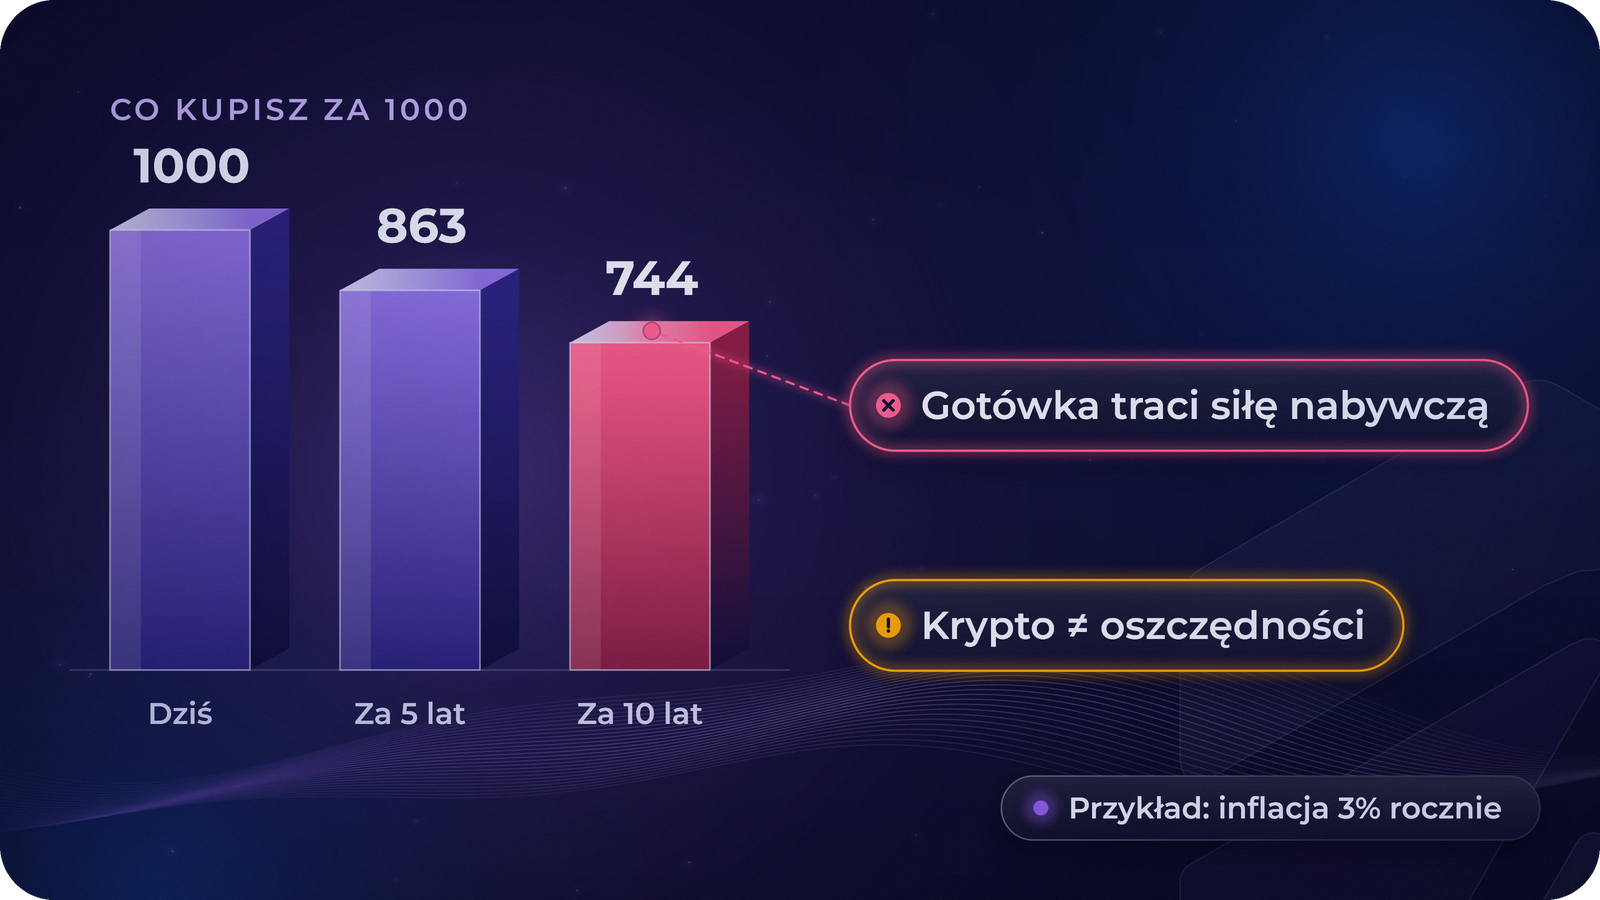
Jeśli ceny rosną o 3% rocznie, to za 1000 € (lub 1000 $) trzymane w gotówce po 10 latach kupisz tylko mniej więcej tyle, ile dziś za 744 €. Ta powolna utrata wartości to inflacja.
Oszczędzanie oznacza trzymanie pieniędzy w stabilnej i łatwo dostępnej formie, na przykład na koncie bankowym. Depozyty bankowe są chronione do określonego limitu: w UE zwykle do 100 000 € na osobę w jednym banku, w USA do 250 000 $ przez FDIC (stan na październik 2026).
Inwestowanie oznacza kupowanie aktywów, które z czasem mogą zyskać na wartości, takich jak akcje, obligacje czy nieruchomości. Ceną za ten możliwy wzrost jest to, że wartość może spaść, czasem mocno. Kryptowaluty to aktywa inwestycyjne, a nie oszczędności: nie są depozytem bankowym i nie mają ochrony depozytów.
Dlaczego ludzie inwestują i kiedy to ma sens
Ludzie inwestują, żeby osiągnąć cele odległe o lata: mieszkanie, edukację dzieci, emeryturę. W długich okresach zdywersyfikowane inwestycje w wielu krajach rosły szybciej niż ceny, choć nie w każdym okresie, a niektóre inwestycje straciły na wartości. W krótkim okresie wszystko może się zdarzyć.
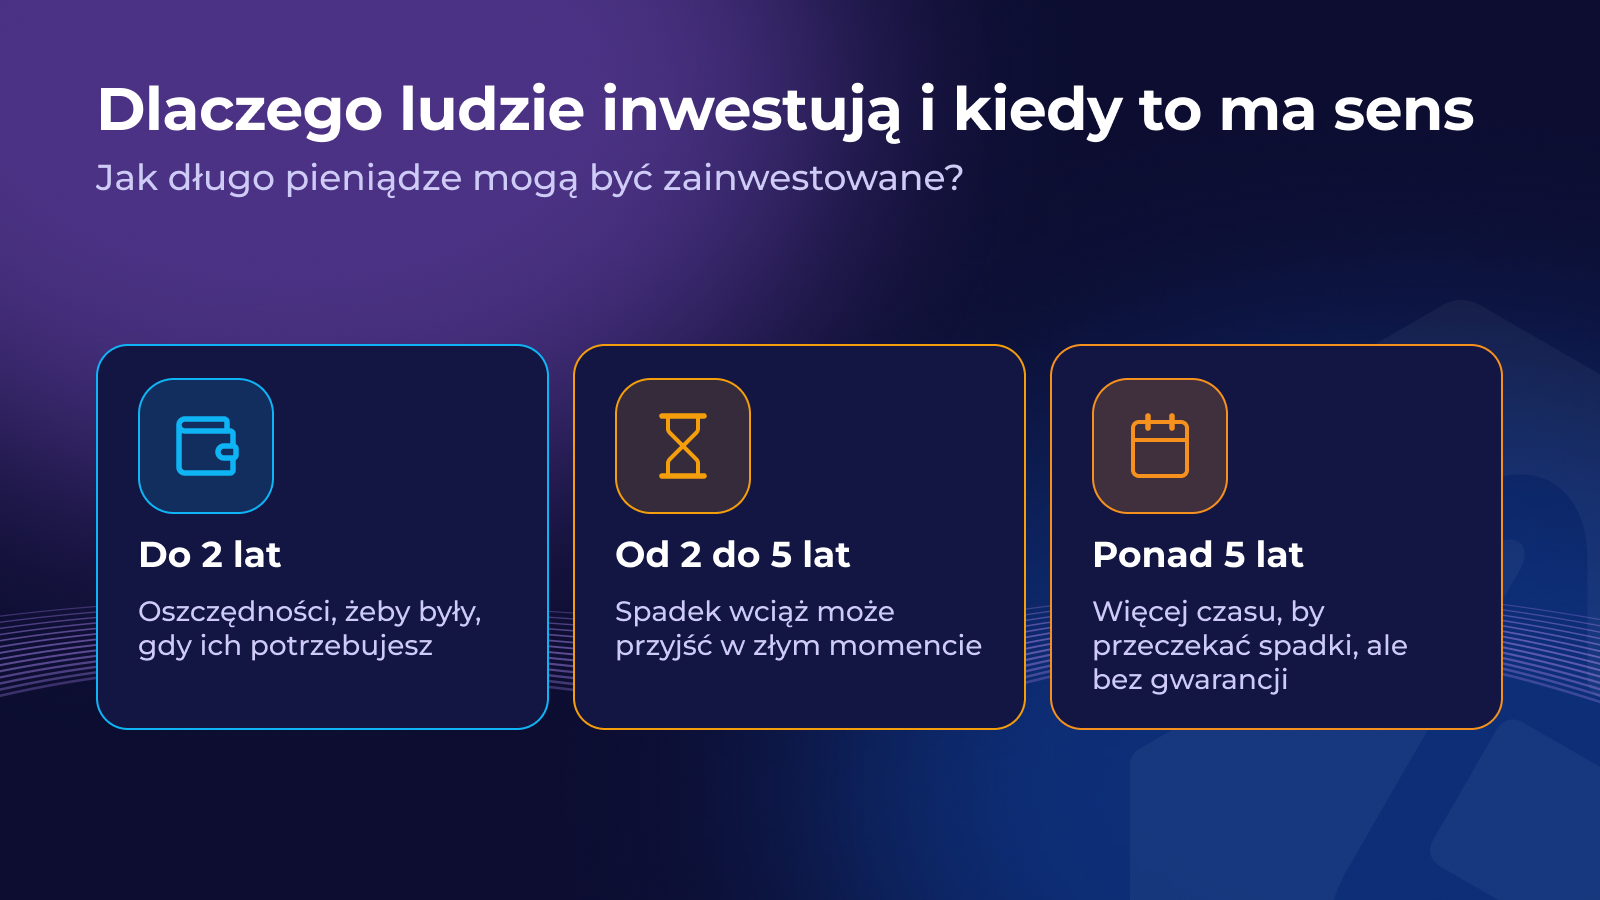
Dlatego liczy się horyzont czasowy: jak długo pieniądze mogą pozostać zainwestowane, zanim będą ci potrzebne.
- Do dwóch lat: oszczędności, żeby pieniądze były, kiedy ich potrzebujesz.
- Od dwóch do pięciu lat: spadek wciąż może przyjść w złym momencie.
- Ponad pięć lat: więcej czasu, by przeczekać spadki, ale nadal bez gwarancji.
Szybkie sprawdzenie
Jonas ma pieniądze na samochód, który kupi w przyszłym roku, oraz pieniądze, których nie ruszy przez 25 lat. Czym różni się oszczędzanie od inwestowania w przypadku tych dwóch puli?
Ryzyko i zwrot idą w parze
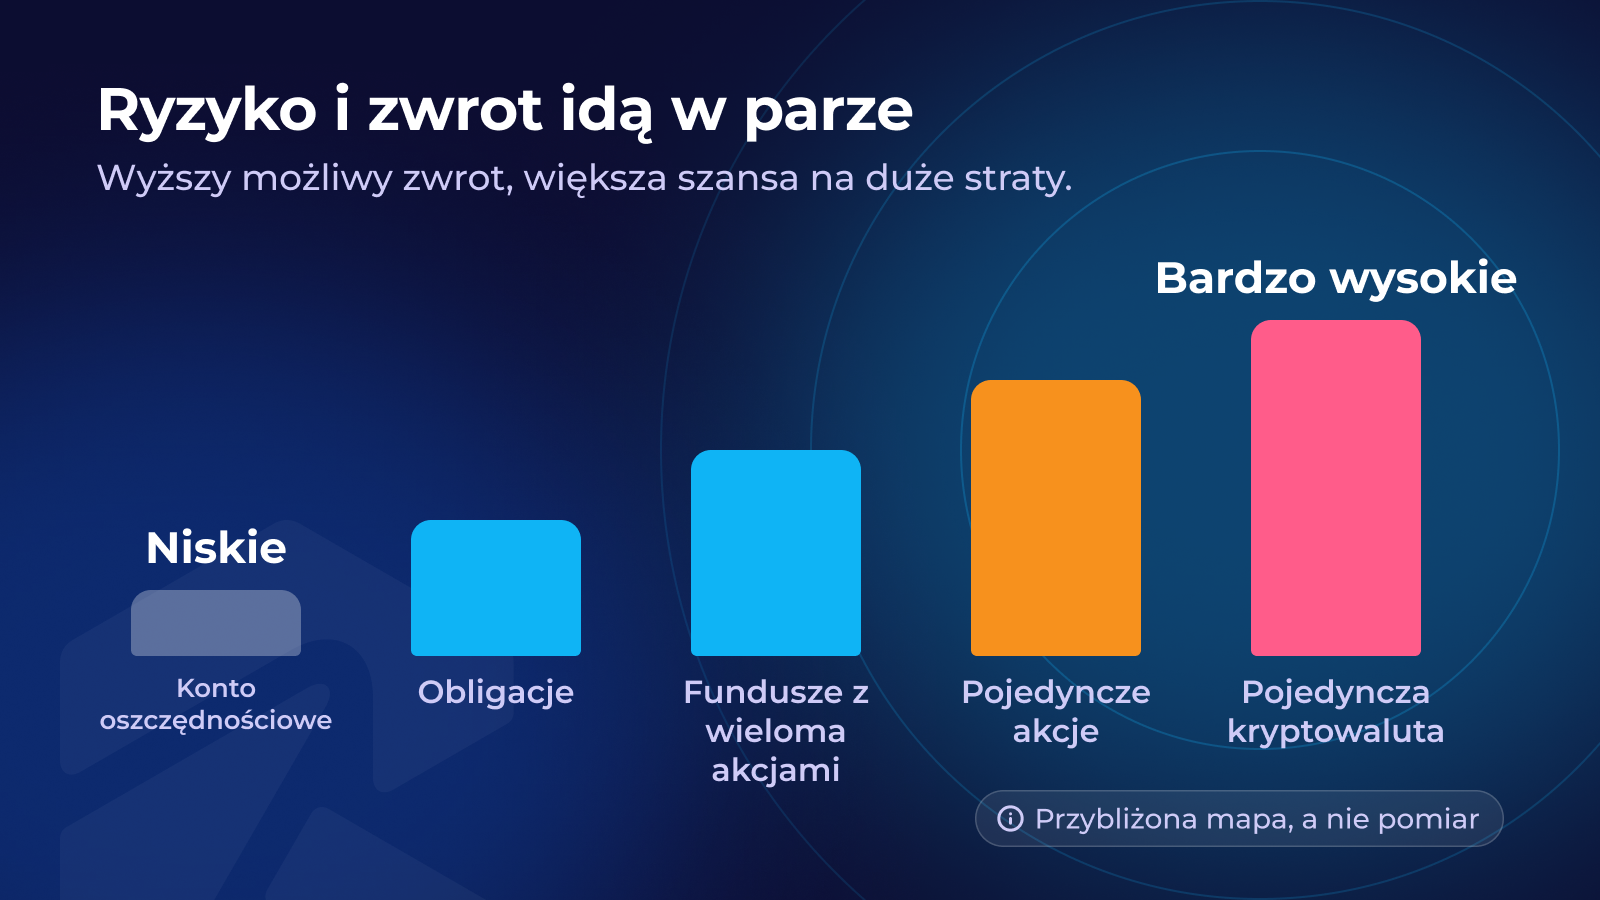
Zwrot to to, co zyskujesz lub tracisz na inwestycji. Ryzyko to to, jak mocno i jak często jej wartość może spadać.
Jedno wiąże się z drugim: aktywa o wyższym potencjalnym zwrocie niosą większą szansę na duże straty. Odwrotnie to nie działa: większe ryzyko nie gwarantuje większego zwrotu. Nikt nie może zaoferować wysokich zysków bez ryzyka, a każdy, kto to obiecuje, powinien wzbudzić twoją czujność.
Wykres to przybliżona mapa, a nie pomiar. Konto oszczędnościowe prawie się nie zmienia. Fundusze z wieloma akcjami wahają się bardziej. Pojedyncza kryptowaluta jest na samym końcu skali: może mocno wzrosnąć, ale może też stracić większość lub całość wartości.
Główne klasy aktywów
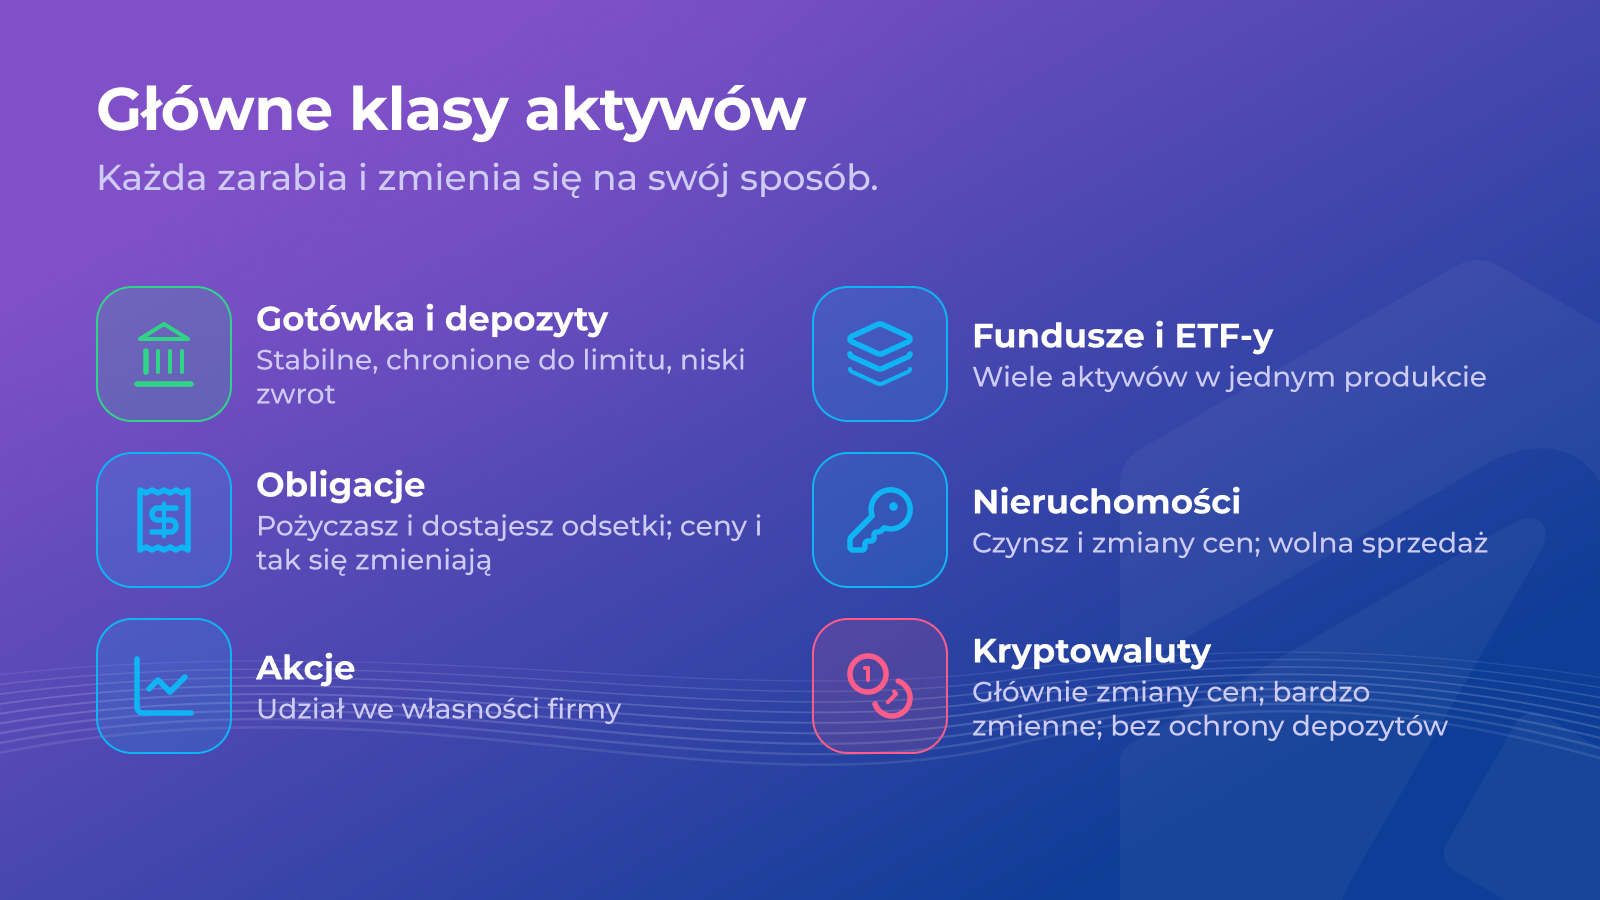
- Gotówka i depozyty: stabilne, chronione do określonego limitu, niski zwrot.
- Obligacje: pożyczasz pieniądze państwu lub firmie i dostajesz odsetki. Ich ceny też mogą się zmieniać.
- Akcje: udział we własności firmy. Zwrot pochodzi z zysków i zmian ceny.
- Fundusze i ETF-y: jeden produkt, który zawiera wiele aktywów, co rozkłada ryzyko w ramach funduszu.
- Nieruchomości: czynsz i zmiany cen; trudno je szybko sprzedać.
- Kryptowaluty: młode aktywa cyfrowe. Większość z nich nie wypłaca odsetek ani zysków, więc zwrot pochodzi głównie ze zmian ceny. Bardzo zmienne i nieobjęte ochroną depozytów.
Szybkie sprawdzenie
Które stwierdzenie o ryzyku i zwrocie jest prawdziwe?
Procent składany i jego druga strona
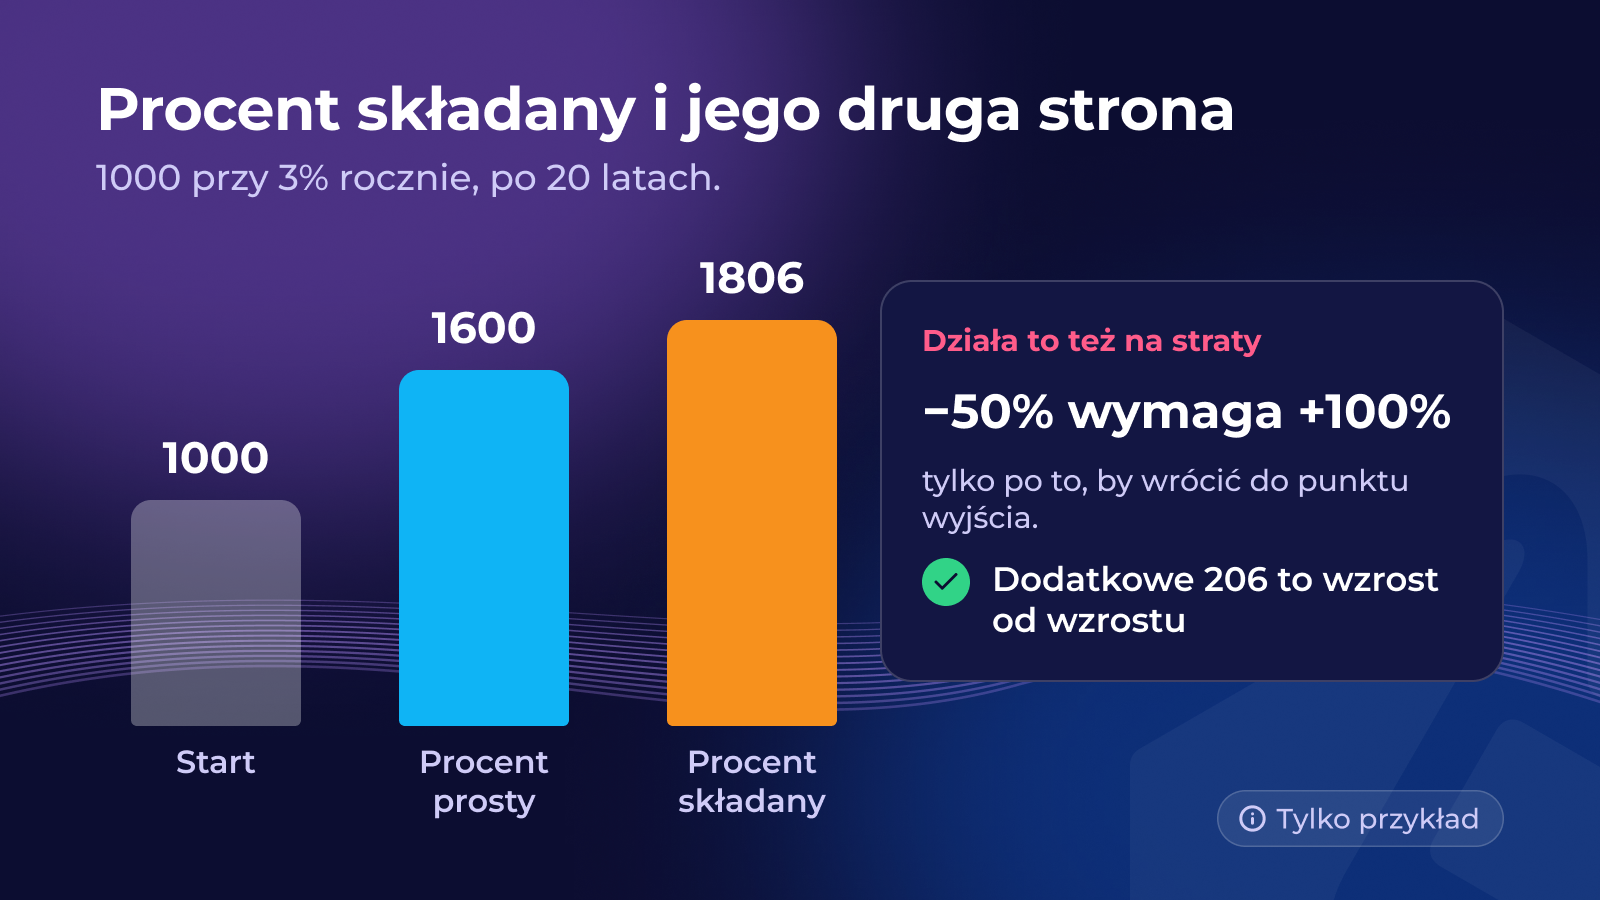
Procent składany oznacza zarabianie na wcześniejszych zyskach. Przykład z oprocentowaniem oszczędności: 1000 € przy 3% rocznie po 20 latach rośnie do około 1806 €. Przy procencie prostym (co roku 3% od pierwotnych 1000 €) byłoby to 1600 €. Dodatkowe 206 € to wzrost od wzrostu, a różnica z czasem się powiększa.
Procent składany działa też na straty. Jeśli inwestycja spadnie o 50%, musi potem wzrosnąć o 100%, żeby tylko wrócić do punktu wyjścia.
Dlatego czas i unikanie dużych strat są ważniejsze niż pogoń za najwyższym wynikiem. I dlatego nikt nie może obiecać, o ile wzrośnie inwestycja.
Szybkie sprawdzenie
Które nawyki są rozsądne dla początkującego inwestora? Zaznacz wszystkie prawidłowe odpowiedzi.
Zaznacz wszystkie pasujące
Podsumowanie
- Oszczędzanie utrzymuje stabilną wartość pieniędzy; inwestowanie akceptuje ryzyko spadków w zamian za szansę na wzrost.
- Wyższy potencjalny zwrot oznacza wyższe ryzyko straty; kryptowaluty to aktywa wysokiego ryzyka, a nie oszczędności.
- Dopasuj pieniądze do tego, kiedy będą ci potrzebne.
Ceny kryptowalut mogą gwałtownie rosnąć i spadać – możesz stracić część lub całość włożonych pieniędzy. Kryptowaluty nie są objęte ochroną depozytów. Ta lekcja ma charakter edukacyjny i nie stanowi porady finansowej.
Dalej: Zanim zainwestujesz: pięć kroków we właściwej kolejności.
Lekcja ukończona!
0 / 3
To był pierwszy rozdział. Kontynuuj ten kurs — i odblokuj resztę — w aplikacji Rumos.


