Osnove ulaganja: štednja, ulaganje, rizik i prinos
Štedjeti ili ulagati?
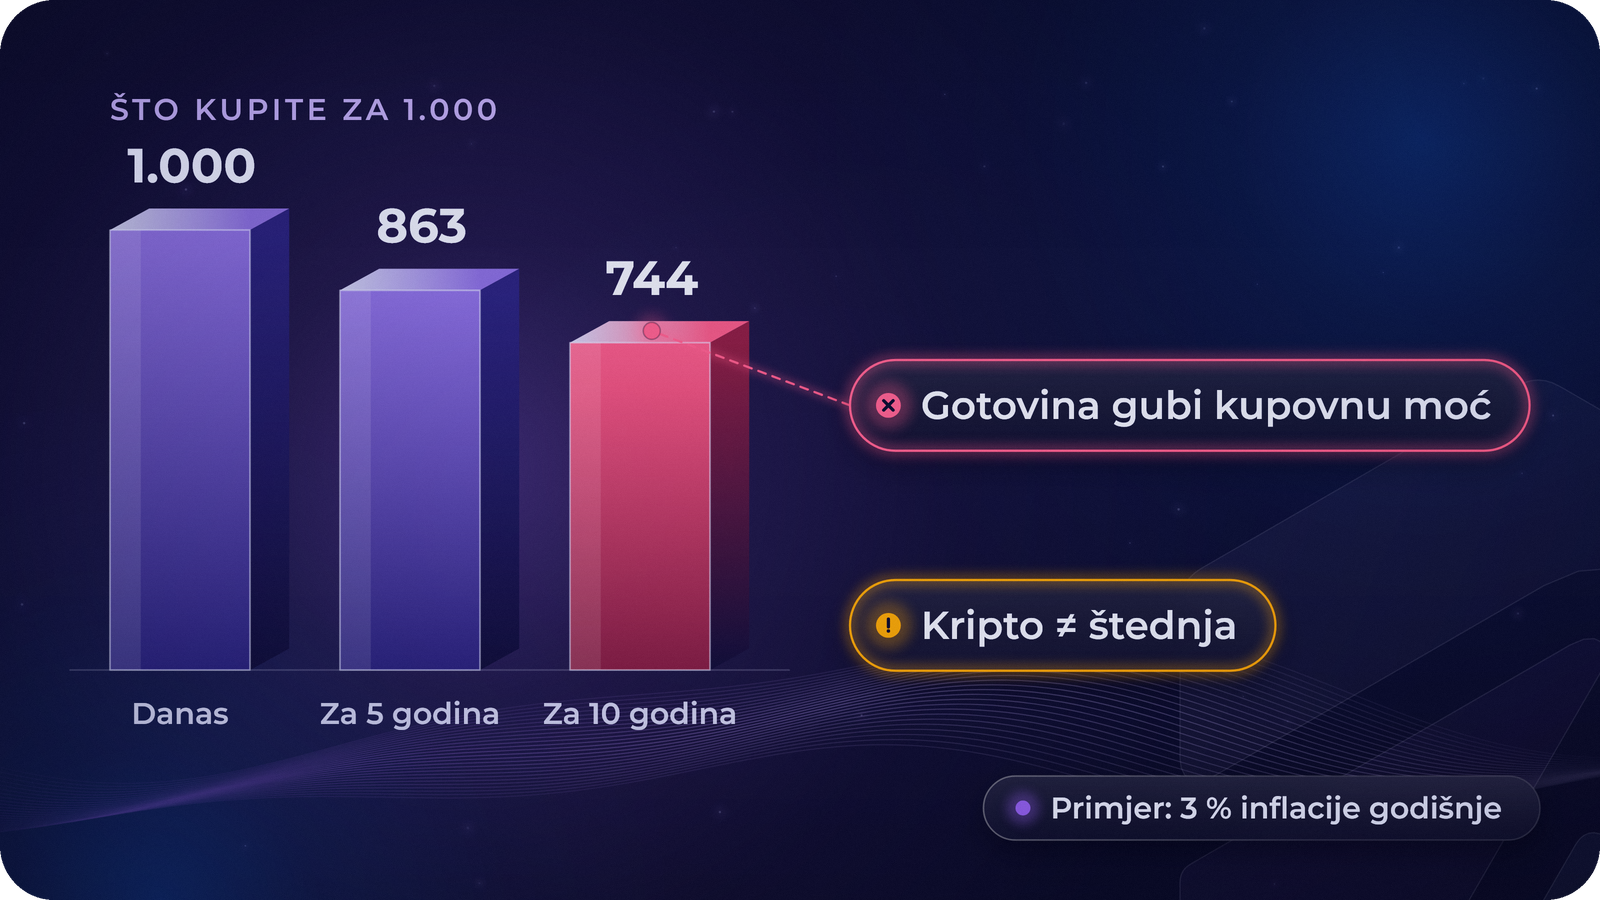
Ako cijene rastu 3 % godišnje, 1.000 € (ili 1.000 $) koje držite u gotovini nakon 10 godina kupuje otprilike samo onoliko koliko danas kupuje 744 €. Taj polagani gubitak zove se inflacija.
Štednja znači držati novac stabilnim i lako dostupnim, primjerice na bankovnom računu. Bankovni depoziti zaštićeni su do određenog iznosa: u EU-u obično do 100.000 € po osobi po banci, u SAD-u do 250.000 $ preko FDIC-a (stanje u listopadu 2026.).
Ulaganje znači kupnju imovine čija vrijednost s vremenom može rasti, poput dionica, obveznica ili nekretnina. Cijena tog mogućeg rasta je da vrijednost može i pasti, ponekad jako. Kriptovalute su ulagačka imovina, a ne štednja: nisu bankovni depozit i nemaju zaštitu depozita.
Zašto ljudi ulažu i kada to ima smisla
Ljudi ulažu kako bi ostvarili ciljeve udaljene nekoliko godina: dom, obrazovanje djece, mirovinu. Kroz duga razdoblja raspršena ulaganja u mnogim su zemljama rasla brže od cijena, iako ne u svakom razdoblju, a neka su ulaganja izgubila vrijednost. U kratkim razdobljima može se dogoditi bilo što.
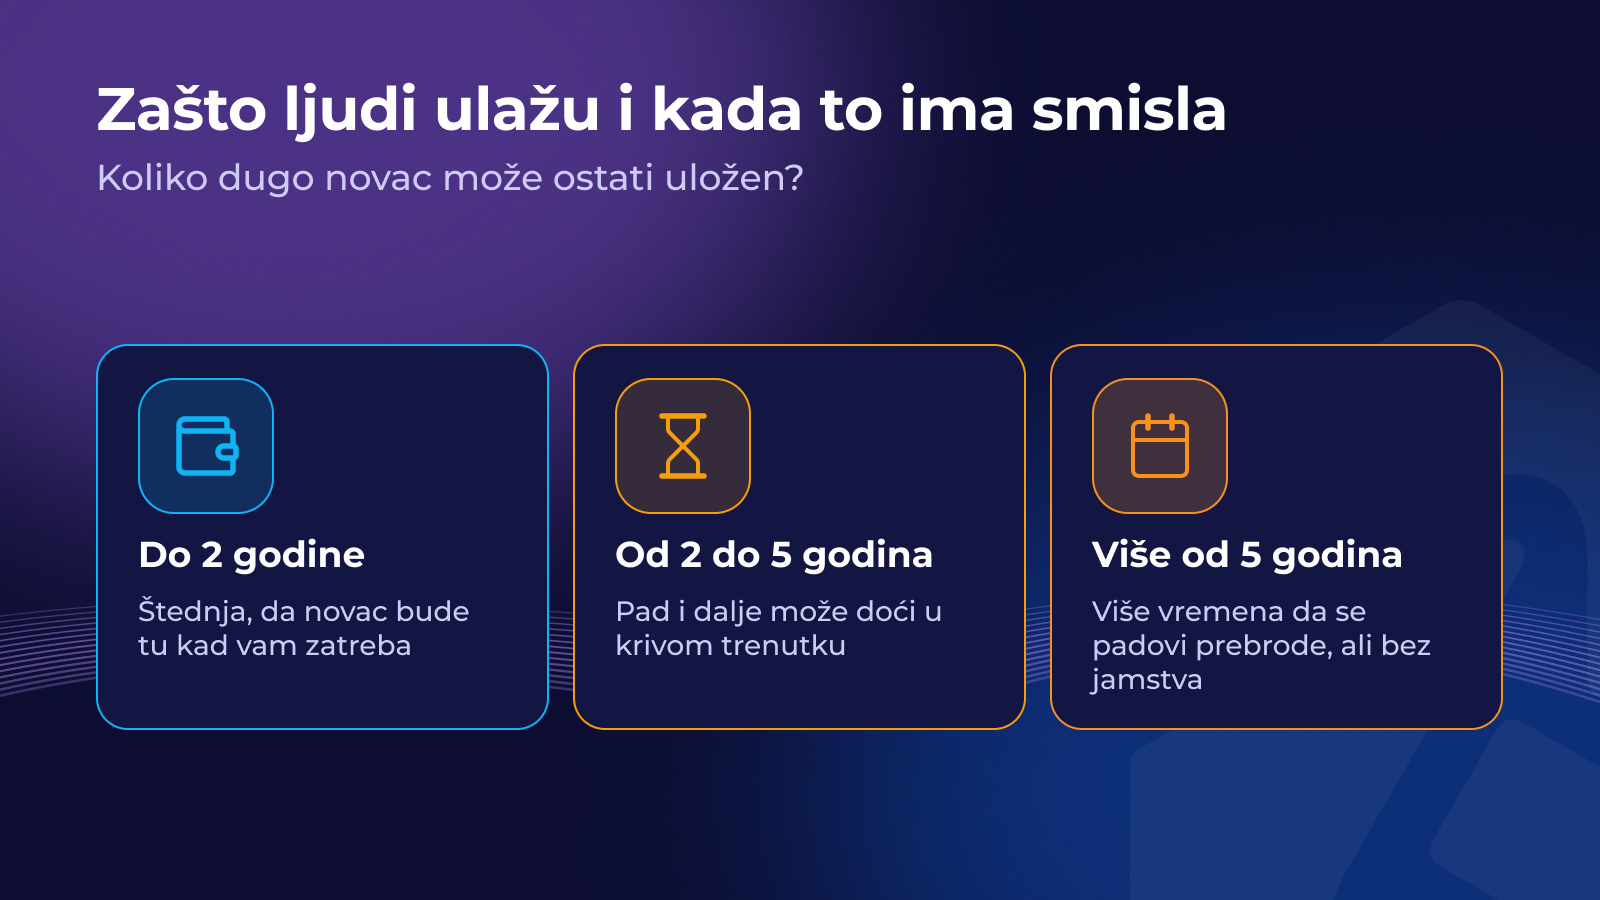
Zato je važan vremenski horizont: koliko dugo novac može ostati uložen prije nego što vam zatreba.
- Do dvije godine: štednja, kako bi novac bio tu kad vam zatreba.
- Od dvije do pet godina: pad i dalje može doći u krivom trenutku.
- Više od pet godina: više vremena da se padovi prebrode, ali i dalje bez jamstva.
Brza provjera
Jonas ima novac za automobil koji će kupiti sljedeće godine i novac koji neće dirati 25 godina. Po čemu se štednja i ulaganje razlikuju za ta dva iznosa?
Rizik i prinos idu zajedno
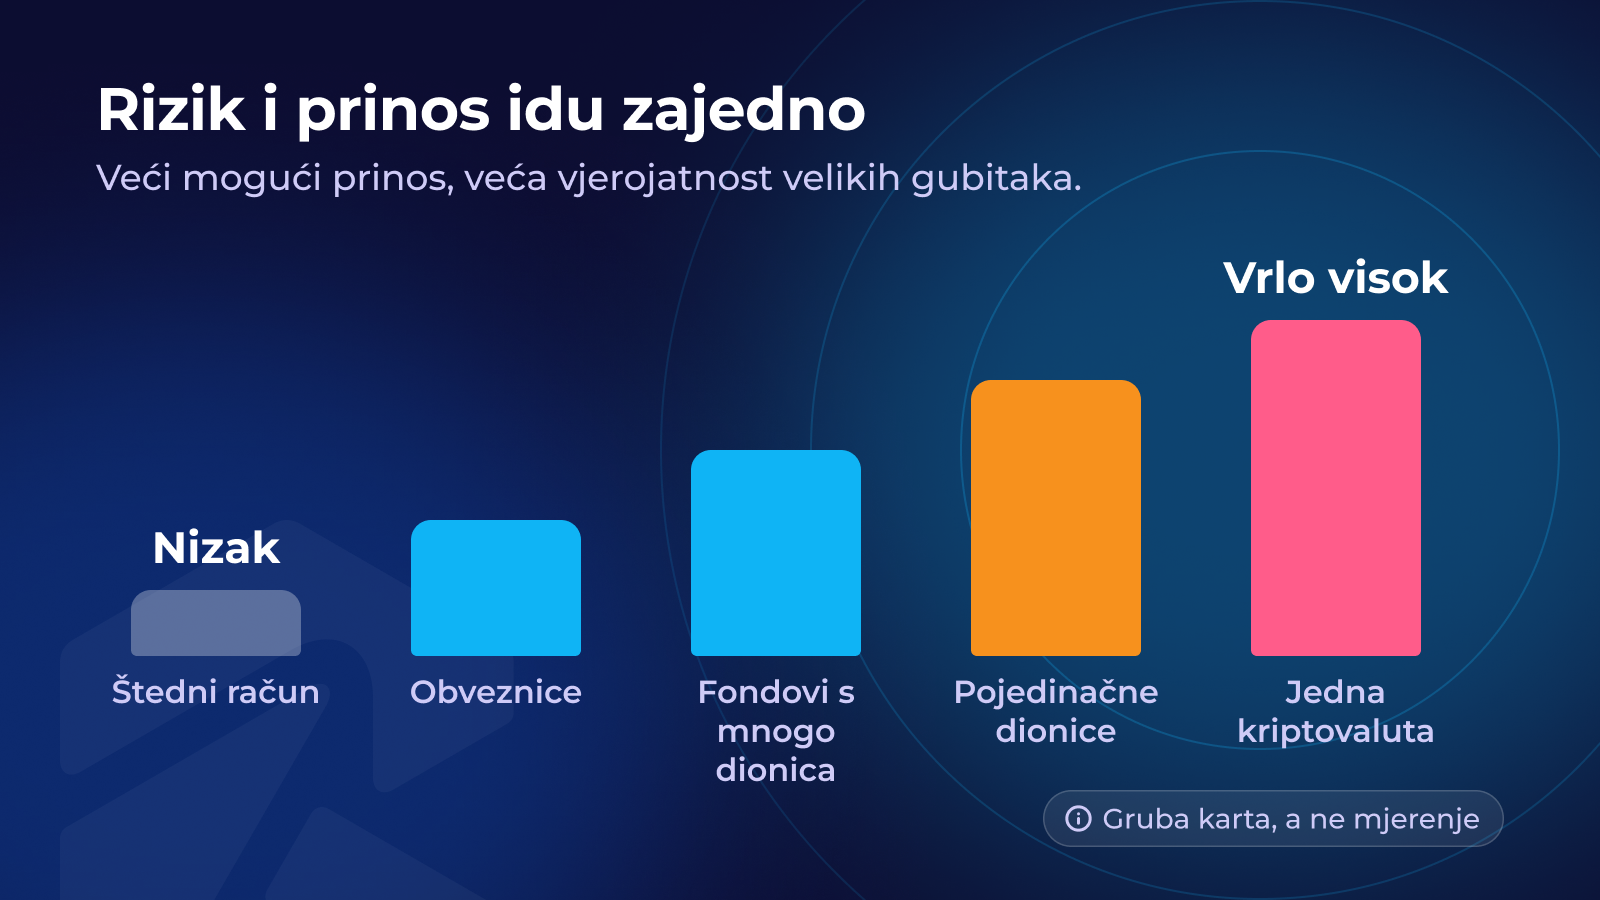
Prinos je ono što na ulaganju zaradite ili izgubite. Rizik je koliko i koliko često njegova vrijednost može pasti.
To dvoje je povezano: imovina s većim mogućim prinosom nosi veću vjerojatnost velikih gubitaka. Obrnuto ne vrijedi: veći rizik ne jamči veći prinos. Nitko ne može ponuditi visoke prinose bez rizika, a svatko tko to obećava crvena je zastavica.
Grafikon je gruba karta, a ne mjerenje. Štedni račun gotovo se ne miče. Fondovi s mnogo dionica miču se više. Jedna kriptovaluta nalazi se na samom kraju: može jako narasti, a može izgubiti većinu ili svu vrijednost.
Glavne klase imovine
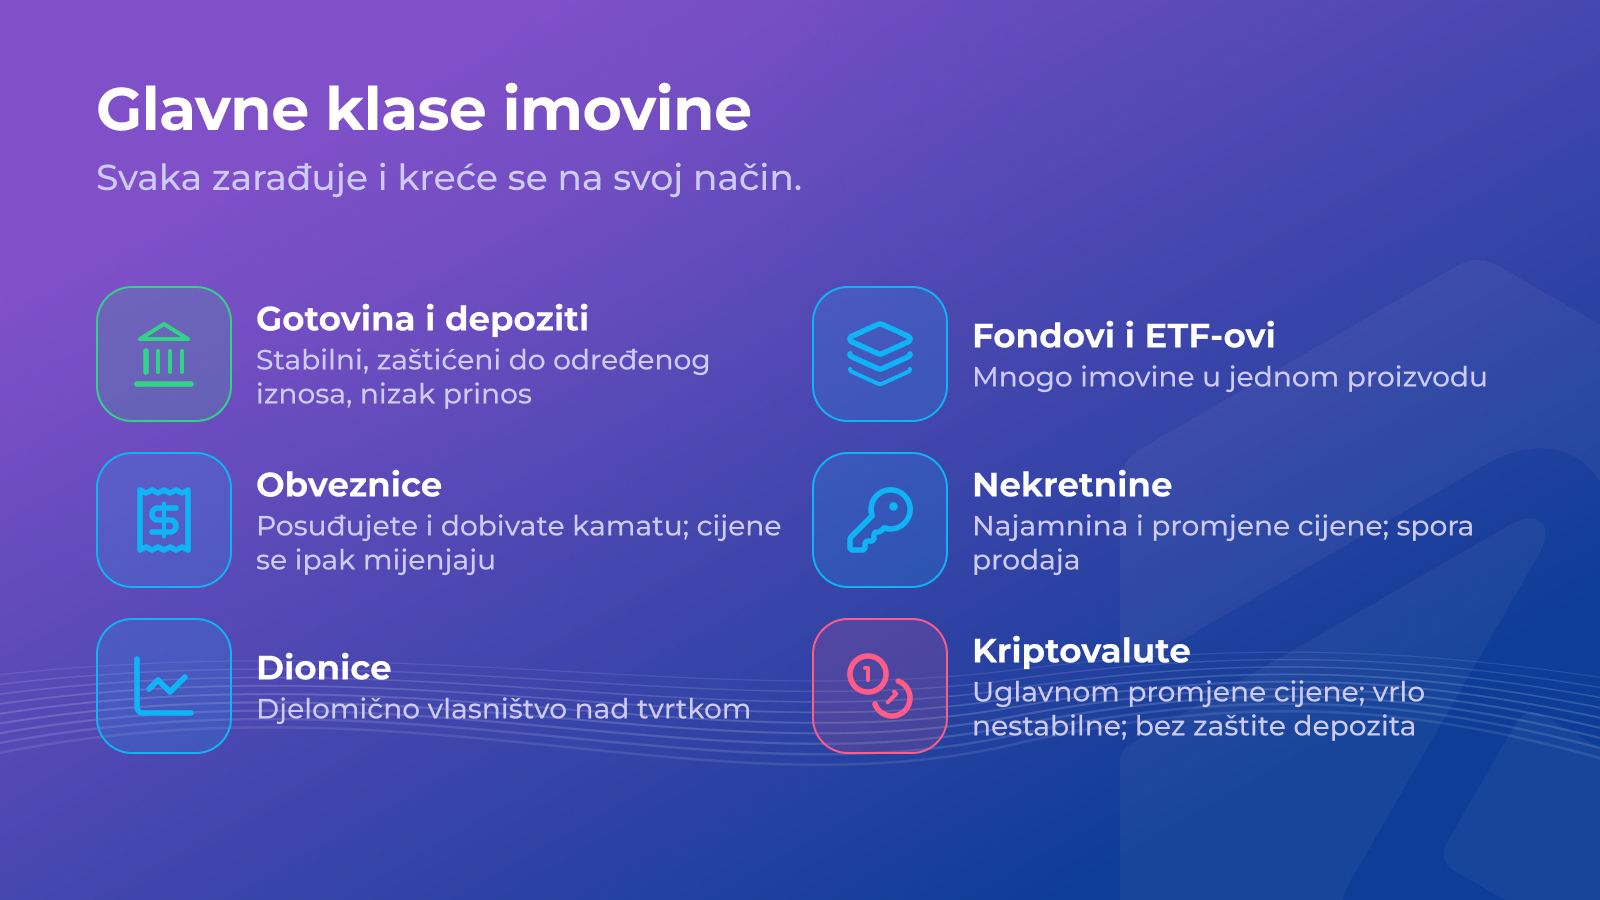
- Gotovina i depoziti: stabilni, zaštićeni do određenog iznosa, nizak prinos.
- Obveznice: posuđujete novac državi ili tvrtki i dobivate kamatu. Cijene se ipak mogu mijenjati.
- Dionice: djelomično vlasništvo nad tvrtkom. Prinos dolazi od dobiti i promjena cijene.
- Fondovi i ETF-ovi: jedan proizvod koji drži mnogo imovine, čime se rizik raspoređuje unutar fonda.
- Nekretnine: najamnina i promjene cijene; teško ih je brzo prodati.
- Kriptovalute: mlada digitalna imovina. Većina kovanica ne isplaćuje kamate ni dobit, pa prinos dolazi uglavnom od promjena cijene. Vrlo su nestabilne i nisu obuhvaćene zaštitom depozita.
Brza provjera
Koja je tvrdnja o riziku i prinosu točna?
Složeni rast i njegova druga strana
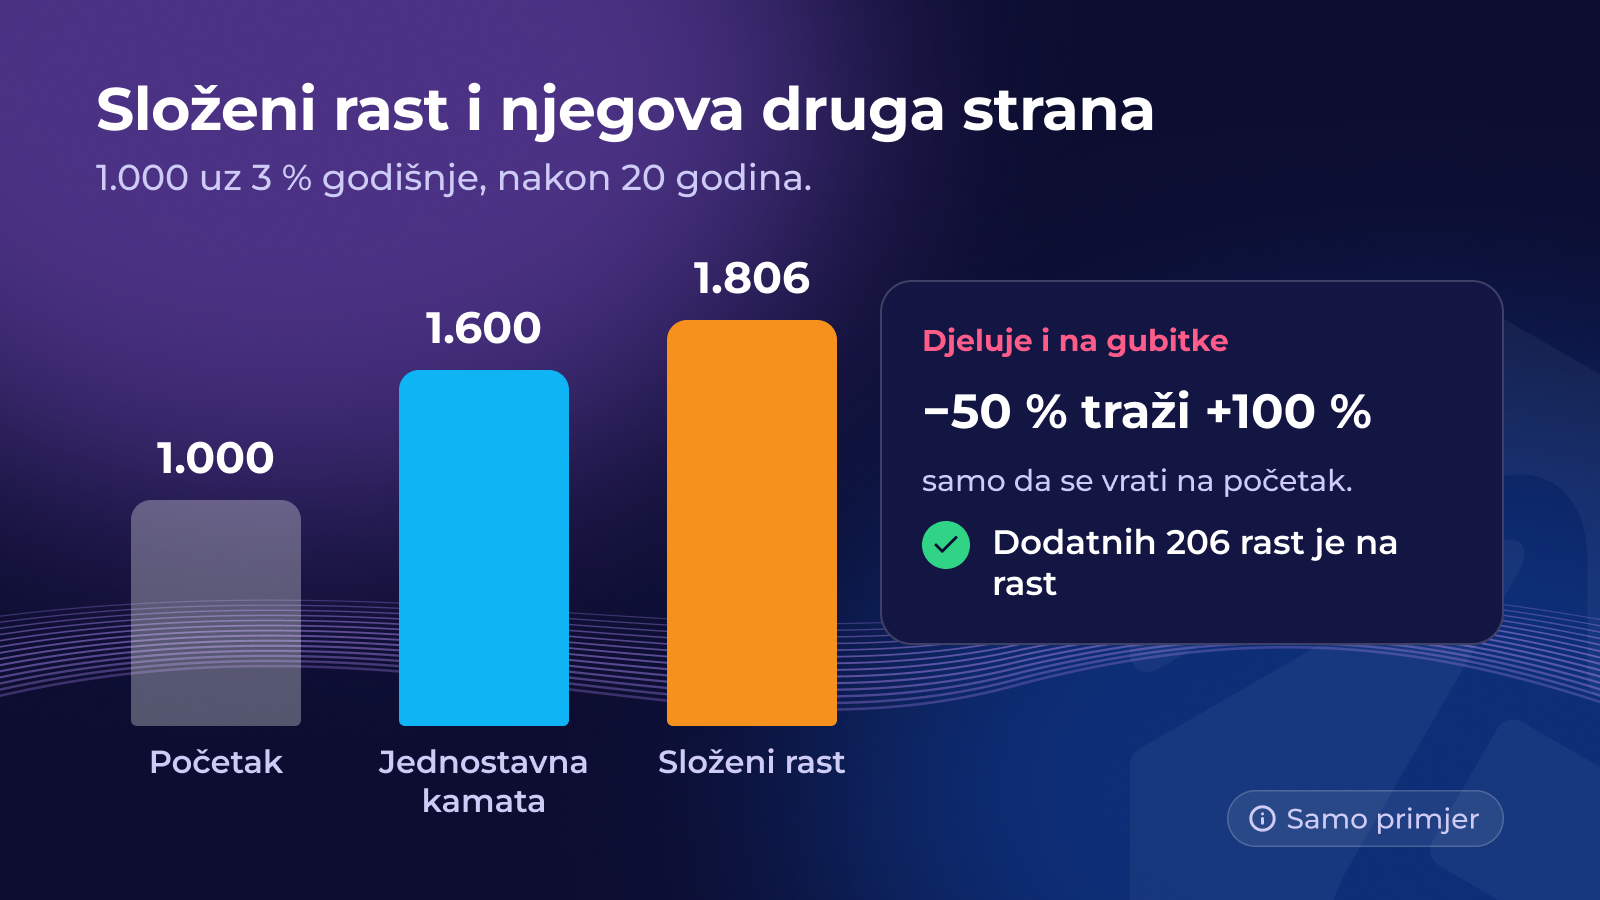
Složeni rast znači zarađivati prinos na ranije prinose. Primjer sa štednom kamatom: 1.000 € uz 3 % godišnje naraste na oko 1.806 € nakon 20 godina. Uz jednostavnu kamatu (3 % od početnih 1.000 € svake godine) bilo bi 1.600 €. Dodatnih 206 € rast je na rast, a razlika se s vremenom povećava.
Složeni rast djeluje i na gubitke. Ako ulaganje padne 50 %, mora zatim narasti 100 % samo da se vrati na početak.
Zato su vrijeme i izbjegavanje velikih gubitaka važniji od lova na najveći broj. I zato nitko ne može obećati koliko će ulaganje narasti.
Brza provjera
Koje su razumne navike za početnika u ulaganju? Odaberite sve točne odgovore.
Odaberite sve što odgovara
Sažetak
- Štednja drži novac stabilnim; ulaganje prihvaća rizik pada radi prilike za rast.
- Veći mogući prinos dolazi s većim rizikom gubitka; kriptovalute su visokorizična imovina, a ne štednja.
- Uskladite novac s trenutkom kada će vam trebati.
Cijene kriptovaluta mogu naglo rasti i padati, pa možete izgubiti dio ili sav novac koji ste uložili. Kriptovalute nisu obuhvaćene zaštitom depozita. Ova lekcija je edukacija, a ne financijski savjet.
Sljedeće: Prije nego što uložite: pet koraka pravim redoslijedom.
Lekcija dovršena!
0 / 3
To je bilo prvo poglavlje. Nastavite ovaj tečaj — i otključajte ostalo — u aplikaciji Rumos.


