Základy investování: spoření, investování, riziko a výnos
Spořit, nebo investovat?
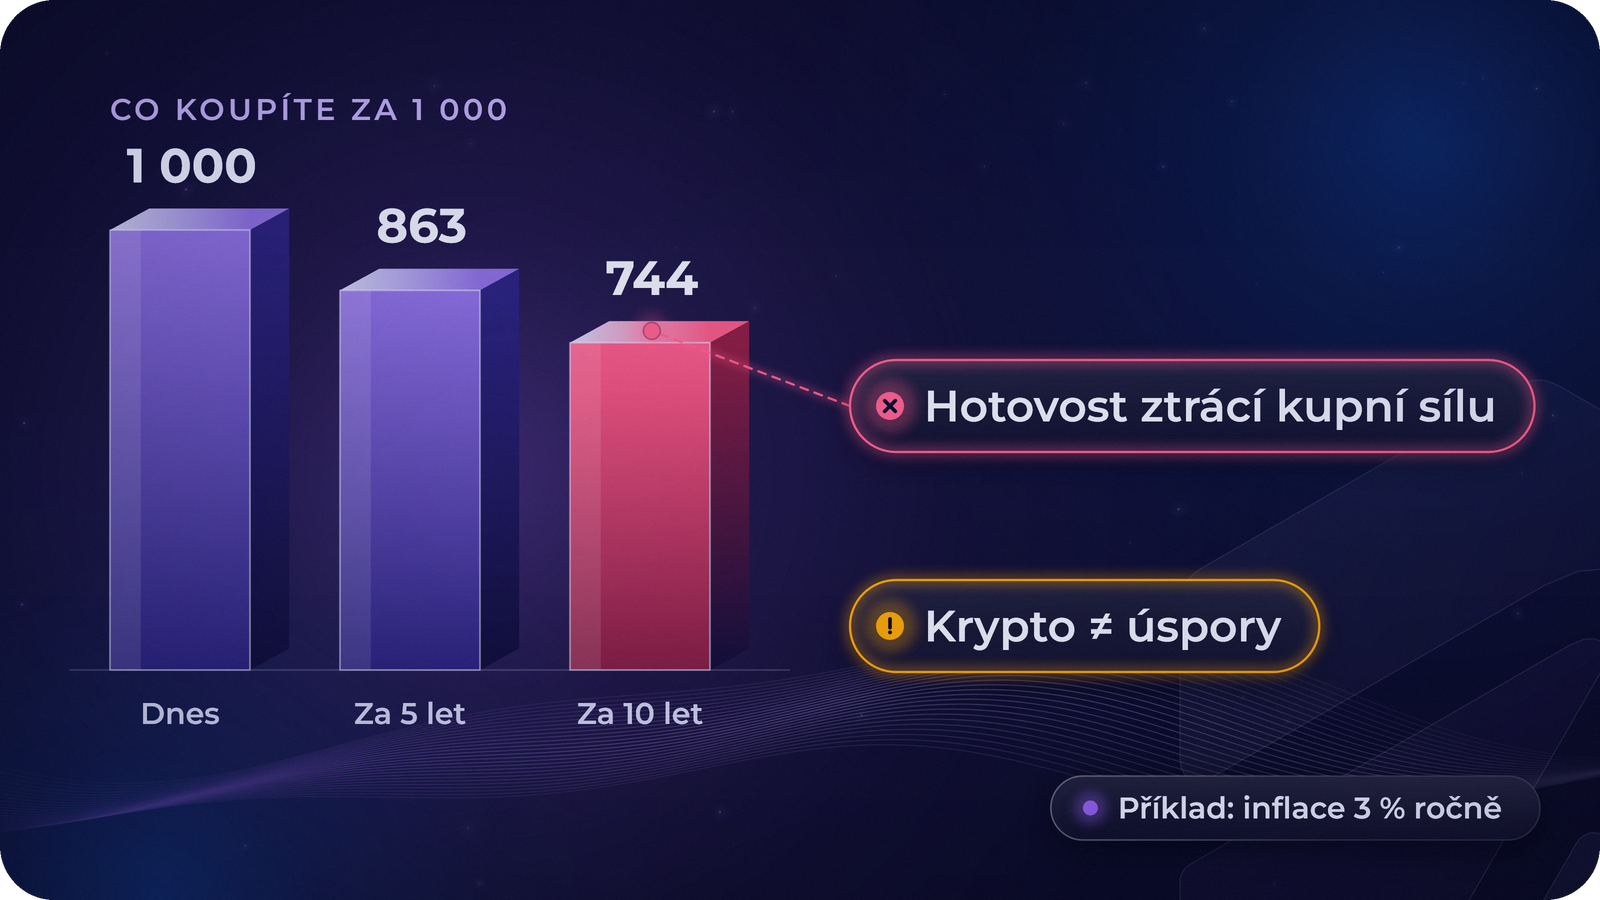
Pokud ceny rostou o 3 % ročně, koupíte za 1 000 € (nebo 1 000 $) držených v hotovosti po 10 letech jen zhruba tolik, kolik dnes koupíte za 744 €. Této pomalé ztrátě se říká inflace.
Spoření znamená držet peníze stabilní a snadno dostupné, například na bankovním účtu. Bankovní vklady jsou chráněné do určitého limitu: v EU obvykle do 100 000 € na osobu a banku, v USA do 250 000 $ prostřednictvím FDIC (stav k říjnu 2026).
Investování znamená nákup aktiv, jejichž hodnota může časem růst, například akcií, dluhopisů nebo nemovitostí. Cenou za tento možný růst je, že hodnota může i klesnout, někdy hodně. Kryptoměny jsou investiční aktivum, ne úspory: nejde o bankovní vklad a nemají žádnou ochranu vkladů.
Proč lidé investují a kdy to dává smysl
Lidé investují, aby dosáhli cílů, které jsou roky daleko: bydlení, vzdělání dětí, důchod. V dlouhém období rostly diverzifikované investice v mnoha zemích rychleji než ceny, i když ne v každém období a některé investice ztratily hodnotu. V krátkém období se může stát cokoli.
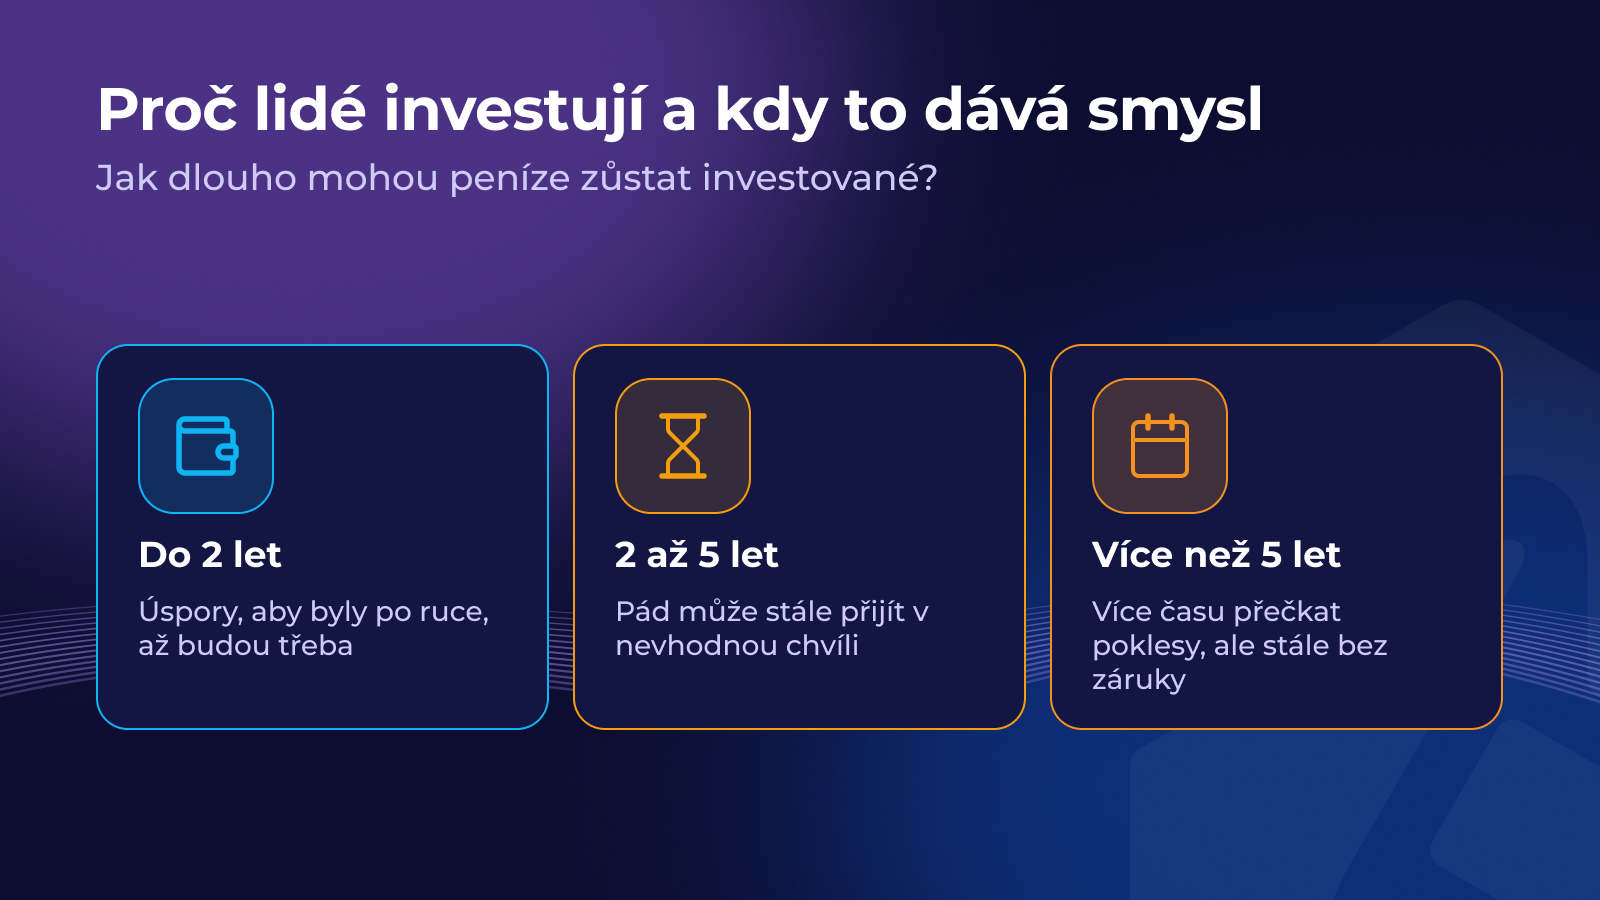
Proto je důležitý investiční horizont: jak dlouho mohou peníze zůstat investované, než je budete potřebovat.
- Do dvou let: úspory, aby byly k dispozici, až je budete potřebovat.
- Dva až pět let: pád může stále přijít v nevhodnou chvíli.
- Více než pět let: více času přečkat poklesy, ale stále bez záruky.
Rychlé ověření
Jonas má peníze na auto, které si koupí příští rok, a peníze, na které 25 let nesáhne. Jak se u těchto dvou částek liší spoření a investování?
Riziko a výnos jdou ruku v ruce
Výnos je to, co na investici získáte nebo ztratíte. Riziko je to, jak moc a jak často může její hodnota klesnout.
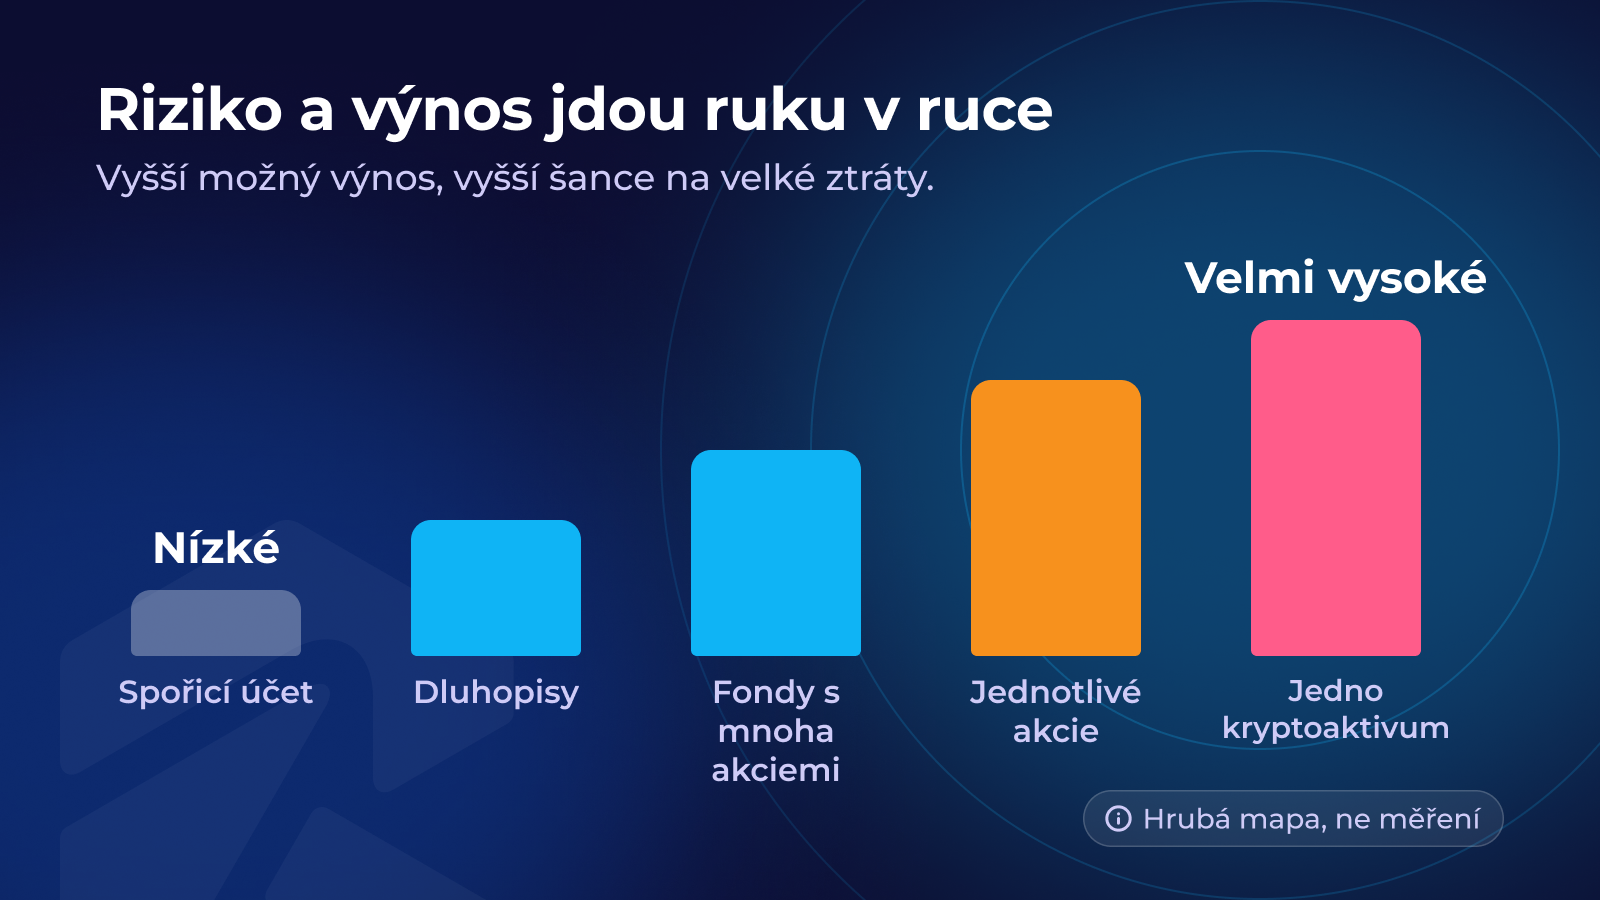
Obojí spolu souvisí: aktiva s vyšším možným výnosem přinášejí vyšší šanci na velké ztráty. Opačně to neplatí: větší riziko nezaručuje vyšší výnos. Nikdo nemůže nabídnout vysoké výnosy bez rizika a každý, kdo to slibuje, je varovný signál.
Graf je hrubá mapa, ne měření. Spořicí účet se téměř nehýbe. Fondy s mnoha akciemi kolísají víc. Jedno kryptoaktivum stojí na samém konci: může hodně vzrůst a může ztratit většinu nebo celou svou hodnotu.
Hlavní třídy aktiv
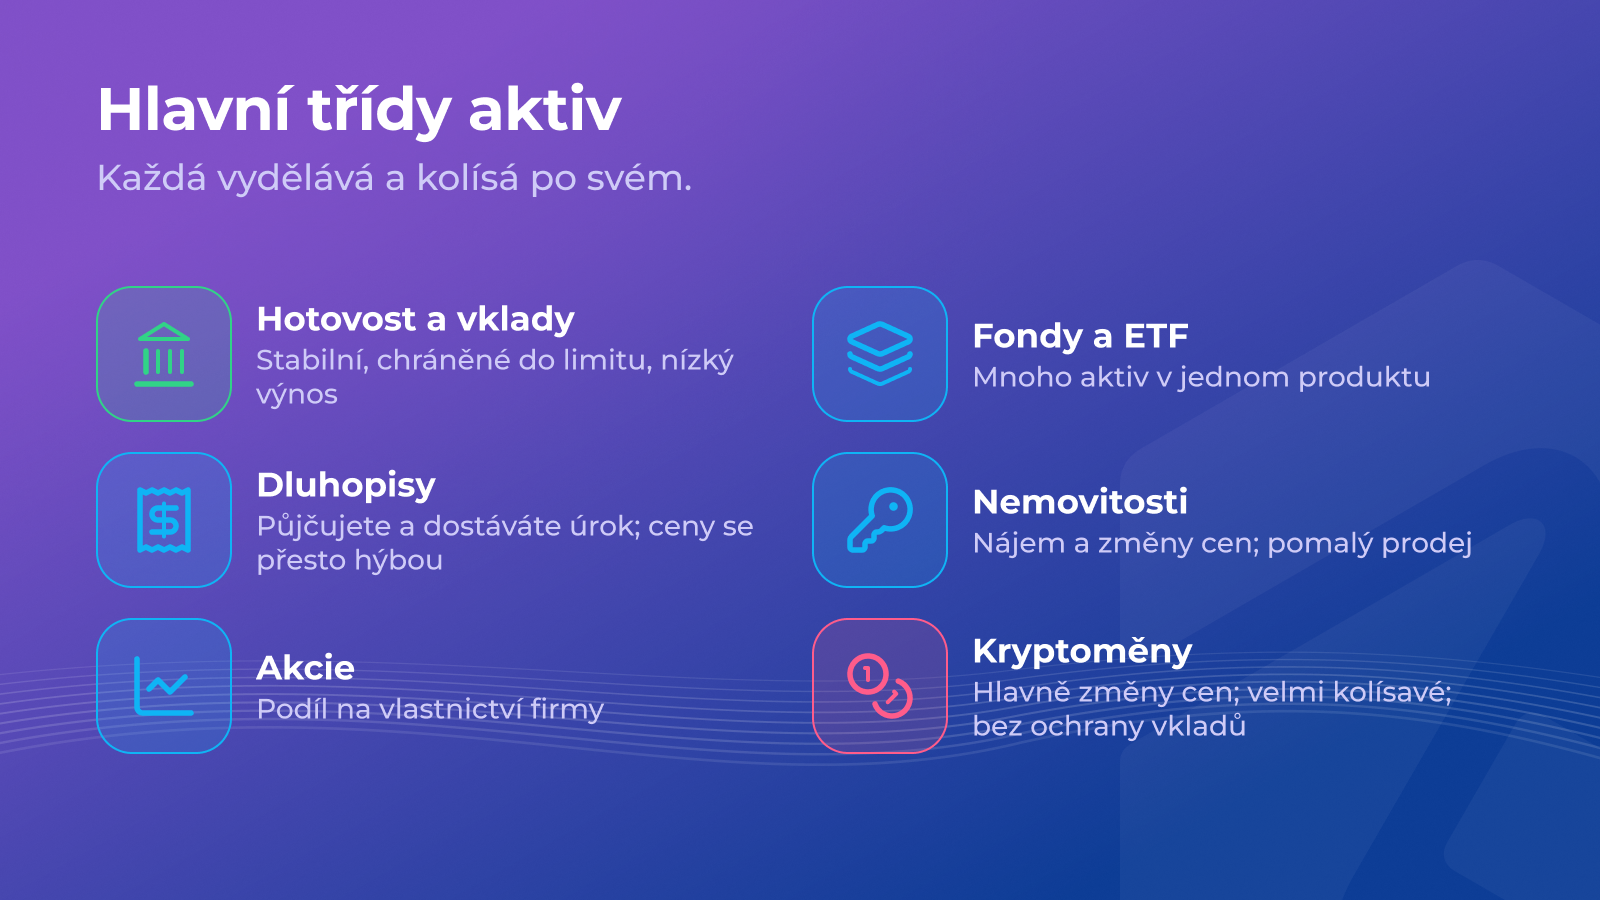
- Hotovost a vklady: stabilní, chráněné do určitého limitu, nízký výnos.
- Dluhopisy: půjčíte peníze státu nebo firmě a dostáváte úrok. Ceny se přesto mohou hýbat.
- Akcie: podíl na vlastnictví firmy. Výnos pochází ze zisků a ze změn ceny.
- Fondy a ETF: jeden produkt, který drží mnoho aktiv, a tím rozkládá riziko uvnitř fondu.
- Nemovitosti: nájem a změny cen; těžko se rychle prodávají.
- Kryptoměny: mladá digitální aktiva. Většina coinů nevyplácí úroky ani zisky, takže výnos pochází hlavně ze změn ceny. Velmi kolísavé a nejsou kryté ochranou vkladů.
Rychlé ověření
Které tvrzení o riziku a výnosu je přesné?
Složené úročení a jeho odvrácená strana
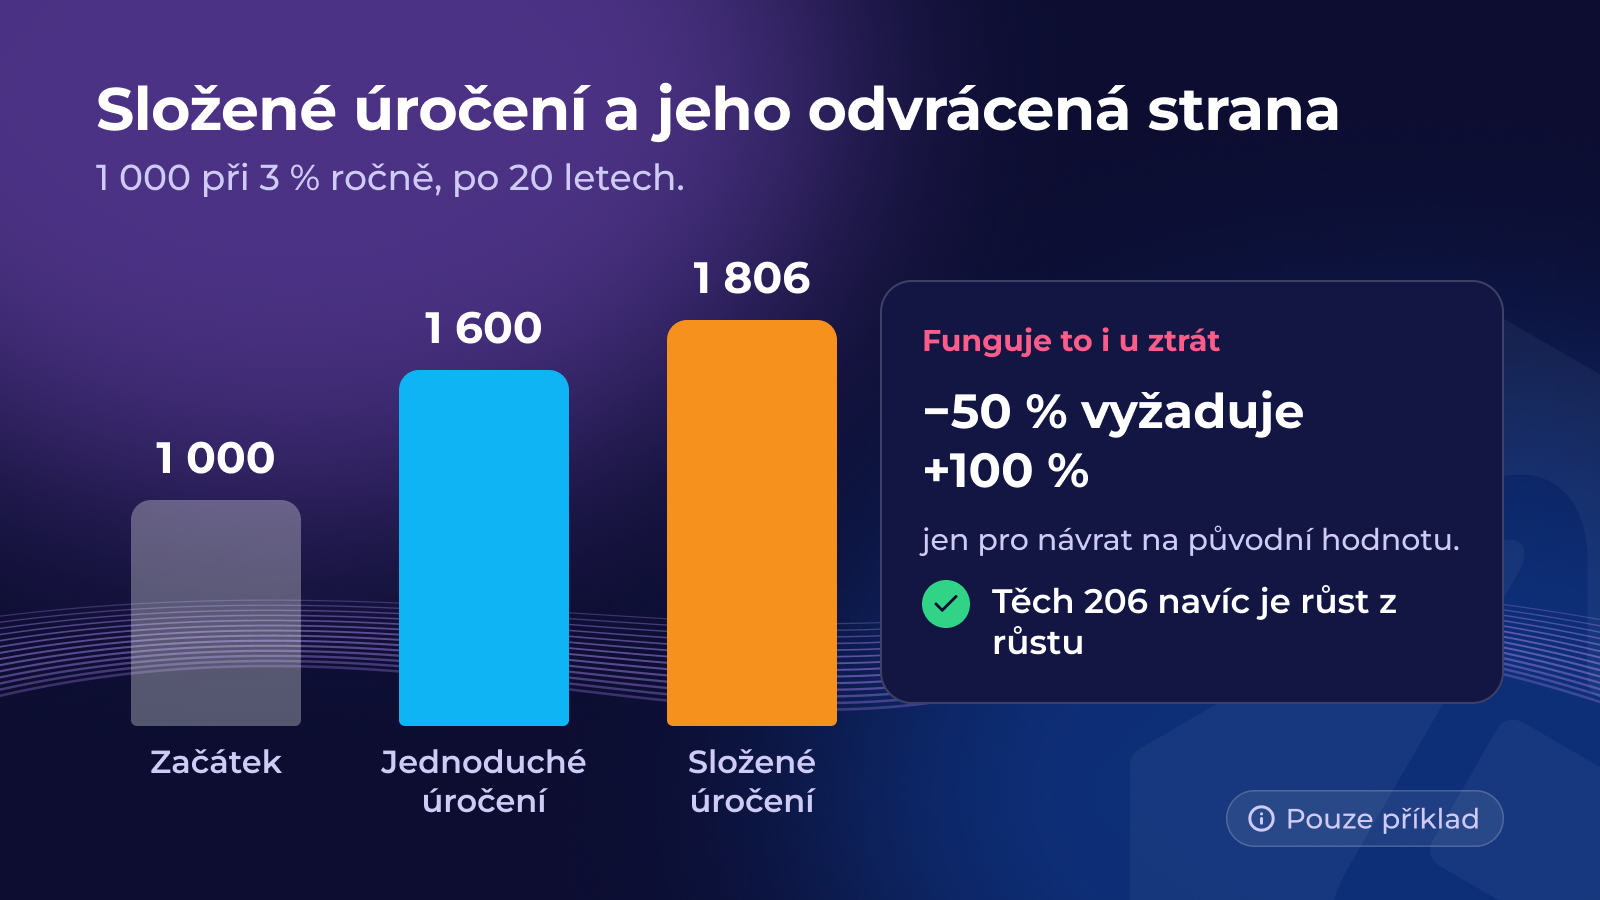
Složené úročení znamená, že vyděláváte i na dřívějších výnosech. Příklad se spořicí sazbou: 1 000 € při 3 % ročně naroste za 20 let zhruba na 1 806 €. Při jednoduchém úročení (každý rok 3 % z původních 1 000 €) by to bylo 1 600 €. Těch 206 € navíc je růst z růstu a rozdíl se s časem zvětšuje.
Skládání funguje i u ztrát. Pokud investice klesne o 50 %, musí pak vzrůst o 100 %, jen aby se vrátila tam, kde byla.
Proto jsou čas a vyhýbání se velkým ztrátám důležitější než honba za nejvyšším číslem. A proto nikdo nemůže slíbit, o kolik investice vyroste.
Rychlé ověření
Které návyky jsou pro začínajícího investora rozumné? Vyberte všechny správné odpovědi.
Vyberte vše, co platí
Shrnutí
- Spoření udržuje peníze stabilní; investování přijímá riziko poklesů výměnou za šanci na růst.
- Vyšší možný výnos přináší vyšší riziko ztráty; kryptoměny jsou vysoce rizikové aktivum, ne úspory.
- Přizpůsobte peníze tomu, kdy je budete potřebovat.
Ceny kryptoměn mohou prudce růst i klesat a můžete přijít o část nebo o všechny peníze, které vložíte. Kryptoměny nejsou kryté ochranou vkladů. Tato lekce slouží ke vzdělávání, nejde o finanční poradenství.
Příště: Než začnete investovat: pět kroků ve správném pořadí.
Lekce dokončena!
0 / 3
To byla první kapitola. Pokračujte v tomto kurzu — a odemkněte zbytek — v aplikaci Rumos.


